【本月特点】
生鲜乳价格上涨
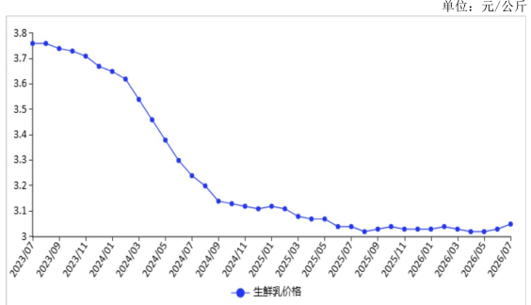
图表:2023-2026年7月生鲜乳价格走势图
资料来源:农业农村部
【后期走势】
国内市场:行业持续优化牛群结构,奶牛存栏下降,生鲜乳增产节奏放缓,叠加中秋、国庆消费旺季带动下游提前备货,预计生鲜乳价格上涨。国际市场:全球乳制品市场供给宽松,叠加新西兰、澳大利亚进入产奶旺季,预计乳制品价格震荡下行。
【详情】
(一)生鲜乳价格环比上涨。冰品、含乳茶饮市场需求持续走高,叠加高温引发奶牛热应激,生鲜乳产出阶段性收缩,同时下游乳制品深加工产能持续释放,带动生鲜乳价格环比上涨。7月份,奶业主产省生鲜乳收购价每公斤3.05元,环比涨0.7%,同比涨0.3%。
(二)国内鲜奶零售价环比微跌,奶粉零售价环比微涨。暑期学生离校,校园食堂、团餐渠道鲜奶采购需求阶段性收缩,奶源供给充足,带动鲜奶零售价小幅回落;乳清蛋白等
原料成本持续高位,推动奶粉零售价环比小幅上涨。据中国 价格信息网监测,7月份,全国监测城市鲜奶平均零售价每
斤5.74 元,环比跌0.3%,同比持平。其中,袋装鲜奶每斤 5.36 元,环比跌0.4%,同比涨1.1%。盒装鲜奶每斤6.12元, 环比跌0.3%,同比跌1.0%。全国监测城市奶粉平均零售价
每斤148.02 元,环比涨0.1%,同比涨7.2%。其中,进口奶 粉每斤177.70元,环比涨0.1%,同比涨8.3%;国产奶粉每 斤118.35 元,环比涨0.1%,同比涨5.5%。
(三)1—6月累计,乳制品进口量、额同比均增长。国
内消费升级推动奶酪、奶油市场需求持续扩容,企业加大海 外采购力度,两类产品进口量显著攀升,拉动乳制品进口总 量增长。据海关统计,6月份,我国乳制品进口量23.41万 吨,同比增13.8%;进口额11.96亿美元,同比增16.3%。1 —6月累计,我国乳制品进口量140.68万吨,同比增1.8%; 进口额64.96亿美元,同比增1.2%;出口量5.94万吨,同比 减4.2%;出口额1.77亿美元,同比减8.3%。分品类看,1 —6月累计,鲜奶进口32.53万吨,同比减0.2%;酸奶进口 0.75 万吨,同比减12.8%;乳清粉进口33.24万吨,同比减 2.3%;奶油进口9.05万吨,同比增13.1%;奶酪进口12.16 万吨,同比增24.8%;原料奶粉进口39.33万吨,同比减0.2%; 婴幼儿配方奶粉进口10.49万吨,同比增1.4%;蛋白类进口 2.27 万吨,同比减12.4%。
(四)国内外原料奶粉价差环比扩大。6月份,国际原料奶粉进口完税价折人民币每吨31202元,比国内原料奶粉价格每吨高1882元,价差较上月高出944元,国产原料奶粉价格优势进一步放大。
(五)国际主要乳制品批发价格均环比下跌。全球奶源供给整体宽松,主要乳制品批发价格全线环比回落。据英国环境、食物与农村事务部(DEFRA)统计,6月份,美国、欧盟和大洋洲三个国家和地区的黄油、脱脂奶粉、全脂奶粉和切达干酪批发均价每吨分别为5213美元、3452美元、4156美元和3888美元,环比分别跌1.0%、跌2.5%、跌3.9%和跌4.1%,同比分别跌28.6%、涨23.7%、跌9.9%和跌16.0%。
(六)预计国内生鲜乳收购价小幅上涨,国际乳制品价格震荡回落。国内市场:供给端,随着气温逐步回落,奶牛热应激得到缓解,生鲜乳产量有所修复;但行业持续优化牛群结构,奶牛存栏收缩,奶源增长节奏放缓。国家统计局数据显示,上半年全国牛奶产量同比增长2.4%。需求端,随着中秋、国庆临近,下游乳企陆续开展节前备货,叠加深加工产能保持高位运行,上半年全国乳制品产量1518.4万吨,同比增长5.8%,预计生鲜乳价格上行。国际市场:全球奶源供给充足。美国上半年牛奶产量同比增长2.7%;新西兰、澳大利亚、欧盟1—5月累计牛奶产量同比分别增长5.4%、2.9%、3.8%。叠加澳新产区进入产奶旺季,预计乳制品价格震荡回落。


