【本月特点】
磷肥价格上涨,其它肥料价格环比稳中有跌
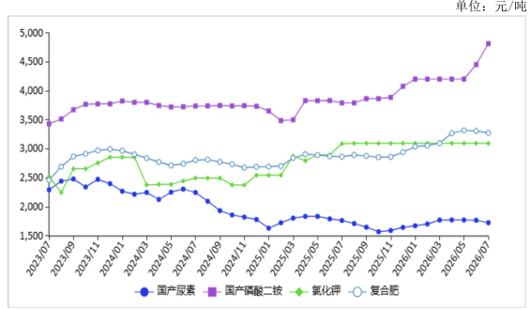
图表:2023-2026年7月农资主要产品价格走势图
资料来源:农业农村部
【后期走势】
秋季备肥陆续启动,市场供应充足。尿素需求一般,预计价格偏弱运行。磷酸二铵、复合肥受原料成本支撑,预计价格均有上涨。氯化钾需求增加有限,预计价格继续持稳。
【详情】
(一)尿素、复合肥价格环比下跌,磷酸二铵价格涨幅扩大,氯化钾价格维持稳定。7月份,夏季用肥需求整体减弱。尿素生产企业开工率维持高位,供给充足,夏季追肥进入收尾阶段,需求减弱,价格小幅下跌。磷酸二铵需求清淡,受原料硫磺、磷矿石价格高位影响,企业成本增加,出厂报价继续上调,涨幅较上月有所扩大。氯化钾国内生产稳定,进口货源持续补充市场,截至7月31日,港口库存量达348万吨,较上年同期增长91.8%,供给较为宽松,下游对钾肥采购需求一般,价格维持稳定。复合肥夏季用肥收尾,价格
小幅下跌。7月份,国产尿素平均出厂价每吨1730元,环比 跌2.4%,同比跌2.1%;磷酸二铵平均出厂价每吨4820元, 环比涨8.1%,同比涨26.9%;氯化钾平均出厂价每吨3100 元,环比持平,同比涨0.2%;国内复合肥平均出厂价每吨 3280 元,环比跌1.0%,同比涨14.3%。
(二)1—6月累计,化肥进口量同比大幅增加,出口量
同比小幅减少。6月份,全国化肥进口量150万吨,环比减 12.8%,同比增97.9%,进口额5.61亿美元,环比减12.3%, 同比增1.2倍,其中,氯化钾、复合肥进口量分别为138.46 万吨、9.31万吨,环比分别减13.9%、增12.2%,同比分别 增1.1 倍、减3.4%。氯化钾进口主要来自俄罗斯、老挝和加
拿大,进口量占比分别为34.9%、29.5%和14.6%;复合肥进 口主要来自俄罗斯、比利时和芬兰,进口量占比分别为45.3%、 23.2%和 19.1%。全国化肥出口量223万吨,环比减24.8%, 同比减48.0%,出口额6.14亿美元,环比减20.3%,同比减 54.8%,其中,尿素、硫酸铵、磷酸二铵出口量分别为0.71 万吨、179.68万吨、5.5万吨,同比分别减89.2%、减3.2%、 减89.1%。尿素主要出口至朝鲜和中国香港,出口量占比分
别为49.1%和43.9%;硫酸铵主要出口至印度、巴西和印度
尼西亚,出口量占比分别为24.1%、20.9%和10.3%;磷酸二 铵仅出口至印度,出口量占比100%。1—6月累计,全国化 肥进口量961万吨,同比增38.5%,进口额36.03亿美元, 同比增65.2%,其中,氯化钾、复合肥累计进口量分别为880.34 万吨、56.79 万吨,同比分别增40.2%、增3.2%,全 国化肥出口量1660万吨,同比减3.1%,出口额39.61亿美 元,同比减2.7%,其中,尿素、硫酸铵、磷酸二铵累计出口
量分别为50.49万吨、1017.43万吨、7.39万吨,同比分别增 5.5 倍、增15.2%、减87.7%。
(三)国际市场氯化钾价格小幅上涨,其它肥料价格环 比均下跌。7月份,波罗的海地区小颗粒散装尿素离岸均价
每吨373美元,环比跌14.8%,同比跌12.0%。美国海湾地 区磷酸二铵离岸价格每吨860美元,环比跌1.6%,同比涨 15.3%。以色列氯化钾离岸价每吨368美元,环比涨1.7%, 同比涨5.4%。独联体48%含量复合肥离岸价每吨460美元, 环比跌0.6%,同比涨22.3%。
(四)预计近期尿素价格偏弱运行,磷酸二铵、复合肥 价格有上涨可能,氯化钾价格维持稳定。尿素企业开工率保
持高位,市场供应充足,农业需求较为清淡,预计短期内价 格偏弱运行。磷酸二铵受原料硫磺、磷矿石价格高位运行影 响,叠加秋季农业备肥需求有所增加,预计价格高位运行,
有小幅上涨可能。氯化钾港口库存仍在高位,市场供给较为 充足,预计价格持稳运行。复合肥企业开工率小幅提升,原 料价格整体支撑较强,终端农业刚需逐步释放,基层经销商
备肥补仓有望增加,预计价格小幅上涨。


