• 2024年中国奶酪行业分析报告:奶酪行业主要品牌及其企业分析
    2024-09-13 09:45:22
    我国奶酪生产以规模以上奶酪加工企业和民族奶酪食品加工为主,规模以上奶酪加工企业品种以再制奶酪、鲜奶酪、俄式硬质奶酪为主;民族奶酪食品加工有许可的企业几十家,主要分布在内蒙古、新疆、西藏、云南、广东等地,主要生产浩乳德(奶豆腐)、奶疙瘩、曲拉、乳扇、乳饼、姜撞奶等。我国主要奶酪厂商包括三元、蒙牛、光明、伊利、妙可蓝多等。图表:中国奶酪行业主要品牌及其企业分析资料来源:中经百汇研究中心更多研究内容详见中经百汇编撰的《中国奶酪行业分析报告》,中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。
  • 2025年中国农产品流通行业分析报告:农产品流通行业竞争格局分析
    2025-08-13 09:24:35
    1、竞争现状农产品流通行业逐步信息化、透明化发展,电商、物流等领域企业开始涉足农产品流通市场。例如,京东、淘宝、拼多多等电商平台,上线生鲜频道,与农产品生产基地建立合作关系,借助平台用户规模大的优势,实现农产品快速流通;菜鸟、顺丰等物流公司布局冷链物流网络,试图在农产品冷链物流技术方面寻求突破。电商、物流等领域企业布局农产品流通市场,可凭借其原有用户规模、冷链物流技术等资源,在农产品流通行业实现快速发展,进而加剧农产品流通行业市场竞争。另外,传统农产品流通企业为提高企业竞争力,不断延伸产业链布局,加快建设农产品生产基地,并打造社区零售终端,在农产品流通领域占据较高地位,例如山东寿光蔬菜产业控股集团有限公司。2、竞争梯队依据公司规模、资源、产业链布局,可将农产品流通公司划分为三个梯队:(1)第一梯队:成立时间久、布局全产业链、规模大、分支网络覆盖范围广的公司,市场份额约20%;(2)第二梯队:企业规模适中、布局细分领域的公司及跨领域公司。由于中国农产品流通行业企业数量众多,市场分散,第二梯队企业数目众多,市场份额约60%;(3)第三梯队:公司规模小、发展具有地域性、知名度低的农产品流通公司,市场份额约20%。受
  • 2024年中国纳米药物行业分析报告:中国纳米药物市场规模分析
    2024-09-14 09:49:43
    由于科学的迅速发展,人们已经开发了大约50种基于纳米颗粒的药物。纳米药物主要受三个因素影响:分子分布特征(biodistribution characteristics)、细胞摄取率和最终被组织清除的机制。药物的尺寸决定了其如何被身体清除。尺寸小于10nm的颗粒会被肾脏清除;而尺寸大于10nm的颗粒则会通过肝脏和单核吞噬细胞系统消除。生命科学领域纳米结构应用的销量(例如纳米颗粒、纳米球、纳米胶囊和量子点)持续增长。2023年,我国纳米药物市场规模达到238.1亿元。图表:2019-2023年中国纳米药物市场规模情况数据来源:中经百汇研究中心更多研究内容详见中经百汇编撰的《中国纳米药物行业分析报告》,中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。
  • 2024年中国地理信息系统行业分析报告:地理信息系统市场结构占比分析
    2024-09-10 09:58:18
    地理信息系统产业大体上分为三个类型,即上游(数据提供商)、中游(产品平台提供商)、下游(服务或者应用提供商)。中、下游可以统称为专业解决方案提供商。专业解决方案市场按照产业链可以划分为GIS基础平台软件,GIS行业应用平台软件和GIS应用服务(即定制软件开发)三个层次。其中GIS基础平台软件可以认为是行业的制高点,各种行业应用都需要在基础平台上开发完成。且应用软件厂商对平台软件有很强的依赖性和粘性,这让经营GIS基础平台的领先企业比较容易保持已经到手的市场领先地位。同时,平台软件的可重复销售性又让供应商可以保持较高的毛利率。图表:2020年中国GIS软件市场结构分析数据来源:中经百汇研究中心在我国交通GIS和网络GIS是GIS的主要发展领域。GIS在商业及民用领域最广泛的应用就是汽车导航和网上地图服务。交通信息与地理空间信息息息相关,因此,交通领域必然是GIS的重点应用领域之一。随着汽车拥有量和物流业在中国的不断增加,对交通信息和车辆导航的需求也逐渐增大。交通GIS凭借其强大的交通信息服务和管理功能必将促进交通规划、建设、管理以及智能交通的发展,同时可以带来巨大经济及社会效益。更多研究内容详见中经百汇编撰的《
  • 2024年中国人力资源培训行业发展现状:市场规模9981亿元,万亿赛道已见雏形
    2024-05-22 09:26:53
    1、人力资源培训行业发展现状分析人力资源培训的目的是通过合理的培训提升单位员工的整体素质,培养适应现代化高速发展的新型人才。因此,在员工培训上单位应该树立明确的目标,建立长效机制,不能走一步说一步。但是我国人力资源培训的现状却是诸多的单位培训缺乏明确的目标,培训流于形式,往往是创造机会给员工一定的休闲时机,没有实质性的培训内容。单位并没有很好地结合本单位的实际情况,围绕单位的整体运营机制的优化开展合理的培训,培训内容肤浅,没有体系。国外规范化的管理体系,明确地规定了各个时期各个阶段,所要培训员工的内容和要求。 我国目前的人力资源培训,往往都是在出现问题后进行,具有明显的滞后性。在培训内容的设计上也存在严重的误区,往往是临时治疗,没有长远的眼光。另外一种形式是为了完成上级部门下达的任务,每年要进行必要的培训,这样的培训没有合理的取向,只是为了应付。导致培训的形式化,耗费了大量的人力、物力和财力,却没有达到应有的效果。2、人力资源培训行业市场规模分析2021年举办培训班47.78万次,比2020年增加4.78万次,增长了11.12%。2023年,举办培训班55万人次左右。图表:2019-2023年中国人力资源服务
  • 2026年中国门窗行业分析报告:门窗行业发展现状分析
    2026-01-19 10:49:36
    中国门窗行业正处于从增量市场向存量市场转型的关键阶段,同时叠加消费升级与政策导向的双重驱动,行业整体呈现出市场分化加剧、产品迭代加速、竞争维度升级的发展特征。传统单一产品供应模式逐渐式微,以性能升级、服务增值、场景适配为核心的综合竞争力成为企业突围的关键,行业发展质量稳步提升。1、市场格局呈现分化,区域特征与品类竞争并存当前门窗行业市场格局呈现明显的分化态势,一方面是高端市场与低端市场的需求分层,低端市场仍深陷价格战泥潭,而高端市场则聚焦产品性能、设计美学与服务价值的竞争;另一方面,品类竞争呈现“铝塑木三分天下”的格局,且区域分布特征显著。北方市场因气候特点,保温性能优异的品类更受青睐,南方市场则因湿热气候与审美偏好,以耐候性强、适配大跨度设计的品类为主导,中西部新兴市场则呈现多品类混战的局面。同时,头部品牌开始打破地域壁垒,跨界布局多元品类,推动市场竞争从区域割据向全国性整合演进。2、产品技术迭代升级,绿色节能与功能创新成为核心方向技术创新驱动产品结构持续优化,绿色节能成为行业升级的核心主线。企业纷纷加大在节能技术上的研发投入,通过型材改良、玻璃升级、密封工艺优化等方式提升产品节能性能,适配绿色建筑发展要求
  • 2025年中国期货行业分析报告:中国期货行业五力竞争模型分析
    2025-07-30 09:07:12
    1、现有企业间竞争(1)我国期货行业头部公司多具备券商背景。截至2024年,全国共有151家期货公司,按照股东背景分类大致可以划分为券商系(由大券商主要参控股,以中信期货、永安期货为例)和非券商系(由产业、央企及其他资本主要参控股,以五矿期货、中粮期货为例)。(2)期货行业头部效应近年逐渐凸显。从交易量集中度来看,期货行业主体分化不断加剧。(3)我国期货行业相对依赖经纪业务,同质化竞争激烈导致佣金率整体下滑。期货公司主营业务包括经纪业务、资产管理业务、期货交易咨询业务以及风险管理业务,如果通过净额法计算,则经纪业务是我国期货行业最主要的收入来源。由于盈利模式单一,手续费低价竞争成为了国内期货行业的主要竞争手段之一,导致我国期货行业佣金率持续面临下滑压力。2、潜在进入者分析我国期货行业潜在进入者威胁较小,主要原因是行业盈利能力较弱和行业进入壁垒很高。期货行业盈利水平比较低,盈利能力比较弱,对潜在进入者的吸引力比较低。监管部门不再批设新的期货公司营业执照,期货公司数量不会继续增加,相反,只会因兼并重组减少。所以,期货行业进入壁垒非常高。3、替代品威胁分析我国期货行业替代品威胁很大,主要原因是行业的替代品数量很多和
  • 2024年中国船舶拆解行业分析报告:船舶拆解行业竞争格局分析
    2024-12-13 08:53:27
    一、船舶拆解行业五力模型中国船舶拆解行业在五力模型的各个方面都面临着不同程度的挑战和机遇。竞争市场竞争激烈,但随着环保法规的推动,企业也在不断转型和提升技术水平。上游供应商议价能力相对较弱,下游购买者有一定的议价能力,但环保法规也限制了他们的议价空间。替代品威胁相对较小,而潜在进入者的威胁也受到一定的进入门槛限制。未来,船舶拆解行业需要不断创新和发展,提高技术水平和环保标准,以应对各种挑战,实现可持续发展。1、现有竞争者目前,中国船舶拆解行业存在企业数量众多、规模较小的问题,市场竞争格局呈现出“小型企业多,大型企业少”的状态。全球船舶平均报废年龄约为20-25岁,每年有大量船舶退役,为船舶拆解市场提供了丰富资源。船舶拆解市场主要集中在亚洲地区,特别是印度、孟加拉国和巴基斯坦等国家,这些国家由于低廉的劳动力成本和相对宽松的环境法规,吸引了大量的船舶拆解活动。而中国作为造船大国,也在积极发展船舶拆解行业,并不断提升技术水平和环保标准。在竞争格局上,船舶拆解行业呈现出多元化的市场主体,包括国内外的大型企业、中小企业及个体拆船企业等。大企业依靠其规模优势和技术实力,占据了行业的高端市场;而中小企业和个体拆船企业则通过
  • 2025年中国变频器行业分析报告:变频器行业竞争格局及竞争者战略布局状况
    2025-08-15 09:28:30
    一、变频器市场竞争格局中国变频器市场竞争呈现多元主体角力态势,国际品牌如西门子、ABB等凭借长期技术积淀与品牌影响力,在高端市场占据主导地位,其产品在核心芯片应用、复杂工况适应性及精密控制算法上优势显著,尤其在新能源、高端制造等领域占据较大份额;国内企业则形成梯度竞争格局,汇川技术、英威腾等头部企业通过加大研发投入,在中高端市场加速突破,布局数字化解决方案与海外市场拓展,合康新能、伟创电气等企业则在细分领域深耕,凭借性价比优势巩固中低端市场份额,同时积极推进IGBT等核心部件国产化与智能化技术融合;行业竞争焦点集中于技术迭代速度、细分场景适配能力及成本控制,国内企业通过产学研合作与产业链协同,持续缩小与国际品牌的差距,推动市场竞争从价格导向逐步向技术与服务驱动转变,形成国际品牌引领高端、本土企业在中低端夯实基础并向上渗透的动态竞争格局。二、变频器竞争者战略布局状况变频器作为调速器和启动器的最佳产品,生产基地集中在长三角和珠三角,北京和山东在变频器生产方面也有一定的实力;北京的高压变频器行业布局较早,在国内高压变频器行业发展较成熟。图表:变频器竞争者战略布局状况资料来源:中经百汇研究中心各上市公司根据行业及自身
  • 2024年科学仪器行业竞争格局分析
    2024-01-02 10:00:00
    1、外资品牌主导高端市场我国科学仪器行业起步较晚,长期以来受海外品牌主导,部分品类的国产化率不到10%,国内科学仪器市场份额主要被国外知名企业占据。图表:外资品牌科学仪器在华布局分析资料来源:博迅生物招股书、中经百汇研究中心2、内资品牌集中度低且营收规模有限国内科学仪器行业发展相对滞后,表现为企业数量多、技术相对落后,以中小型企业为主,并在中低端领域激烈竞争。多数企业采取作坊式加工生产,不具备严格的工艺流程和检测程序,质量难以保证,与美国、欧洲等企业的同类产品存在较大差距;同时,由于技术储备不足,资金匮乏、规模较小,国内企业仅能专注于生产仪器设备中的某一类产品,并在上述产品上展开价格竞争。经过长期的发展,国内已有少数领先企业在单一细分领域形成了一定的收入规模、技术积累与品牌影响力,个别产品已经达到/超过国际标准,并成功切入部分高端客户,实现了进口替代;但相较于国际品牌,国产仪器行业企业在营收规模、产品管线丰富程度、品牌力及产品力上与外资龙头相比仍有一定差距。国内科学仪器行业已上市的企业主要情况如下:图表:国内科学仪器行业主要企业情况资料来源:博迅生物招股书、中经百汇研究中心3、通过外延式并购或自主开发产品实现
  • 阿胶行业产业链分析
    2023-04-09 20:24:34
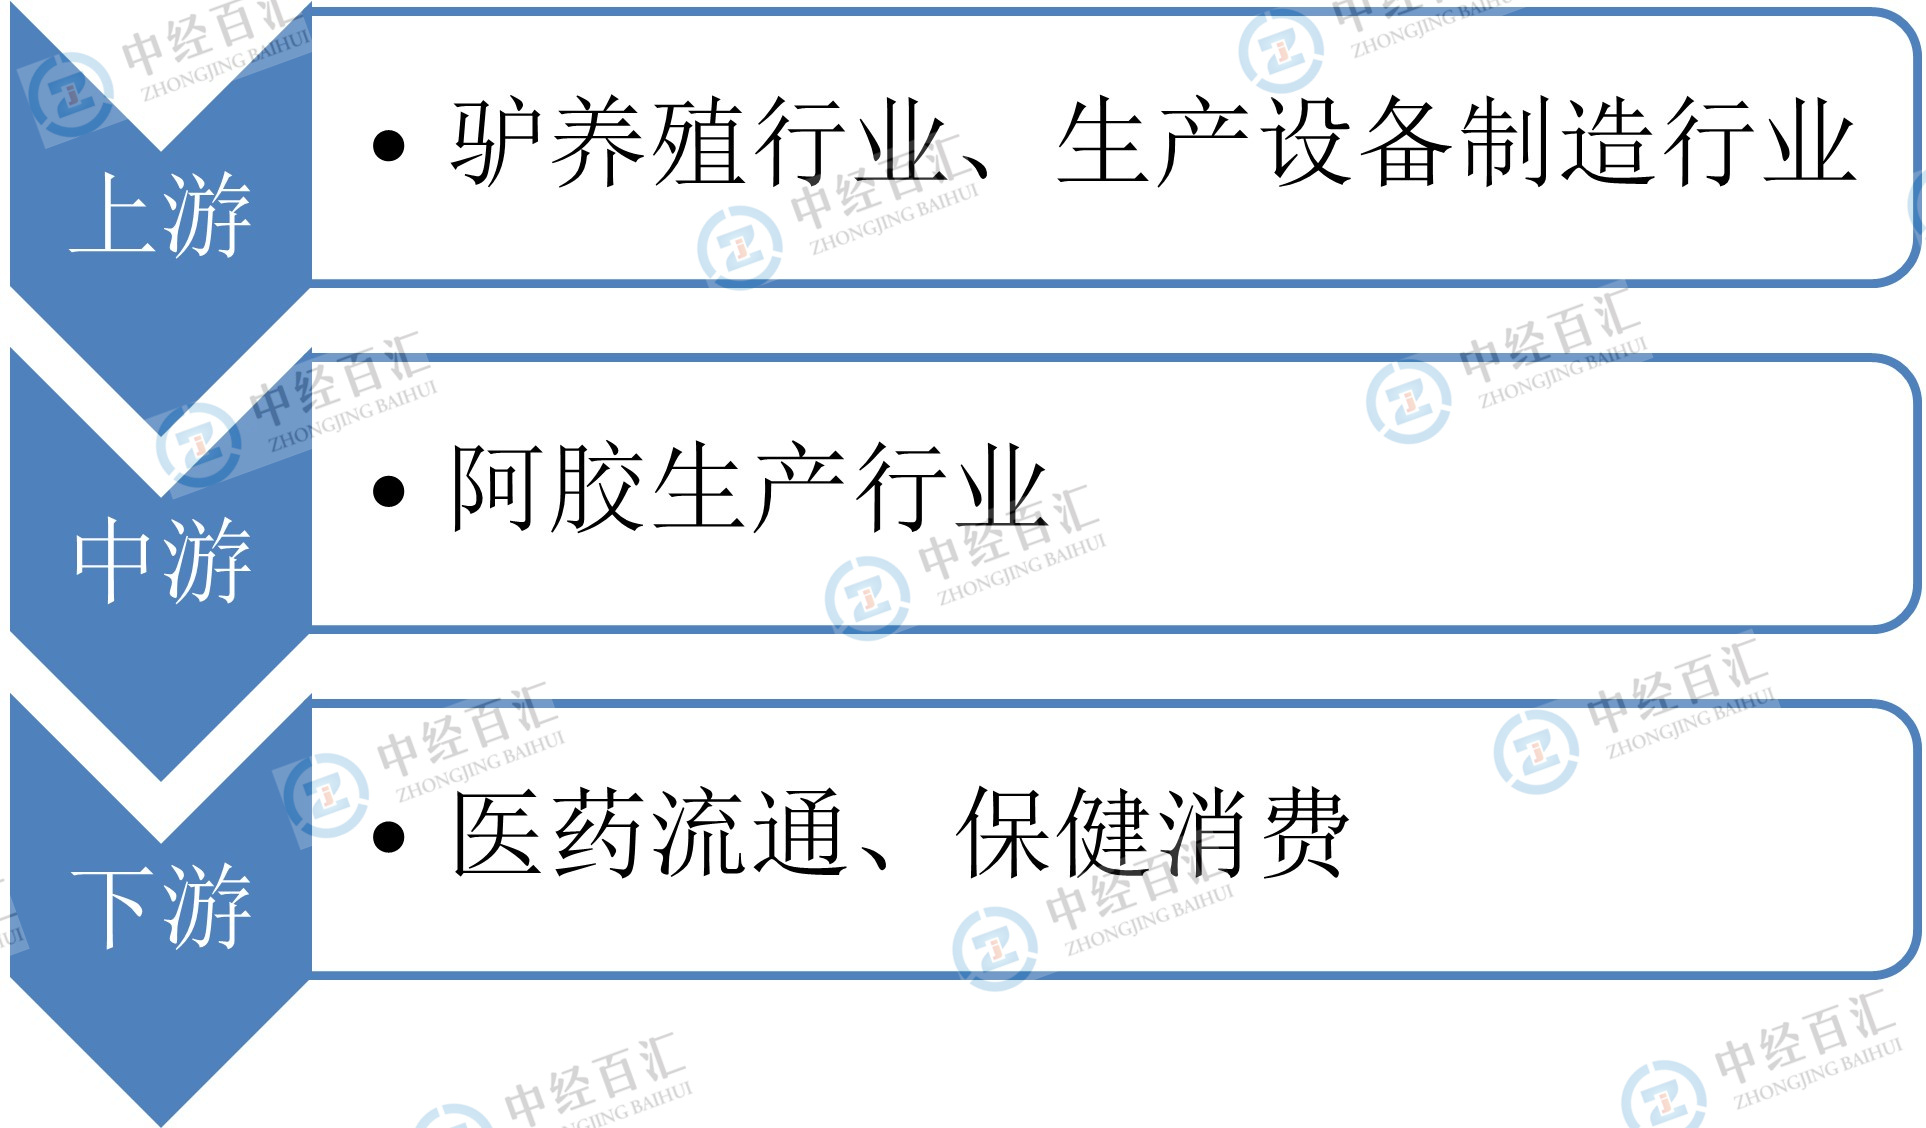
    现在的市场发展形势往往是一个产业遭难,其上下游产业都会受到影响和株连。这也在证明着产业间的关联度在日益密切,链条关系在日趋紧扣。上游各产业产品供应的稳定、及时,产品质量的稳定,合作关系的稳定及产品创新速度、生产成本高低等都会对阿胶行业的健康、可持续发展产生积极或消极的影响。既然是上下游的产业,势必会有唇齿相依的关联,就应该有一个密切的合作关系,以促进各自的共同发展。 阿胶产业链以驴养殖为核心,上游为养殖行业,下游为销售部门如药品的批发零售等。其中,一部分驴皮主要来源于国内相关养殖行业,而另一部分则源自进口。阿胶下游产业一部分为阿胶片剂、冲剂等偏向药物的产品,另一部分产品则以保健功能为主。 图表:阿胶行业产业链预览 资料来源:中经百汇研究中心 更多研究内容详见中经百汇编撰的《中国阿胶行业市场研究与发展战略规划分析报告》,中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。
  • 2018-2022年中国职业培训行业市场规模分析
    2023-05-17 10:39:48
     2023-2028年中国教育培训行业市场研究与发展战略规划分析报告  2023-2028年中国职业教育市场研究与发展战略规划分析报告  2023-2028年中国高等职业教育行业发展前景与投资战略规划分析报告 职业教育肩负着培养多样化人才、传承技术技能、促进就业创业等重要职责,于国家发展具有重要战略意义。2022年,中国职业教育行业市场规模10623亿元,其中职业培训行业市场规模4191亿元。职业培训行业在个人、企业、与社会角度均起到积极的推进作用,具有重要的战略意义。职业培训作为职业教育的重要板块,占比常年维持在40%左右,随着整个职业教育行业的发展而同步发展。 图表:2018-2022年中国职业培训行业市场规模分析 数据来源:中经百汇研究中心 职业培训行业的发展增速主要由几大因素导致: ◇政策因素:国家对于职业培训行业的逐步重视,并立法承认其社会地位,行业增速将明显提高。 ◇社会因素:国民的生活水平提高,对于再教育、终身教育的接受程度逐步提高,可用于培训的资金也相对提升,对于教育培训涉及范围的拓展起到积极作用。 ◇