• 2018-2022年中国净水类家电行业市场规模分析
    2023-05-26 14:21:49
     2023-2028年中国小家电行业深度调研与投资战略规划分析报告  2023-2028年中国智能家电行业市场研究与发展战略规划分析报告  2023-2028年中国智能家居行业市场前景预测与投资战略规划分析报告 根据奥维云网数据,国内净水类家电市场规模从2016年的295.1亿元增长至2019年的443.4亿元,年复合增长率为14.54%,增长强劲。受经济环境影响,净水类家电2020年市场规模出现一定程度的下滑,伴随经济回暖2021年实现一定回升。2022年,净水类家电市场规模增长至368.6亿元。后续伴随居民水健康意识不断提升、更新换代产品需求以及三四线市场下沉发展等因素,预计净水类家电将实现较快发展。 图表:2018-2022年中国净水类家电行业市场规模分析 数据来源:奥维云网、中经百汇研究中心 随着全民健康消费理念的日益普及,饮用水的安全与健康逐步成为提高生活品质的首要问题。消费者对净水类产品,以及餐厅、厨房、洗手间等多场景下家庭水质提升综合解决方案的需求快速增加。目前,国内消费者健康意识的空前觉醒,以及对于家居生活空间品质需求的
  • 爆破器材产业链分析
    2023-04-09 11:40:20
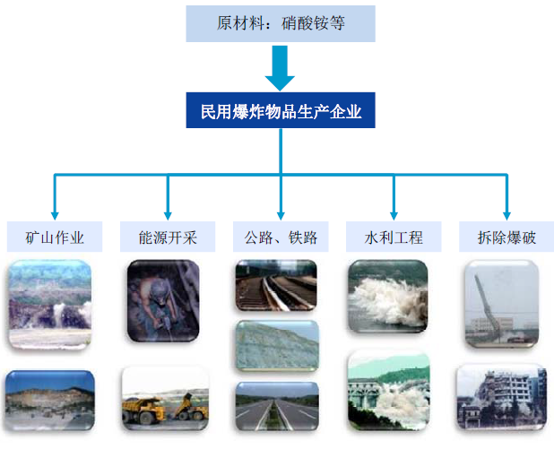
      爆破器材行业的上、下游产业链关系如下图所示:  1、上游行业对爆破器材行业的影响  爆破器材行业的上游为生产所需的基础化工原料行业,硝酸铵是工业炸药最主要的原材料。硝酸铵是以煤炭或天然气为原料制作合成氨,以其为基础加工而成的。硝酸铵有三种用途:主要用作爆破器材器材中工业炸药的原料,占硝酸铵总消费量的64%;二是改性或加工成复合肥用作农用化肥,占总消费量约26%;三是出口,约占总需求的6%-8%;少量用于制冷剂、氧化氮吸收剂和色层分析试剂等领域。  硝酸铵属于危险化学品中的氧化剂类,国家在2002年之后将硝酸铵纳入民用爆炸物品管理体系,相关的主要法规包括:1)《国务院办公厅关于进一步加强民用爆炸物品安全管理的通知》(国办发[2002]52号)将硝酸铵列入《民用爆炸物品品名表》,其销售、购买和使用纳入民用爆炸物品管理,同时暂停进口硝酸铵。不再批准设立新的硝酸铵化肥生产厂(点)。硝酸铵只允许销售给爆破器材器材定点生产企业和制药、制冷剂等生产企业及有关的教学、科研单位。国家在完全限制硝酸铵进口的同时,对硝酸铵的出口实施零关税鼓励出口;2)《民用爆炸物品安全管理条例》,硝酸铵
  • 2025年中国医疗机器人行业分析报告:医疗机器人产业链及上下游分析
    2025-08-06 09:51:08
    一、行业产业链分析医疗机器人产业链上游为原材料、功能零部件以及核心零部件构成,其中核心零部件主要由伺服电机、传感器、控制器、减速机组成;产业链中游则是医疗机器人本体制造以及系统集成;产业链下游为设备代理商、各级医疗机构等,主要应用场景为手术、护理、康复、移送病人、运输药品等。图表:医疗机器人行业产业链分析资料来源:中经百汇研究中心二、产业链上游分析医疗机器人产业链的上游环节是整个产业发展的根基,主要由原材料、功能零部件以及核心零部件三大类构成,它们共同为中游医疗机器人的研发与生产提供关键支撑。其中,原材料涵盖传统材料如铸铁、铝合金、不锈钢等,这些材料凭借其稳定的物理性能和良好的加工性,成为医疗机器人机身及基础结构的重要组成部分;同时,碳纤维、尼龙等复合材料等新材料的应用,也为机器人实现轻量化、高强度等特性提供了可能。功能零部件则包括工装夹具等各类医疗专用工具,它们在机器人的具体操作中发挥着辅助作用,确保医疗流程的精准执行。而核心零部件作为上游环节的重中之重,主要由伺服电机、传感器、控制器和减速机组成——伺服电机为机器人的机械运动提供精准动力,决定了动作的灵活性与稳定性;传感器如同机器人的“感官系统”,能够实时
  • 2018-2022年中国城市规划行业市场规模分析
    2023-12-01 17:55:07
    1、城镇化进程持续快速推进,市场容量稳步提升城市规划业务发展与城镇化进程有着直接的联系,城镇化率的不断提升和城乡高质量的可持续发展导致相应的主体存在规划编制的需求。改革开放以来,我国城镇化进程逐步加快,截至2022年末我国城镇常住人口9.21亿人,城镇化率达到65.22%,保持不断增长趋势。我国城乡之间的基础设施和公共服务仍有明显差距,这些客观现实持续吸引着农业转移人口进城,农民进城仍是大趋势。从国外情况来看,法国、日本、韩国等已经完成城镇化的发达国家,在城镇化率达到60%以后的十多年仍保持了较快发展。根据国家发改委2022年7月发布的《“十四五”新型城镇化实施方案》,“十四五”时期新型城镇化战略的目标为到2025年,全国常住人口城镇化率稳步提高,户籍人口城镇化率明显提高。根据联合国可持续发展解决方案联盟与德国贝塔斯曼基金会等联合发布的《2022年可持续发展报告》,2022年我国可持续发展水平在全球排名第56位,其中我国在可持续城市与社区领域依然面临需要持续提升的压力。城乡可持续发展仍然面临持续提升需求,高质量的城市规划业务仍具有广阔的发展空间。2、城市建成区面积持续增长,基础设施固定资产投资额保持高位,市场
  • 2023年中国铜合金行业竞争格局分析
    2023-05-11 13:42:28
    铜合金从加工形态上区分,是指由铜合金制作出的各种形状的铜材,如铜板、铜带、铜线、铜排、铜管、铜棒、铜箔等,目前我国是世界上铜产品较为丰富的国家之一,铜合金有近千个产品品种。 1、中国铜合金行业竞争梯队 我国铜合金产业的上市公司数量不多,中游包括楚江新材(002171.SZ);众源新材(603527.SH);鑫科材料(600255.SH);电工合金(300697.SZ)等。我国铜合金行业企业可分为三大梯队。第一梯队为江西铜业(600362.SH),营业总收入3681.59亿元;第二梯队以金田股份(601609.SH)、海亮股份(002203.SZ)、楚江新材(002171.SZ)等为主,总营收在100-1000亿元;第三梯队以博威合金(601137.SH)、众源新材(603527.SH)、精艺股份(002295.SZ)、鑫科材料(600255.SH)等企业为主,总营收在100亿元以下。 图表:2023年中国铜合金行业竞争梯队情况 资料来源:中经百汇研究中心 从铜合金行业上市公司的地区分布来看,安徽铜合金行业的上市企业数量最多,其中不乏楚江新材(002171.SZ)、众源新材
  • 2024年中国非油品行业产业链分析
    2024-03-29 10:04:35
    一、产业链结构分析加油站的非油品行业产业链涉及多个环节和多个行业,包括设备供应商、餐饮和便利店、洗车服务、维修和保养服务、支付服务、金融服务、广告和促销服务,以及物流和供应链管理等。这些环节和行业共同构成了加油站的非油品服务体系。图表:非油品行业产业链分析资料来源:中经百汇研究中心二、产业链上游分析加油站设备供应商:加油站设备供应商是加油站非油品行业产业链的重要上游环节。他们负责生产和供应加油站所需的设备,如油泵、储油罐、计量系统等。供应商通常会提供设备的安装和维修服务。餐饮和便利店供应商:加油站的餐饮和便利店通常需要从供应商处采购食品、饮料、零食和其他生活用品。供应商可能是食品和饮料制造商、零食公司等。他们负责生产和供应这些产品,并提供相应的配送服务。洗车设备和清洗用品供应商:加油站提供洗车服务时,需要从供应商处采购洗车设备和清洗用品。供应商负责生产和供应这些设备和用品,并提供相应的配送服务。维修和保养服务供应商:加油站通常会提供汽车维修和保养服务,如更换机油、更换雨刷、轮胎维修等。这些服务通常由汽车维修店或维修服务供应商提供。供应商负责提供相关的维修和保养服务,并提供所需的零部件和配件。加油卡和支付服务供
  • 2018-2022年中国智慧能源行业市场规模分析
    2023-11-02 23:45:27
    在“新基建”等利好政策加持、居民人均可支配收入提升等带动能源消费需求增长的背景下,中国智慧能源行业市场规模持续增加,2022年,智慧能源行业市场规模达到10791.5亿元。图表:2018-2022年中国智慧能源行业市场规模分析数据来源:中经百汇研究中心智慧能源是物联网、云计算技术等新兴互联网技术与能源行业高度融合的产物。工业企业通过运用高新互联网技术优化能源行业的生产、传输、消费等环节,实现能源行业清洁化、信息化、数字化、智能化发展。未来5年,受益于“新基建”等利好政策加持、居民人均可支配收入提升与中国城镇化率提高等带动能源消费需求增长等,中国智慧能源行业将继续稳步增长,市场规模将持续增加。更多研究内容详见中经百汇编撰的《中国智慧能源行业分析报告》,中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。
  • 2023年中国建筑装饰材料行业产业链分析
    2023-05-26 10:08:48
     2023-2028年中国建筑装饰材料行业发展前景与投资战略规划分析报告  2023-2028年中国瓷砖行业市场研究与发展战略规划分析报告  2023-2028年中国卫生陶瓷行业产销需求与投资预测分析报告 1、产业链分析 图表:建筑装饰材料行业产业链分析 资料来源:中经百汇研究中心 2、上游行业 从上游供应商采购的原材料主要包括铝板、不锈钢板、石材、胶粘剂等,上游行业包括铝板、不锈钢板等金属材料制造企业和石材、胶粘剂等非金属材料制造企业。原材料在建筑装饰材料企业的生产成本中占比较高,上游原材料市场价格波动对行业的生产成本产生一定的影响。上游行业生产企业众多,产能供应充足,整体上处于充分竞争的发展状态,技术水平及质量稳定性可以满足建筑装饰材料行业生产经营要求。 3、下游行业 下游客户主要为建筑装饰总承包商或业主单位。目前,我国城镇化建设处于快速发展时期,基础设施建设、房屋建筑装修的需求保持持续旺盛的态势,推动建筑装饰材料行业持续发展;另外,随着装配式建筑和绿色建筑模式的持续推广和快速发展,具备轻量化、高性能、绿色环保等特
  • 2023年中国光伏颗粒硅行业产业链分析
    2023-05-12 14:53:04
     2023-2028年中国单晶硅行业市场研究与发展战略规划分析报告  2023-2028年中国多晶硅行业市场研究与发展战略规划分析报告  2023-2028年中国光伏组件行业发展前景预测与投资战略规划分析报告 一、光伏颗粒硅行业产业链分析 光伏颗粒硅产业链是由上游原材料及硅料设备、中游颗粒硅生产厂商以及下游光伏硅片厂商构成;中游颗粒硅工艺渗透率较低,仅有少数多晶硅企业有所布局,未来还有很大的增长空间。 图表:光伏颗粒硅行业产业链分析 资料来源:中经百汇研究中心 二、光伏颗粒硅行业产业链上游分析 原材料方面,中国在工业硅领域的主导地位可以极大地保障下游供应链的安全稳定;硅料设备方面,由于核心设备的不同,随着颗粒硅渗透率的提升,将为硅料设备行业带来新的增长点。 图表:中国工业硅消费占比 数据来源:中经百汇研究中心 ◇工业硅原料供给相对稳定,利于下游多品硅环节快速扩产 从需求端来看,2021年多品硅是工业硅下游第三大应用领域,2010-2021年消费需求复合增长率约为18%,增速超过了同期有机硅对工
  • 2026年中国宠物食品行业报告:宠物食品行业市场规模及增长阶段定位分析
    2026-07-15 14:41:47
    一、宠物食品市场规模与增长阶段定位 2025年中国宠物食品行业零售市场规模达1084亿元,行业整体完成从早期依靠养宠户数扩张、低价产品普及的高速增量阶段,正式转入存量提质、结构升级的稳健增长阶段,当前城镇犬猫总量增速放缓、数量红利逐步见顶,市场扩容核心由“养宠户数增加”切换为“单宠消费提升、细分品类扩容”;宠物食品在整体宠物消费中占比稳定超53%,仍是行业第一大刚需板块,对比欧美成熟市场国内养宠渗透率、高端功能粮普及率仍存在显著差距,中长期具备持续扩容基础,短期增速由过去双位数高速回落至5%-10%区间,呈现总量稳步抬升、内部赛道分化的阶段性特征。 图表:2021-2025年中国宠物食品行业市场规模情况 数据来源:中经百汇研究中心 二、宠物食品规模增长的核心底层驱动逻辑 (一)社会人口与情感需求底层支撑 国内单身群体、一人户家庭、丁克家庭规模持续扩大,Z世代、千禧一代成为核心养宠群体,占养宠总人群60%以上,宠物从传统附属动物转变为家庭情感陪伴成员,情感拟人化养育观念彻底重构消费意愿;叠加人口老龄化带来的精神陪伴需求释放,宠物的情感价值催生刚性食品消费需求,即便宠物
  • 2024年中国基因治疗运行业分析报告:基因治疗行业经营模式及部分企业比较分析
    2024-09-19 08:35:05
    一、中国基因治疗行业经营模式分析1、商业模式“院校合作+基因治疗先导研究+基因治疗产业化”的商业模式。一方面,通过服务科研院所,加强对基础科学、基因治疗先导研究发展趋势的追踪,保持基础研发创新能力,并通过服务药物的全研发生命周期,深入把握基因治疗前沿技术工艺的发展方向,不断提高CRO/CDMO技术竞争力;另一方面,通过整合科研及制药领域的外包市场需求,扩大一体化CRO/CDMO服务场景,强化基因治疗综合服务平台的定位。2、研发模式围绕基因治疗载体的研发和大规模生产技术进行研发,以持续强化基础底层技术水平及产业化基因治疗开发服务能力。该等研发保密严格、专利保护性强、技术壁垒高,故均采用自行研发模式。研发需求主要有三个来源,一是根据市场需求趋势发起的新型或改良型基因治疗载体开发,二是根据基因治疗行业技术趋势发起的新型载体开发,三是项目运行过程中产生的产品和技术研发需求。3、采购模式(1)合格供应商制度采用合格供应商制度,对潜在供应商的基本概况、经营状况、质量管理体系等方面进行审查,并将审查合格的供应商纳入采购范围,所需物料均在合格范围内采购。采购模式为自主采购,采购方式包括按料下单和策略备料。按料下单方式,系根据
  • 2023年中国智能门锁行业产业链分析
    2023-05-11 09:55:49
    一、智能门锁行业产业链分析 智能门锁产业链上游为电子元件、云服务和五金件生产厂商,中游为智能门锁厂商,下游为终端客户,其中中游议价能力最强。 中国智能门锁行业产业链具备链条长、要求高以及事项多等特点,上游参与者为各类电子元件、云服务以及五金件的生产厂商,中游参与者为智能门锁厂商以及销售商,下游为面向B端与C端的终端客户。 图表:智能门锁行业产业链分析 资料来源:中经百汇研究中心 二、智能门锁行业下游市场分析 从渠道来划分,智能门锁的线下市场规模略高于线上市场,疫情推动了线上市场规模进一步扩大,但未来随着全面整装政策的推动,线下2B市场将得到较快发展。 图表:智能门锁销售渠道概况 资料来源:中经百汇研究中心 ◇智能门锁销售渠道处于智能门锁产业链下游,智能门锁经销商主要通过工程渠道、线上零售、线下零售以及门配市场等渠道方式向用户出售智能门锁,其应用领域包括公寓、酒店、写字楼以及机场等具备用锁需求的场景。 ◇智能门锁销售渠道面向的用户分为B端用户与C端用户,其中C端用户以家庭应用为主,其对智能门锁产品需求多样化且对性能、设计方面的要求相比B