• 2026年中国泵业分析报告:中国泵产量及市场规模分析
    2026-04-01 14:38:55
    泵是一种借助动力装置驱动流体(液体、气体或气液混合物)流动,实现能量传递与流体输送的通用机械,核心技术涵盖流体力学设计、精密制造、驱动控制、密封防护等多学科领域。其核心功能包括流体的增压输送、循环输送、定量输送三大类,具体可应用于液体提升、介质循环、精准计量、高压输送等场景,能够满足不同行业对流体输送的压力、流量、精度等差异化需求,是连接流体生产、加工、应用各环节的核心枢纽。1、泵行业发展概况泵是把电动机的机械能转换成流体介质的动能、势能,通过向流体供给能量,使其克服流动中的阻力,保持在设备或管道中的流量并实现流体介质输送的机械,是国民经济中应用最为广泛的通用机械产品之一,随着经济全球化和国内外居民生活水平的提高,城市化进程的逐渐加快以及农村现代化建设的不断发展,卫浴、水上康体设施、商业、工业、新能源、市政工程、水利设施、农业灌溉等领域的投资和建设带来了巨大的离心泵需求,中国已发展成为全球泵产品的重要生产基地,具备相当的生产规模和技术水平。但世界经济受多种因素影响,存在不确定性和不稳定性,发展速度放缓,需求有所减少。泵行业作为通用机械制造业的核心与国民经济发展的关键基础产业,其产品广泛应用于环保水处理、市政水
  • 2023年中国沼气发电行业竞争格局分析
    2023-09-20 10:24:25
    沼气发电属于再生能源发电范畴,沼气燃烧发电是随着大型沼气池建设和沼气综合利用的不断发展而出现的一项沼气利用技术,它将厌氧发酵处理产生的沼气用于发动机上,并装有综合发电装置,以产生电能和热能。沼气发电具有创效、节能和环保等特点,是一种分布广泛且价廉的分布式能源。沼气发电通过气体收集、气体压缩净化、填埋气体发电机组和发电机发电与升压上网四大系统,将填埋场影响环境和安全的甲烷、氨气、硫化氢变成清洁能源送入千家万户,以实现垃圾无害化处理和资源再利用。一、沼气发电行业竞争格局分析沼气发电行业竞争格局如下所示:(1)第一梯队:包括百川畅银、光大、蒙牛等。其企业投资数目、垃圾发电装机容量、垃圾处理量、发电量等均属于行业领先地位;龙头规模效应明显,核心技术领先,公司业务覆盖率广,碳减排交易是重点。截至2023年3月,百川畅银总市值45.10亿,目前投入运营的发电项目总数107个,光大环境2022年市值205.97亿元,发电项目总数176个,位列沼气发电龙头地位。(2)第二梯队:杭州锦江和尚远环保,进场比第一梯队晚一些,投资数目不及第一梯队,市场占有份额也没有第一梯队高,这个梯队里,从企业注册资本情况来看,杭州锦江集团较高,超
  • 2018-2022年全球及中国电子特种气体行业市场规模分析
    2023-06-08 09:44:11
     2023-2028年中国电子特种气体(ESG)行业发展前景预测与投资战略规划分析报告  2023-2028年中国特种气体行业发展前景预测与投资战略规划分析报告  2023-2028年中国工业气体行业发展前景预测与投资战略规划分析报告 1、电子特种气体简介 电子气体包括大宗电子气体和电子特种气体,是集成电路、显示面板、半导体照明、光伏等行业生产制造过程中不可或缺的关键性材料,是集成电路制造的第二大制造材料,仅次于硅片,占晶圆制造成本的13%。电子特种气体主要应用于光刻、刻蚀、成膜、清洗、掺杂、沉积等工艺环节,主要分为三氟化氮等清洗气体、六氟化钨等金属气相沉积气体等。 2、全球电子特种气体市场容量 根据TECHCET数据,全球电子特种气体的市场规模2017年约为36.91亿美元,2022年增加至50.01亿美元。 图表:2018-2022年全球电子特种气体行业市场规模分析 数据来源:TECHCET、中经百汇研究中心 从全球来看,电子特种气体应用于集成电路行业的需求占市场总需求的71%,应用于显示面板行业的需求占市场总需求
  • 2023年中国生鲜电商行业竞争格局分析
    2023-05-17 09:04:46
     2023-2028年中国生鲜电商行业解决方案与投资策略规划报告  2023-2028年中国冷链物流行业市场研究与发展战略规划分析报告  2023-2028年中国农产品冷链物流行业发展前景与投资战略规划分析报告 1、中国生鲜电商行业竞争格局分析 从我国生鲜电商行业现有竞争梯队布局来看,第一梯队企业包括盒马鲜生、京东生鲜、叮咚买菜等,发展时间较长,布局较为完善。第二梯队企业主要包括各类商超电商平台,如永辉超市、大润发、沃尔玛等。具体竞争梯队建设情况如下: 图表:中国生鲜电商行业竞争梯队分析 资料来源:中经百汇研究中心 从我国生鲜电商产业链企业区域分布来看,生鲜电商行业产业链企业主要分布在江苏省,其次是山东省和广东省。其余地区河南省、湖南省、江西省也有较多企业分布。 2、生鲜电商行业市场集中度分析 结合网经社披露的我国生鲜电商行业市场规模及代表企业的营业收入来进行生鲜电商行业集中度的测算。其中排名前三的企业市场集中度达到30%;排名前五的企业市场集中度为35%。 3、中国生鲜电商行业企业布局及竞争力评价 在中国
  • 2018-2022年全球及中国显示驱动芯片行业市场规模分析
    2023-06-12 09:30:50
     2023-2028年中国集成电路(IC)行业深度调研与投资战略规划分析报告  2023-2028年中国第三代半导体材料行业发展前景预测与投资战略规划分析报告  2023-2028年中国芯片设计行业市场研究与发展战略规划分析报告 1、全球显示驱动芯片行业市场规模分析 显示驱动芯片行业的发展与面板行业及其终端消费市场发展情况密切相关,主要的终端消费市场集中在显示器、电视、笔记本电脑、智能手机、智能穿戴和车载显示等。晶圆代工与封测产能短缺导致晶圆与封测价格不断上涨,同时全球显示面板市场的增长也带动了显示驱动芯片需求量的增加,两者叠加使得2022年全球显示驱动芯片市场规模增至148亿美元,也是当年全球集成电路市场中增速最快的细分产业之一。 图表:2018-2022年全球显示驱动芯片行业市场规模分析 数据来源:中经百汇研究中心 2、中国显示驱动芯片行业市场规模分析 随着面板制造产能持续向境内转移,中国大陆已经奠定了全球面板制造中心的行业地位,相应的大陆市场也成为全球显示驱动芯片主要市场。2022年,中国大陆显示驱动芯片市场达426亿
  • 建筑节能产业链分析
    2023-04-09 11:34:56
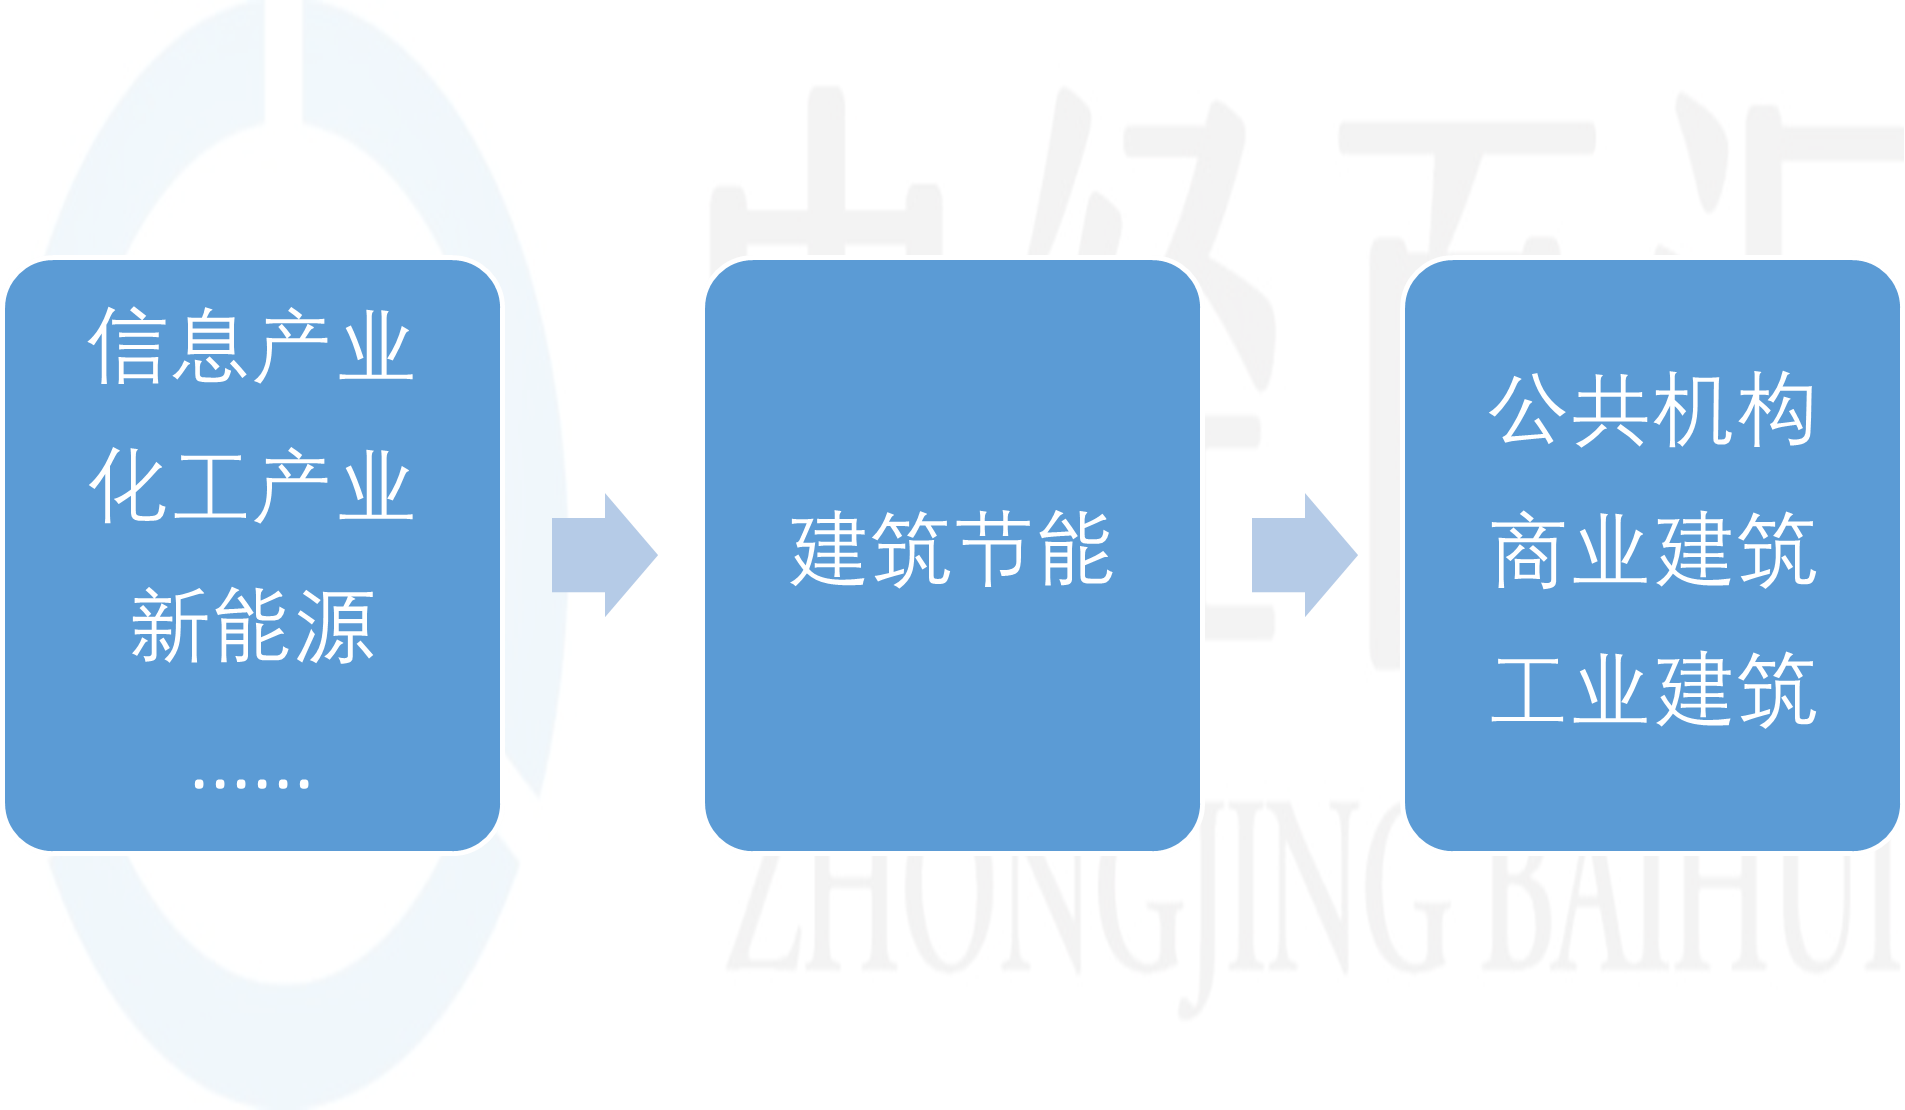
    理想的节能建筑应在最少的能量消耗下满足以下三点:1)能够在不同季节、不同区域控制接收或阻止太阳辐射;2)能够在不同季节保持室内的舒适性;3)能够使室内实现必要的通风换气。目前,建筑节能的途径主要包括:尽量减少不可再生能源的消耗,提高能源的使用效率;减少建筑围护结构的能量损失;开发利用新能源。           整个建筑节能涉及到众多上下游产业,其产业链示意图如下所示。 图表:建筑节能产业链结构分析 资料来源:中经百汇研究中心 1、有利影响 ①目前,建筑节能行业上游的新能源计算机、通信、现代控制等技术不断进步,相关设备尤其是计算机设备性价比不断提高,将促进行业的发展。②我国建筑业及房地产业以每年10%以上的速度在发展。下游建筑行业及房地产业,尤其是办公楼和商业用房投资的快速增长,将提升对行业业务的需求。③我国正采取多种措施节能减排,建筑智能化是建筑业节能减排的措施之一,下游建筑业节能减排投入增加了对建筑智能化和建筑节能服务业务的需求。 2、不利影响 由于国家加
  • 2024年中国供应链管理行业产业链分析:在外包环节业务中的占比也将不断提升
    2024-03-21 10:13:25
    供应链管理就是指在满足一定的客户服务水平的条件下,为了使整个供应链系统成本达到最小而把供应商、制造商、仓库、配送中心和渠道商等有效地组织在一起来进行的产品制造、转运、分销及销售的管理方法。供应链管理包括计划、采购、制造、配送、退货五大基本内容。一、供应链管理行业产业链分析在供应链管理服务产业链中,供应链管理服务属于产业链中游环节,上游环节是主要由货物、产品供应生产或销售厂商组成,上游客户提出供应链优化、调整需求,服务企业对其供应链进行针对性的调整和优化,或者以接收外包的形式接管供应链环节的工作,最终与下游消费端进行对接。图表:供应链管理行业产业链分析资料来源:中经百汇研究中心二、供应链管理服务产业环节占比全球业务流程外包市场包括企业内部运营、企业服务、供应链管理在内,业务流程外包市场规模分配结构中供应链管理约占10%,随着越来越多的企业对于优化供应链环节和降低成本的需求增加,供应链管理服务在外包环节业务中的占比也将不断提升。三、供应链管理服务企业主要类型近些年来,随着中国经济的快速发展,大量的供应链服务公司应运而生。目前,中国境内的供应链服务公司主要有三种常见类型:图表:中国供应链服务公司常见类型分析资料来源
  • 2023年中国氢燃料电池汽车竞争格局分析
    2023-10-10 09:37:04
    中国氢燃料电池汽车的整体行业集中度较高,但竞争格局尚未确定,2019-2022年CR5均在50%以上,TOP5企业排名变动频繁。从汽车上险口径统计,位于第一梯队的宇通客车、福田汽车、佛山飞驰2022年氢燃料电池汽车销量均在500辆以上,出货以商用车为主,第二梯队的上汽大通与苏州金龙年销量在300辆以上,其余企业的氢燃料电池汽车年销量均在200辆以下,市场份额较低。图表:中国氢燃料电池汽车竞争梯队分析资料来源:中经百汇研究中心氢燃料电池汽车竞争格局的形成主要归因于头部企业丰富的技术经验积累与强大的产业链协同能力。位于第一梯队的宇通客车、福田汽车、佛山飞驰皆在商用车制造领域经验丰富,宇通客车作为客车行业的龙头企业,自2009年开始研发燃料电池客车,2012年组建燃料电池与氢能技术研发团队,2014年通过国内首个燃料电池客车生产资质认证,2015年取得国内首款燃料电池客车公告,2017年获得车载氢系统安装资质,历经多年的持续投入与积累,宇通客车在氢燃料电池汽车领域的技术研发早已轻车熟路,而氢燃料电池汽车与传统燃油汽车的最大区别在于动力总成系统,其他部件具有许多相通之处,因此传统车企转型氢燃料电池汽车制造极具优势。佛
  • 2018-2022年中国磷矿石行业市场规模分析
    2023-09-28 10:11:30
    磷矿石是在经济上能被利用的磷酸盐类矿物集合体,是一种重要化工矿物原料,其中的主要矿物为磷灰石,主要化学成分是磷酸钙,按附加阴离子的不同,磷灰石有氟磷灰石、氯磷灰石、羟基磷灰石、碳磷灰石、碳氟磷灰石5种。磷矿的主要脉石矿物包括硅质矿物、硅酸盐类矿物。磷矿石广泛应用于磷氨、黄磷、磷酸、磷化物及其它磷酸盐类等磷化工生产领域。中国磷矿石行业市场规模与农业经济发展状况高度关联。过去五年,中国磷矿石行业受环保整改及行业整顿影响,市场规模(按产量计)存在波动性。自2017年起,受中国政府去产能政策和节能环保政策的推行,湖北、贵州、云南、四川等磷矿石主要开采地区受生态治理等因素影响,磷矿石产量开始逐步下滑,致使中国磷矿石市场规模由2017年492亿元下降至2020年352.17亿元,产量数值连续四年下降。但从2021年起,受下游磷肥的本土需求量及出口量持续扩大影响,中国磷矿石产量上升,且在2020年以后中国磷矿石市场供应端持续紧张,下游需求端表现良好的情况下,市场重心不断冲高,中国磷矿石价格持续上升,中国磷矿石市场规模由2021年710亿元快速增长至2022年937.35亿元。图表:2018-2022年中国磷矿石行业市场规模
  • 2023年中国光伏逆变器行业竞争格局分析
    2023-10-27 09:41:05
    中国光伏逆变器行业市场格局稳定、集中度高,华为、阳光电源、上能电气为行业第一梯队企业,其中华为位居全球光伏逆变器出货量第一。中国光伏逆变器行业呈现充分竞争态势,市场格局较稳定且集中度高,龙头企业受益明显。从中国光伏逆变器出货量来看,华为、阳光电源、上能电气等三家厂商基于其领先的技术优势以及丰富的产品布局,出货量排行业内前三,CR3为66%,为行业第一梯队。在光伏逆变器行业经历了2011-2012年的行业洗牌期(此期间中国厂商大量布局引发价格战),光伏逆变器中小企业逐渐淘汰,市场向第一梯队、第二梯队企业集中,其中以古瑞瓦特、锦浪科技为代表的企业市占率集中在5%-8%区间,为第二梯队企业。从全球光伏逆变器厂商出货量与销量来看,头部企业地位较稳定,腰部企业竞争激烈。在出货量方面,华为、阳光电源与SMA为前三名;在总销量方面,华为、SolarEdge、SMA为前三名,华为在中国与全球销量、出货量均领跑全球市场。在终端需求持续高增长与行业中强者恒强的背景下,未来华为与阳光电源有望持续保持行业主导地位。图表:中国光伏逆变器行业竞争梯队分析资料来源:中经百汇研究中心更多研究内容详见中经百汇编撰的《中国光伏逆变器行业分析报告
  • 2018-2022年中国磷酸铁锂电池行业市场规模分析
    2023-10-24 10:36:29
    中国磷酸铁锂电池市场规模整体保持高速发展态势,尤其在2021-2022年间迎来爆发式增长,2022年总出货量达403.5GWh,同比增长143.4%,预计2027年出货量有望达3,769.8GWh,2022-2027年出货量年均复合增长率为56.3%。图表:2018-2022年中国磷酸铁锂电池行业规模分析(按出货量)数据来源:中经百汇研究中心在动力电池领域,磷酸铁锂电池市场规模的扩张主要受益于下游新能源汽车的需求拉动。2022年,中国新能源汽车产销分别完成705.8万辆和688.7万辆,同比分别增长96.9%和93.4%,市场占有率达25.6%,高于上年12.1%,创历史新高。随着新能源汽车产业的蓬勃发展,动力锂离子电池产业也迎来快速增长,2022年中国动力锂离子电池出货量达480GWh,同比增长超100%,新能源汽车替代燃油汽车的趋势愈发明显,未来动力电池出货量将迈入“TWh”时代。技术革新是驱动磷酸铁锂电池渗透率提升的重要因素,2017年起,国家政策首次将电池系统的能量密度纳入考核标准,高能量密度、长续航里程成为新能源汽车企业获取补贴的重要考核指标,三元材料电池得益于其高能量密度广受整车厂商青睐,成为动力
  • 2018-2022年中国工业软件行业市场规模分析
    2023-05-22 11:19:52
     2023-2028年中国工业软件行业发展前景预测与投资战略规划分析报告  2023-2028年中国软件行业市场研究与发展战略规划分析报告  2023-2028年中国ERP软件行业发展前景预测与投资战略规划分析报告 1、工业软件概况 工业软件是工业技术/知识、流程的程序化封装与复用,能够在数字空间和物理空间定义工业产品和生产设备的形状、结构,控制其运动状态,预测其变化规律,优化制造和管理流程,变革生产方式,提升全要素生产率,是现代工业的“灵魂”。工业软件最基本的特征包括两点:一是实际内容—工业软件中的技术/知识以工业内容为主;二是最终作用—工业软件直接为工业过程和产品增值。工业软件的创新、研发、应用和普及已成为衡量一个国家制造业综合实力的重要标志之一,是确保工业产业链安全与韧性的根本所在。 2、工业软件分类 根据工业软件常规分类方式,工业软件主要可分为研发设计软件、生产控制软件、信息管理软件和嵌入式软件四类。 图表:工业软件行业分类情况 资料来源:中经百汇研究中心 A、研发设计类工业软件 研发设计类工业软件处于工