中国非常规油气资源分布领域广阔,资源量超常规油气。非常规油气开采可为中国实现油气多路径供给,增加原油总产量,延长原油行业的生命周期。根据资源相态划分,非常规油气开发可分为非常规天然气资源开发与非常规石油资源开发。
一、非常规油气行业产业链分析
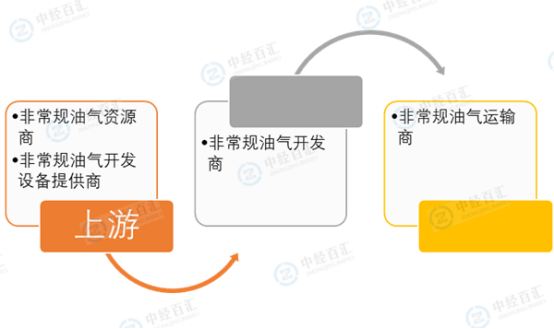
中国非常规油气开发产业链上游主要参与方为非常规油气资源商以及开发设备提供商,中国非常规油气资源代表企业包括中石化、中石油与延长石油等大型国企,以及数量众多的中小型民营企业;中国油气开发设备代表企业有四机厂、杰瑞股份、宝石机械、中油科昊、北方重工、山东科瑞等。产业链中游为非常规油气开发商,其中代表企业有中国石油、中国石化、中国海油三家大型国有企业,以及潜能恒信、恒泰艾普、海油工程、德石股份等民营企业。产业链下游为非常规油气运输商,其中包括中石油管道局、中石油天然气管道局、中石化管道储运等非常规油气长输管道运输商,国家网管运输商以及胜利股份、广汇股份等省级/市级管网运输商。
图表:中国非常规油气行业产业链分析
资料来源:中经百汇研究中心
非常规油气资源企业负责购买资源开发区块、销售石油等工作。中国油气资源代表企业包括中石化、中石油与延长石油等大型国企,以及数量众多的中小型民营企业等。其中中石油与中石化为资源密集型与资金密集型油气企业,此类企业集非常规油气勘探、开采、运输与销售为一体,业务覆盖领域广,在中国油气产业中占有较大生产规模,竞争优势明显,形成市场垄断格局。中国非常规油气开采设备构成中,钻机设备约占70%,为开采环节的重要组成部分。1)从技术层面看,由于中国非常规油气地质储存条件复杂,多分布于山区、盆地等地形区,且多数非常规油气藏埋藏在地表3,500米以下,需要大功率压裂车长时间稳定输出,油气开发过程中对设备的要求较高。因此中国油气开采设备在质量、设备商技术实力与资金成本上的要求较高,上游议价能力强。2)从进口依赖程度来看,目前中国已从进口依赖转型为自主生产的商业模式。20世纪,中国开采设备大多从国外进口。由于进口设备价格高,且工艺主要面对原产地情况,不适用于中国地质特点,因此逐渐退出中国市场。现阶段,进口开采设备在中国市场的占有率不足10%,开采设备国产化趋势明显。1)非常规油气资源的开发与勘探所需投入较高。2022年,中国石化的勘探及开发板块成本投入为833亿元,占公司开发总成本的44.1%;中国石化勘探与生产成本为4,908亿元占总成本的24.5%。非常规油气勘探企业主要通过各类成像技术寻找与查明油气资源存在区域,并对该区域油气产出能力进行综合评估。非常规油气开采成本包括钻完井成本、地面设施成本与资源取得成本。其中钻完井成本为非常规油气开采发展的关键因素,占比高达88.1%;后期运营成本相对较低,主要包括租赁、矿产资源补偿费、营销管理费用,以及各种税收,后期运营成本多取决于非常规油气单井产量、井口价格与政府政策补贴。2)由于中国非常规油气勘探技术门槛与成本较高,导致该行业的参与主体少。中国自然资源部下发《关于推进矿产资源管理改革若干事项的意见》指出,中国将全面开放油气勘探开采市场,鼓励民企、外资企业等各界资本进入该领域。当前国企垄断的格局将被逐渐破解,非常规油气市场化进程也将提速,国企开采技术质量得到提升,进一步推进中国非常规油气行业的改革。国家管网的成立剥离了油气管道业务,油气运输商和油气开发商的角色都将更加清晰。以中石油为例,2018年中石油在勘探与生产方面的资本性支出约占总支出的75%,管道设施支出占比约为10%;2022年,随着国家管网的投入使用,中石油管道设施支出增长至3,730.6亿元,占比增长至18.6%。伴随油气管道业务的剥离,油气企业在勘探生产方面的资本支出比重将增大,进而增加油气产量,从而进一步推进现阶段国家加大非常规油气勘探力度的目标进程。国家管网的成立,全面改变了中国非常规油气中游运输格局。该企业成立以后,中国油气市场按照“X+1+X”的布局”,形成“全国一张网”的统一高效集输的油气网络。上下游市场充分竞争,推动油气市场规范化、系统化发展,丰富中国非常规油气油供应主体,促进管网互联互通,提高基础设施运行效率,并降低终端居民用户、工商业用户的消费成本。
二、非常规油气产业链上游分析
1、非常规油气资源商
产业链上游包含非常规油气资源企业。非常规油气资源企业负责购买资源开发区块、销售石油等工作。中国油气资源代表企业包括中石化、中石油与延长石油等大型国企,以及数量众多的中小型民营企业等。其中中石油与中石化为资源密集型与资金密集型油气企业,此类企业集非常规油气勘探、开采、运输与销售为一体,业务覆盖领域广,在中国油气产业中占有较大生产规模,竞争优势明显,形成市场垄断格局。
2、非常规油气开发设备提供商
产业链上游包含非常规油气开发设备提供商。中国非常规油气开采设备构成中,钻机设备约占70%,为开采环节的重要组成部分。1)从技术层面看,由于中国非常规油气地质储存条件复杂,多分布于山区、盆地等地形区,且多数非常规油气藏埋藏在地表3,500米以下,需要大功率压裂车长时间稳定输出,油气开发过程中对设备的要求较高。因此中国油气开采设备在质量、设备商技术实力与资金成本上的要求较高,上游议价能力强。2)从进口依赖程度来看,目前中国油气开采设备已从进口依赖转型为自主生产。20世纪,中国开采设备大多从国外进口。由于进口设备价格高,且工艺主要面对原产地情况,不适用于中国地质特点,因此逐渐退出中国市场。2022年,进口开采设备在中国市场的占有率不足10%,开采设备国产化趋势明显。
三、非常规油气产业链中游分析
产业链中游参与方包含非常规油气的勘探企业和开采企业。1)非常规油气资源的开发与勘探所需投入较高。2022年,中国石化的勘探及开发板块成本投入为833亿元,占公司开发总成本的44.1%;中国石化勘探与生产成本为4,908亿元占总成本的24.5%。非常规油气勘探企业主要通过各类成像技术寻找与查明油气资源存在区域,并对该区域油气产出能力进行综合评估。非常规油气开采成本包括钻完井成本、地面设施成本与资源取得成本。其中钻完井成本为非常规油气开采发展的关键因素,占比高达88.1%;后期运营成本相对较低,主要包括租赁、矿产资源补偿费、营销管理费用,以及各种税收,后期运营成本多取决于非常规油气单井产量、井口价格与政府政策补贴。2)由于中国非常规油气勘探技术门槛与成本较高,导致该行业的参与主体少。中国自然资源部下发《关于推进矿产资源管理改革若干事项的意见》指出,中国将全面开放油气勘探开采市场,鼓励民企、外资企业等各界资本进入该领域。当前国企垄断的格局将被逐渐破解,非常规油气市场化进程也将提速,国企开采技术质量得到提升,进一步推进中国非常规油气行业的改革。
四、非常规油气产业链下游分析
产业链下游为非常规汽油运输商,其中包含非常规油气长输管道运输商、国家/省级/市级管网运输商。国家管网的成立剥离了油气管道业务,油气运输商和油气开发商的角色都将更加清晰。以中石油为例,2018年中石油在勘探与生产方面的资本性支出约占总支出的75%,管道设施支出占比约为10%;2022年,随着国家管网的投入使用,中石油管道设施支出增长至3,730.6亿元,占比增长至18.6%。伴随油气管道业务的剥离,油气企业在勘探生产方面的资本支出比重将增大,进而增加油气产量,从而进一步推进现阶段国家加大非常规油气勘探力度的目标进程。国家管网的成立,全面改变了中国非常规油气中游运输格局。该企业成立以后,中国油气市场按照“X+1+X”的布局,形成“全国一张网”的统一高效集输的油气网络。上下游市场充分竞争,推动油气市场规范化、系统化发展,丰富中国非常规油气供应主体,促进管网互联互通,提高基础设施运行效率,并降低终端居民用户、工商业用户的消费成本。
更多研究内容详见中经百汇编撰的《中国非常规油气行业分析报告》,中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


