1、建筑装饰工程总产值显著回落,行业进入深度调整周期
2025年,中国建筑装饰工程行业总产值达61887.79亿元,同比下降9.92%,行业年度产值出现明显下滑,结束了长期平稳扩容的发展态势,整体迈入总量收缩、结构优化的深度调整阶段。建筑装饰工程涵盖建筑内外装饰装修、幕墙工程、配套安装、景观装饰、老旧建筑翻新等业务,广泛服务于住宅地产、商业公建、市政配套、工业厂房等建筑终端场景,行业景气度与建筑竣工、新房交付、基建装修投资高度绑定。2025年受房地产市场持续调整、新房竣工规模收缩、基建项目投资节奏放缓等多重因素影响,行业整体项目体量萎缩、施工规模缩减,最终带动行业总产值同比大幅回落,行业传统增量发展模式承压明显。
图表:2021-2025年中国建筑装饰工程行业总产值
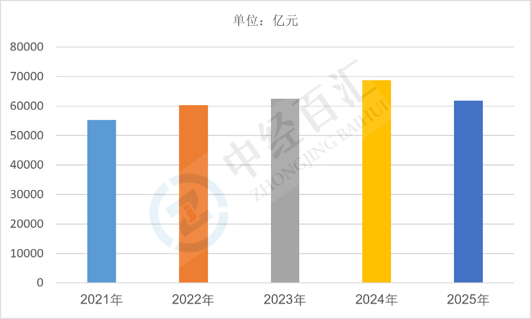
数据来源:中经百汇研究中心
2、建筑装饰工程行业核心驱动因素分析
(1)地产产业链持续低迷,拖累行业核心基本盘。国内房地产开发投资、商品房竣工面积持续下滑,新房住宅、商业地产增量装修需求大幅萎缩,而地产装饰业务长期占据行业总产值核心比重。新房装修订单不足、房企项目缩减,直接造成行业整体施工体量收缩,是本年度行业总产值大幅下行的核心诱因。
(2)基建投资增速放缓,公建装饰需求支撑弱化。受地方财政收支压力、债务管控收紧影响,各地市政公建、园区配套、城市场馆等基建类项目审批与落地节奏放缓,公共建筑装饰、市政配套装修项目数量减少、规模收缩,原本对冲地产下行的基建增量支撑力度减弱,行业整体需求缺口进一步扩大。
(3)行业竞争内卷加剧,中小项目利润空间压缩。建筑装饰行业准入门槛相对较低,市场参与主体数量庞大,中小装饰企业扎堆竞争常规装修赛道。在整体需求收缩的背景下,行业低价竞标、让利拿单现象普遍,项目毛利率持续走低,行业整体产值与盈利水平同步承压,进一步放大行业调整压力。
(4)项目回款周期拉长,制约行业施工扩张能力。行业普遍存在工程款结算滞后、回款周期偏长的问题,2025年市场资金面偏紧,企业现金流承压,多数装饰企业主动收缩低效、低毛利项目投放,谨慎承接新增订单,整体施工规模被动收缩,直接导致行业总产值进一步回落。
(5)存量改造释放不足,短期难以对冲增量缺口。城市更新、老旧小区翻新、建筑外立面改造等存量业务稳步推进,但项目分散、单项目体量较小,且整体释放节奏偏慢,短期无法完全弥补新房与公建增量项目的大幅缩水,难以扭转行业总产值下行态势。
3、建筑装饰工程行业未来增长预判
(1)行业产值降幅逐步收窄,整体趋于筑底企稳。中长期来看,房地产下行边际动能持续减弱,保交楼、存量竣工项目稳步落地,托底行业基础施工体量。叠加存量改造项目持续放量,行业总产值大幅下滑态势将逐步缓解,整体将结束收缩趋势,进入低位企稳、小幅修复的稳态运行阶段。
(2)需求结构深度转型,存量更新成为核心增长主线。行业发展逻辑将彻底告别新房增量驱动,全面转向存量更新驱动。老旧小区改造、城市更新、建筑功能升级、旧装翻新、绿色节能改造等存量业务将持续扩容,成为行业稳定核心基本盘,推动行业从规模扩张转向存量提质发展。
(3)行业出清持续深化,市场集中度稳步提升。未来行业同质化低价竞争格局持续改善,抗风险能力弱、资质薄弱、回款能力不足的中小装饰企业加速出清,具备资质优势、项目管理能力强、现金流稳健的头部企业持续整合市场份额,行业集约化、规范化、高质量发展格局逐步成型。
更多研究内容详见中经百汇编撰的《中国建筑装饰行业分析报告》,请联系客服索取报告目录,咨询报告相关事宜。中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


