2025年末全国生猪存栏42967万头,较上年末小幅回升;全年生猪出栏71973万头,增速快于存栏。供给端延续产能充足、出栏顺畅的格局,存栏微增与出栏较快增长并存,说明行业产能去化偏慢、养殖周转效率继续提升,猪价与养殖利润因此仍处于承压区间。
1、生猪存栏量分析:存栏小幅回升,产能仍处相对充裕区间
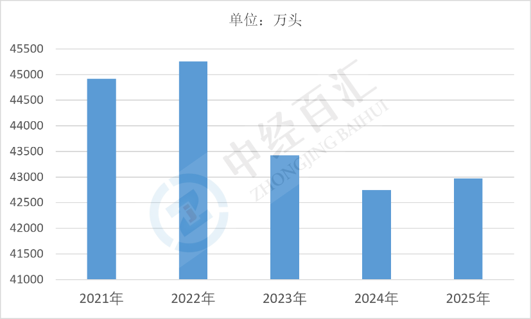
(1)存栏规模与变动方向。2025年末全国生猪存栏42967万头,较上年末增长0.5%,属于低位小幅修复而非扩张性增长。存栏是后续供给的先行指标,微增意味着养殖端在利润有限的情况下仍维持基本生产节奏,未出现大规模退出或压栏,产能总体稳定在合理区间上沿。
图表:2021-2025年中国生猪存栏量情况
数据来源:国家统计局、中经百汇研究中心
(2)结构特征:能繁母猪与规模化比重。存栏内部结构中,能繁母猪存栏是决定未来十个月供给的关键变量,其变动直接反映行业对后市的预期;育肥猪存栏占比高则意味着短期出栏压力较大。近年规模化养殖比重持续提升,头部企业与中型规模场在存栏中的份额扩大,散户存栏随猪价波动快速进出,使存栏总量的波动幅度较以往周期有所收窄。
(3)存栏变动的成本与利润逻辑。存栏决策取决于养殖利润预期与饲料成本。玉米、豆粕价格相对低位降低了造肉成本,使养殖端在猪价偏弱时仍能维持微利,抑制了主动去产能的意愿;反之若饲料成本上行或猪价长期低于成本线,存栏将被动收缩。环保与疫病防控要求提高,也在一定程度上抬高了存栏维持的门槛。
(4)区域分布与产能布局。存栏集中在四川、河南、湖南、山东、湖北、云南等传统主产省,南方水网地区受环保约束产能增幅有限,东北与西北因饲料资源与土地条件优势承接部分产能转移。区域布局变化影响运输半径与调运成本,也影响疫病跨区传播风险与局部供给节奏。
2、生猪出栏量分析:出栏增长快于存栏,产能周转效率继续提升
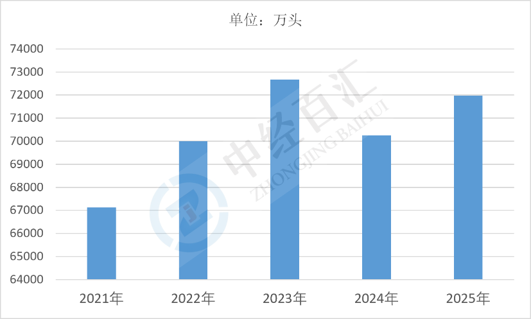
(1)出栏规模与增速特征。2025年全年生猪出栏71973万头,比上年增长2.4%,增速明显高于存栏增幅。出栏量是当期猪肉供给的直接来源,其增长说明前期存栏得到有效释放,养殖端出栏节奏正常,未出现大规模压栏惜售,市场猪肉供应保持充裕。
图表:2021-2025年中国生猪出栏量情况
数据来源:国家统计局、中经百汇研究中心
(2)出栏与存栏之比反映周转效率。按年末存栏与全年出栏测算,出栏量约为存栏量的1.68倍,存栏周转率处于较高水平,意味着生猪平均饲养周期偏短、产能利用充分。出栏体重与二次育肥行为会阶段性改变这一比例:压栏增重会推迟出栏并抬高单头产肉量,集中出栏则压低体重、放大出栏头数,二者共同影响猪肉产量的实际增幅。
(3)出栏结构与主体分化。出栏主体中规模化企业的贡献持续上升,头部养殖企业凭借成本控制与疫病管理能力保持较高出栏增速,并通过"公司+农户"模式带动合作户出栏;中小散户出栏受猪价与资金约束波动较大,在猪价低迷阶段退出加快。出栏结构的变化使供给曲线更平滑,但也加剧了行业内部的成本竞争。
(4)出栏增长的市场影响。出栏量增长快于存栏,意味着短期猪肉供给充足,对猪价形成压制,养殖端盈利空间被压缩,进而抑制补栏与扩产意愿;若出栏持续高于存栏增速,产能将进入被动去化阶段,为后续价格修复埋下基础。屠宰加工与冷链流通环节则受益于出栏顺畅、猪源稳定,开工率与订单可见性相对较好。
更多研究内容详见中经百汇编撰的《中国生猪养殖行业分析报告》,请联系客服索取报告目录,咨询报告相关事宜。中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


