• 2018-2022年中国仿制药行业市场规模分析
    2023-04-09 20:35:20
    仿制药也称为通用名药,是指与原研药(商品名药)在剂量、安全性、效力、质量、作用以及适应症上相同的一种仿制品,原研药在超过专利保护期后,其他企业可进行仿制,这类仿制的药品通常即被称为仿制药。仿制药可分为化学仿制药和生物类似药两类,这两种药物在结构、制备和药学性质等方面有较大差异。中国医药行业起步晚,产业格局尚未完善,医药企业的医药研发能力较国际企业还有一定的差距,因此中国医药市场主要以仿制药为主,中国已成为仅次于美国的仿制药生产大国。目前,在中国医药工业市场上,仿制药占据了70%以上的市场份额,占比远超原研药;90%以上的制药企业为仿制药生产企业,大部分医药企业依旧以生产仿制药为主要业务。近年来我国仿制药市场规模总体上呈现正向增长态势,2020年受新冠肺炎疫情影响规模有所下降,但在人口老龄化加剧、“健康中国2030”新医疗需求释放、基本药物和医保目录扩容等因素推动下,我国仿制药市场增长动力仍然可观。2022年,中国仿制药市场规模约为9793亿元,预计未来市场规模将维持良好增长态势。   我国仿制药产业的发展机遇主要体现在以下三个方面:一是集采加速国产仿制药进口替代。集采通过“以价换量”加速
  • 2025年中国衡器行业分析报告:衡器行业营业收入及利润总额分析
    2025-08-13 09:53:13
    一、衡器行业营业收入分析2024年,中国衡器行业营业收入约156.57亿元。在国内,随着工业、农业、商业以及物流等行业的持续发展,对衡器的需求不断攀升。工业领域中,自动化生产线上对高精度衡器的依赖程度加深,以确保物料精准计量,提升生产效率;农业现代化进程促使农产品在收购、仓储等环节对大型衡器的需求增多;商业零售场景下,各类电子秤等衡器广泛应用于商品称重计价,随着消费市场的繁荣,其需求也水涨船高;物流行业因电商业务的蓬勃发展,货物称重需求激增,推动衡器市场规模扩张。此外,技术创新带来了产品附加值的提升,智能化、网络化衡器逐渐成为市场新宠,其较高的售价也在一定程度上拉高了行业整体营业收入。同时,国家对计量器具监管政策的加强,促使企业更新换代衡器设备,进一步拉动了行业需求,为营业收入增长注入动力。图表:2020-2024年中国衡器行业营业收入情况数据来源:国家统计局、中经百汇研究中心二、衡器行业利润总额分析2024年,中国衡器行业利润总额约14.98亿元。行业利润总额增长的背后,首先是营业收入增长奠定的坚实基础。随着市场需求的扩大,企业销量增加,规模效应逐步显现,单位产品成本得以降低,从而提升了利润空间。企业在技术
  • 2023年中国天然气发电行业竞争格局分析
    2023-04-09 20:02:18
    一、天然气发电行业竞争模型分析 1、供应商的议价能力 天然气主要供应渠道拓宽。我国从事天然气销售业务的公司还是以三大石油公司为主,国内天然气的销售比例达到97%以上,进口天然气占全国进口量的约98%。目前天然气行业上下游企业间的界限已被打破,上游企业积极向下游延伸,下游的城市燃气企业和气电企业则积极布局上游业务,但从短期来看,“气源优势”仍然是上游企业与下游城燃企业同台竞争时的“护城河”。天然气发电的气源“直供”受到国家政策明确支持。工业和发电用气现在是上游油气、省网、城燃和点供商激烈竞争的主战场。 天然气市场化改革效果逐渐显现。供应短缺和价格过高是最主要、长期面对的问题。国家油气市场体系改革目标,“管住中间,放开两端”,打破垄断,推动市场化改革。发挥资源市场配置机制,为天然气发电市场的做大做强提供良好基础。 天然气价格变动因素分析。天然气价格主要收到资源定价和供需影响。国家油气改革,为实现不同气源间充分竞争,避免地区间交叉补贴,将逐步按照不同区域实际管输成本,天然气价格将出现“条+块”模式,各区域逐步实行同网同价。鉴于国内主要天然气进口商已签署长期高价气协议,短期内有待消化。长期看全
  • 2025年中国工程爆破行业分析报告:多方面因素推动工程爆破市场规模增长
    2025-08-15 10:00:04
    2024年,中国工程爆破行业市场规模达到约1489.6亿元,展现出强劲的发展态势。图表:2020-2024年中国工程爆破行业市场规模情况数据来源:中经百汇研究中心1、基础设施建设大力推进​国家对基础设施建设的重视程度与日俱增,持续加大投资力度。铁路、公路、桥梁、隧道等大型项目不断上马,为工程爆破行业创造了大量业务机会。例如,在高铁建设中,为了打通山体、构建桥梁基础,需要精准且高效的爆破作业。在西部地区,众多高速公路穿越复杂地形,工程爆破成为克服地理障碍的关键手段。据相关数据显示,仅2024年,全国交通基础设施建设投资就达到了数万亿元,其中相当一部分资金流向了需要工程爆破的项目,有力地推动了行业市场规模的扩张。​2、矿山开采需求旺盛​国内矿产资源开发持续深入,矿山开采活动频繁。无论是煤炭、金属矿产还是非金属矿产的开采,都离不开工程爆破技术。随着经济发展对矿产资源的需求不断增加,矿山企业为了提高开采效率、降低成本,纷纷加大在爆破作业方面的投入。例如,在大型露天煤矿开采中,大规模的爆破作业能够快速剥离覆盖层,提高煤炭开采效率。一些金属矿山通过采用先进的爆破技术,实现了对矿石的精准开采,减少了贫化率,提高了资源利用率
  • 2023年中国建筑节能行业竞争格局分析
    2023-04-09 19:40:29
    一、建筑节能行业竞争格局分析 1、建筑智能化与节能服务市场正处于成长期 目前建筑智能化与节能服务市场正处于成长期,从事建筑智能化与节能行业、具备建筑智能化工程承包资质企业数量众多、规模较小,行业集中度不高。随着我国经济快速增长,信息化进程不断加速,新的建设工程不断涌现,大型建筑智能化与节能工程将会越来越多。在国家政策的引导下,市场资源将向自主创新、服务高效、并拥有自主品牌高新技术企业倾斜,使这些具备较强核心竞争力的企业将能充分分享行业的成长,获得较快的发展。规模较小,不具备核心竞争力的企业将会被淘汰,未来行业集中度将逐渐提高,这也是我国建筑智能化与节能行业规范发展的需求。 2、建筑智能化与节能系统集成服务引领行业快速发展 随着建筑智能化与节能系统从单一的楼宇机电设备控制发展到信息设施系统、信息化应用系统、公共安全系统和建筑设备管理系统的个性化设计和综合集成,单一设备供应商的优势逐步丧失。相反,一些建筑智能与节能系统集成商,深入分析客户需求特点,发挥建筑智能化与节能系统的整体功能,提供创造性、前瞻性的行业智能化及节能解决方案,逐渐占据了相当的市场份额,成为当地的龙头企业。 3、竞争
  • 2024年中国汽轮机行业分析报告:汽轮机行业波特五力模型分析
    2024-09-04 10:18:11
    一、汽轮机行业现有竞争者之间的竞争汽轮机是一种知识密集型、资源密集型、资金密集型重大装备产品,代表一个国家动力装备的研制水平,被称为“机械工业的皇冠”。经过60多年发展,我国汽轮机技术研发制造体系已基本建立并日益完善。我国大容量汽轮机技术一直受到政策和行业专家的关注和重视,屡创新高,发展迅速。我国主要汽轮机厂商有哈汽、东汽、上汽、杭汽、南汽、武汽、青汽、北重、洛发、国源电气、广汽、济发12家企业。二、汽轮机行业关键要素的供应商议价能力分析供应商如果具有索取高价的能力,就会增加下游企业的生产成本,该成本若不能进一步向产业链下端转移,则会加剧下游企业的竞争。我国汽轮机所需的钢材原料短缺,对进口产品依赖程度高,这几乎已成为全行业都面临的风险。近两年来,国际钢材市场价格持续高位运行,对国内汽轮机企业形成了很大的成本压力,之所以还能保持较好的经营形势主要得益于国内需求的强劲增长。若通过产业的后向一体化来降低原料供应的不确定性,是根本不可能实现的,汽轮机企业不可能去新建一座钢厂来为自己提供原材料,因而上游供应商议价能力较强。三、汽轮机行业消费者议价能力分析随着电源建设力度的加大,汽轮机企业在手订单饱满,有的甚至限于产能而
  • 2024年财产保险行业竞争格局:机动车辆保险原保险保费收入占比54.66%
    2024-04-01 09:51:51
    一、财产保险行业竞争格局概述财产保险企业资质获取困难,市场准入门槛高。根据对在财产保险行业标杆企业拥有13年以上行业经验专家的访谈了解到,中国财产保险行业获取参与主体资质困难,审批流程周期久,排队等候时间长,其原因在于:(1)中国财险保险行业市场趋于饱和,现有企业及其分支机构数量众多,地区经营资质获取困难;(2)财产保险公司需具备强大的承保能力、投资能力、经营能力,市场准入门槛高;(3)财产保险行业政策监管趋严。二、财产保险行业产品格局分析2023年,财产保险公司原保险保费收入15867.79亿元,其中机动车辆保险原保险保费收入8672.6亿元,占比54.66%。图表:2023年中国财产保险行业产品格局分析数据来源:国家金融监督管理总局、中经百汇研究中心三、财产保险行业区域格局分析从地域分布看,中国财产保险市场集中于经济发达的沿海地区。中国各地区的财产保险保费收入排名中,广东、江苏、浙江、山东位列前四,财产保险保费收入占比超5%。西藏、青海、宁夏、海南排名靠后,占比不超过0.6%。更多研究内容详见中经百汇编撰的《中国财产保险行业分析报告》,中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规
  • 2018-2022年中国化学制药行业市场规模分析
    2023-04-09 20:45:53
               2023-2028年中国生物制药行业深度调研与投资战略规划分析报告           2023-2028年中国制药设备行业市场需求预测与投资战略规划分析报告           2023-2028年中国仿制药行业发展前景与投资战略规划分析报告  化学制药工业包括化学原料药业和化学制剂业两个门类。中国是化学原料药生产大国,化学原料药一直是医药出口的支柱,具有国际比较优势。化学制药业是化学原料的分解,合成技术与现代临床诊断医学相结合的制造工业,也是衡量一个国家制药能力和水平的主要标志之一。中国化学制剂加工能力位居世界第一。化学制药工业是医药制造业最重要的分支,受到新冠肺炎疫情的影响、国家政策的引导以及市场的驱动,虽然医药制造业其他子行业近两年发展加快,但化学制药工业在中国医药市场中仍占主导地位。化学制药工业包括化学药品原料药制造和化学药品制剂制造两个子行业。近年来
  • 异亮氨酸产业链分析
    2023-04-09 11:34:48
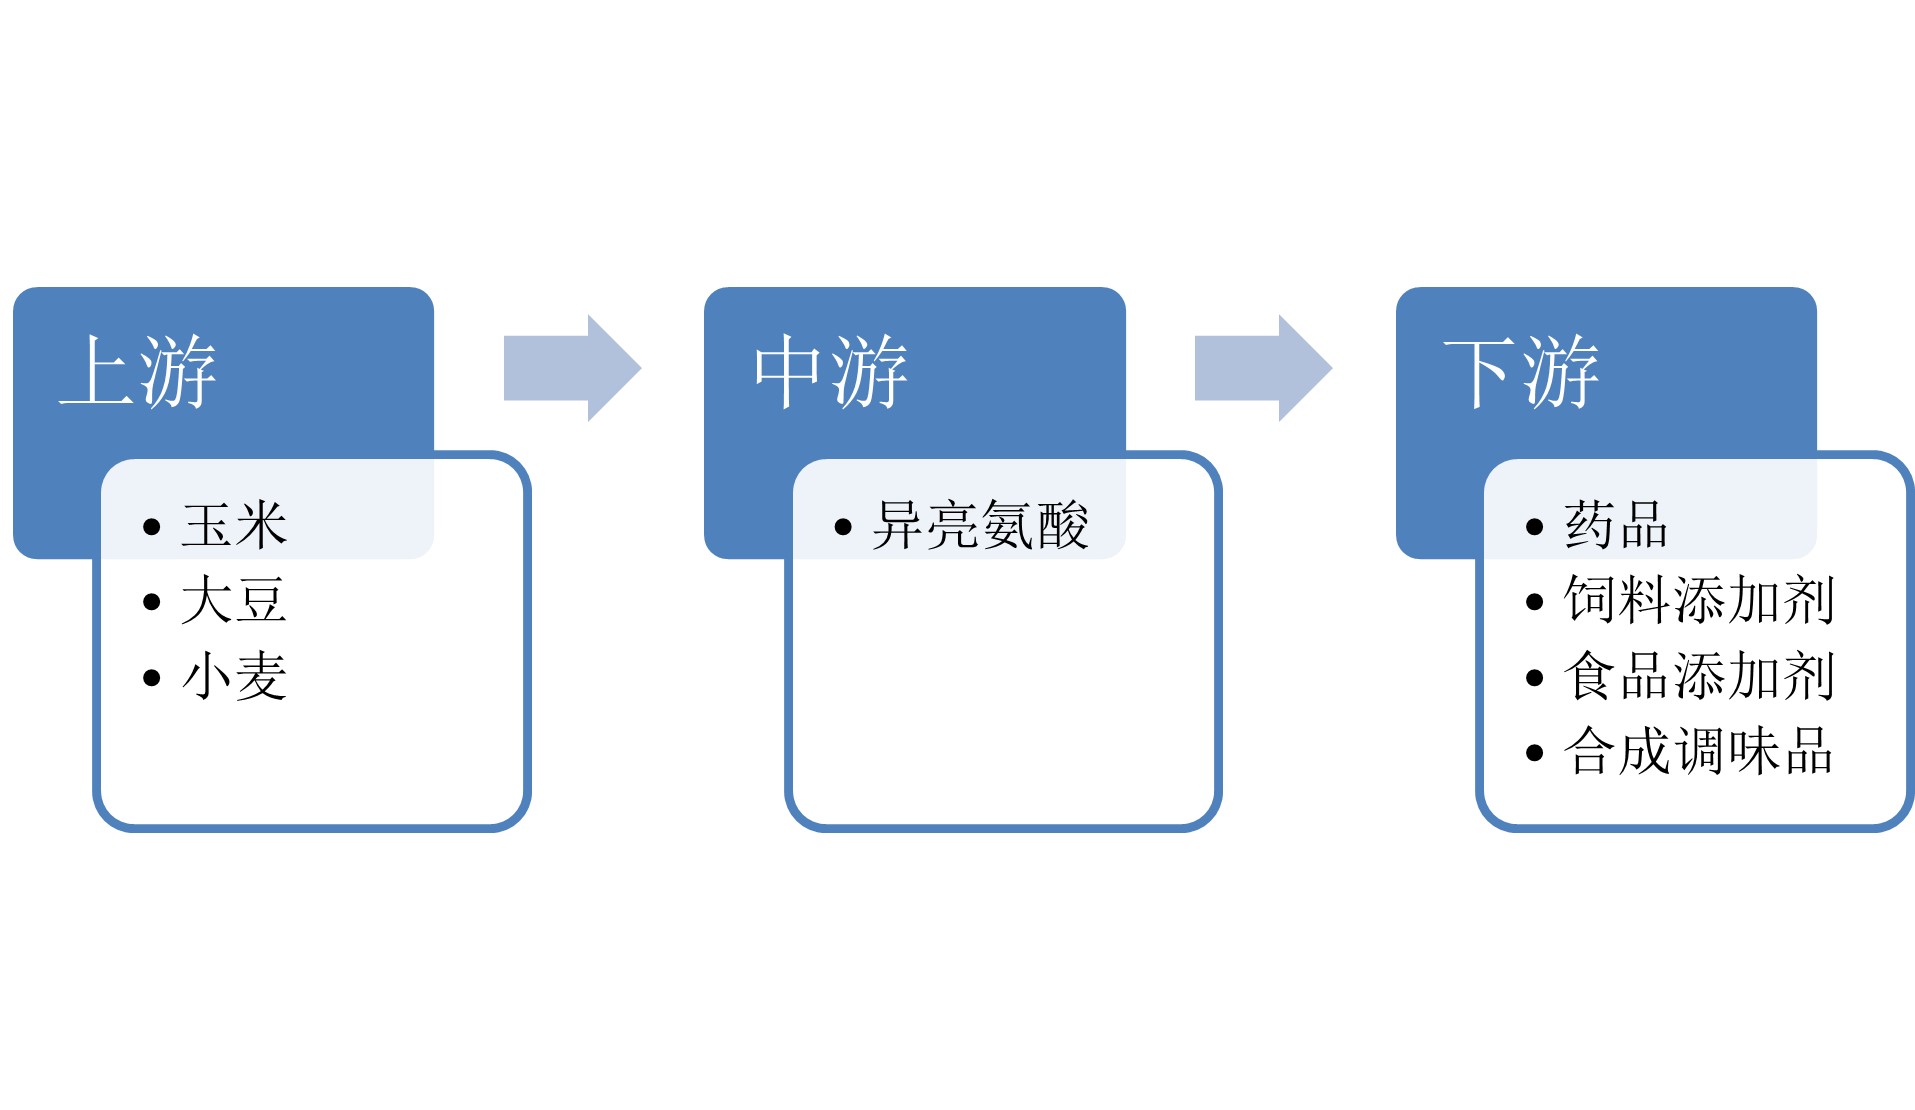
    一、行业链结构分析 目前主流的异亮氨酸生产方法是以玉米淀粉做的葡萄糖作为碳源,补加各种无机盐及氮源,通过生产菌种进行新陈代谢,得到所需的产物,再进行提纯、烘干、包装。 图表:异亮氨酸行业产业链分析资料来源:中经百汇研究中心二、行业产业链上游相关行业分析从异亮氨酸工业化生产以来,异亮氨酸生产大体有蛋白质水解法、化学合成法、微生物发酵法和酶法四种生产方法。目前主要从粮食产品中提取,如大豆、小麦和玉米。而随着提取工艺的不断进步,行业原材料渐趋丰富。由于人体自己不能生产,因此异亮氨酸被归类为必需氨基酸,只能通过饮食摄取。自然界中,L-异亮氨酸存在于各种蛋白质中,肉类中含量较多。异亮氨酸含量较高的食品:动物肝脏、蛋类、海藻、禽类、羊肉、大豆蛋白、玉米、黑米、糙米、杏仁、花生、全麦、鱼肉以及奶制品等。禽肉及禽蛋是当今国人蛋白的重要来源。研究发现,豆粕含量低的蛋鸡日粮,即使添加了氨基酸,仍降低产蛋母鸡的产能。主因是异亮氨酸不足。蛋鸡日粮中限制性氨基酸次序为:异亮氨酸、蛋氨酸、赖氨酸。平衡日粮中的限制性氨基酸可显著提高蛋鸡产量。玉米、大豆、小麦等行业发展稳定,供给充足,为异亮氨酸的生产经营提供保障。三、行业下游行
  • 2023年电解铜箔行业竞争格局分析
    2023-12-19 10:09:39
    1、产能及市场占有率格局目前我国电解铜箔行业的市场集中度较高,根据GGII调研数据,2022年国内Top5企业的市场占有率(按出货量计算)为42.1%,Top10企业的市场占有率达到66.3%。随着多家铜箔企业新建产能陆续投放市场,企业间市场竞争日益加剧,2021年及2022年国内Top10出货量电解铜箔企业的市场占有率及产能数据如下表所示:图表:2021-2022年电解铜箔主要企业的市场占有率及产能数据来源:德福科技招股书、中经百汇研究中心2、同行业可比公司基本情况目前我国规模较大的主营电解铜箔业务的公司,包括龙电华鑫、诺德股份、铜冠铜箔、嘉元科技和中一科技,除龙电华鑫外,其他可比公司均为A股上市公司。图表:电解铜箔行业可比公司基本情况数据来源:德福科技招股书、中经百汇研究中心中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。更多研究内容详见中经百汇编撰的《中国电解铜箔行业分析报告》,中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经
  • 2023年半导体测试设备行业竞争格局分析
    2023-11-16 09:55:29
    一、竞争格局分析全球半导体测试设备行业呈现高度集中的特点。美国科天占据前道量测设备市场垄断地位,而在后道测试设备市场占有率较高的领先生产商为泰瑞达、爱德万和科休。根据SEMI统计,爱德万、泰瑞达和科休在半导体测试设备市场基于长期积累,仍占据主流,全球份额合计超过90%。近年来,国内厂商在后道检测设备领域国产替代成果逐步体现,长川科技、华峰测控等国内厂商率先突破功率模拟类测试机、分选机等并形成市场优势地位,但全球市场占比有限,后续空间依然较大。此外,由于技术、工艺的相通性,公司、精测电子、华兴源创等国内新型显示器件检测设备厂商也逐渐向半导体测试设备领域延伸发展。二、行业主要企业图表:半导体测试设备行业主要企业资料来源:中经百汇研究中心更多研究内容详见中经百汇编撰的《中国半导体测试设备行业分析报告》,中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。
  • 2024年中国人造金刚石单晶市场规模:未来金刚石单晶市场空间广阔
    2024-05-15 10:13:31
    我国是全球第一大人造金刚石单晶生产国,产量占全球总产量90%以上,用于满足全球主要金刚石单晶消费市场的需求。2023年,人造金刚石单晶产量102亿克拉,销量86亿克拉,销售额34.4亿元。在国内城镇化快速推进、国外发展中国家基础设施不断完善,以及金刚石微粉、复合超硬材料等市场需求增长带动等因素推动下,未来金刚石单晶市场空间广阔。图表:2019-2023年中国人造金刚石单晶销售额情况数据来源:中国机床工具工业协会超硬材料分会、中经百汇研究中心更多研究内容详见中经百汇编撰的《中国人造金刚石行业分析报告》,中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。