• 2026年中国航空客运行业分析报告:民航旅客运输量分析
    2026-02-04 14:10:56
    2025年中国航空客运市场交出稳中有进、质效双升的亮眼答卷,全年完成旅客运输量7.7亿人次,同比增长5.5%,运输总周转量达1640.8亿吨公里,同比增长10.5%,全行业实现盈利65亿元,标志着行业正式步入良性发展轨道,圆满收官“十四五”规划;居民消费需求恢复升级成为核心驱动力,“民航服务提振消费年”活动通过统筹运力、稳定票价释放三四线城市潜在需求,品质化出行、跨区域即时出行及文旅融合需求增长进一步扩大市场基本盘,国际航线更是表现突出,恢复至2019年90%以上水平,国际旅客运输量同比增长21.6%,其中拉美方向增速高达108.6%,“南向通道”航线开辟、海南自贸港第七航权航班首飞等举措持续完善国际航线网络,同时航班正常率超90%、行李全流程跟踪服务水平达90.5%,空铁联运深化等提升了运行效率与服务体验。2026年作为“十五五”开局之年,民航业将迈向高质量发展新阶段,力争实现旅客运输量8.1亿人次,首次突破8亿人次大关,围绕扩大内需战略加快建设民航领域统一大市场,优化国际航空枢纽功能体系,依托差异化竞争格局提升行业运营效率,新修订法规落地强化安全与服务保障,叠加油价、汇率等成本端利好与国际航线盈利贡献提升
  • 2025年中国高值医用耗材行业分析报告:全球高值医用耗材市场规模及细分产品结构分析
    2025-08-06 09:44:52
    一、全球高值医用耗材行业市场规模高值医用耗材,一般指对安全至关重要、生产使用必须严格控制、限于某些专科使用且价格相对较高的消耗性医疗器械。2024年,全球高值医用耗材市场规模约1792亿美元。与医疗器械整体市场相比,全球高值耗材市场近几年平均增速明显快于整体市场。高值耗材涉及多个医疗器械细分领域,其中心血管和骨科器械是高值耗材市场的重点关注领域。图表:2020-2024年全球高值医用耗材市场规模数据来源:中经百汇研究中心二、全球高值医用耗材行业细分市场根据中国药品监督管理研究会、社会科学文献出版社共同发布的《医疗器械蓝皮书》将高值医用耗材分为血管介入类、骨科植入物类、血液净化类、口腔类、外科类、眼科类、非血管介入类和神经外科类。根据数据显示全球高值医用耗材细分市场中,骨科植入类市场份额占比最大约27%。图表:全球高值医用耗材行业细分产品结构数据来源:中经百汇研究中心更多研究内容详见中经百汇编撰的《中国高值医用耗材行业分析报告》,中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。
  • 2025年罐头行业分析报告:罐头行业产业链及上下游分析
    2025-08-04 09:49:18
    一、产业链分析我国罐头行业产业链上游主要包括原材料供应,如水果、蔬菜、肉类、鱼类等农产品,以及罐头罐、标签、包装材料等相关辅助材料供应商。中游为罐头生产企业,负责将原材料加工成符合标准的罐头产品,包括水果罐头、肉类罐头、鱼类罐头等多种类型。下游则是销售渠道和消费者,包括批发商、零售商、大型商超、电商平台等销售渠道,以及广大消费者群体。整个产业链上下游相互依存,上游原材料的质量和供应稳定性直接影响到中游生产企业的产品质量和生产效率,而下游销售渠道的畅通和消费者需求的满足则关系到罐头企业的市场竞争力。图表:罐头行业产业链分析资料来源:中经百汇研究中心二、上游分析1、原材料供应(1)农产品原料:包括水果(黄桃、苹果、草莓等)、蔬菜(番茄、蘑菇、芦笋等)、肉类(猪肉、牛肉、禽肉等)、鱼类及海鲜(金枪鱼、沙丁鱼、虾类等),供应主体涉及牧原股份、温氏股份(肉类)、宏辉果蔬(果蔬)等农业企业。但受自然因素(气候灾害、病虫害影响果蔬/海鲜产量)、政策调控(环保限养、捕捞配额制约肉类/海鲜供应)、市场波动(饲料价格上涨推高肉类成本)等影响,原料供应稳定性较差,价格波动频繁。(2)食品添加剂:用于保鲜、调味等,产量受行业政策(如
  • 建筑节能产业链分析
    2023-04-09 11:34:56
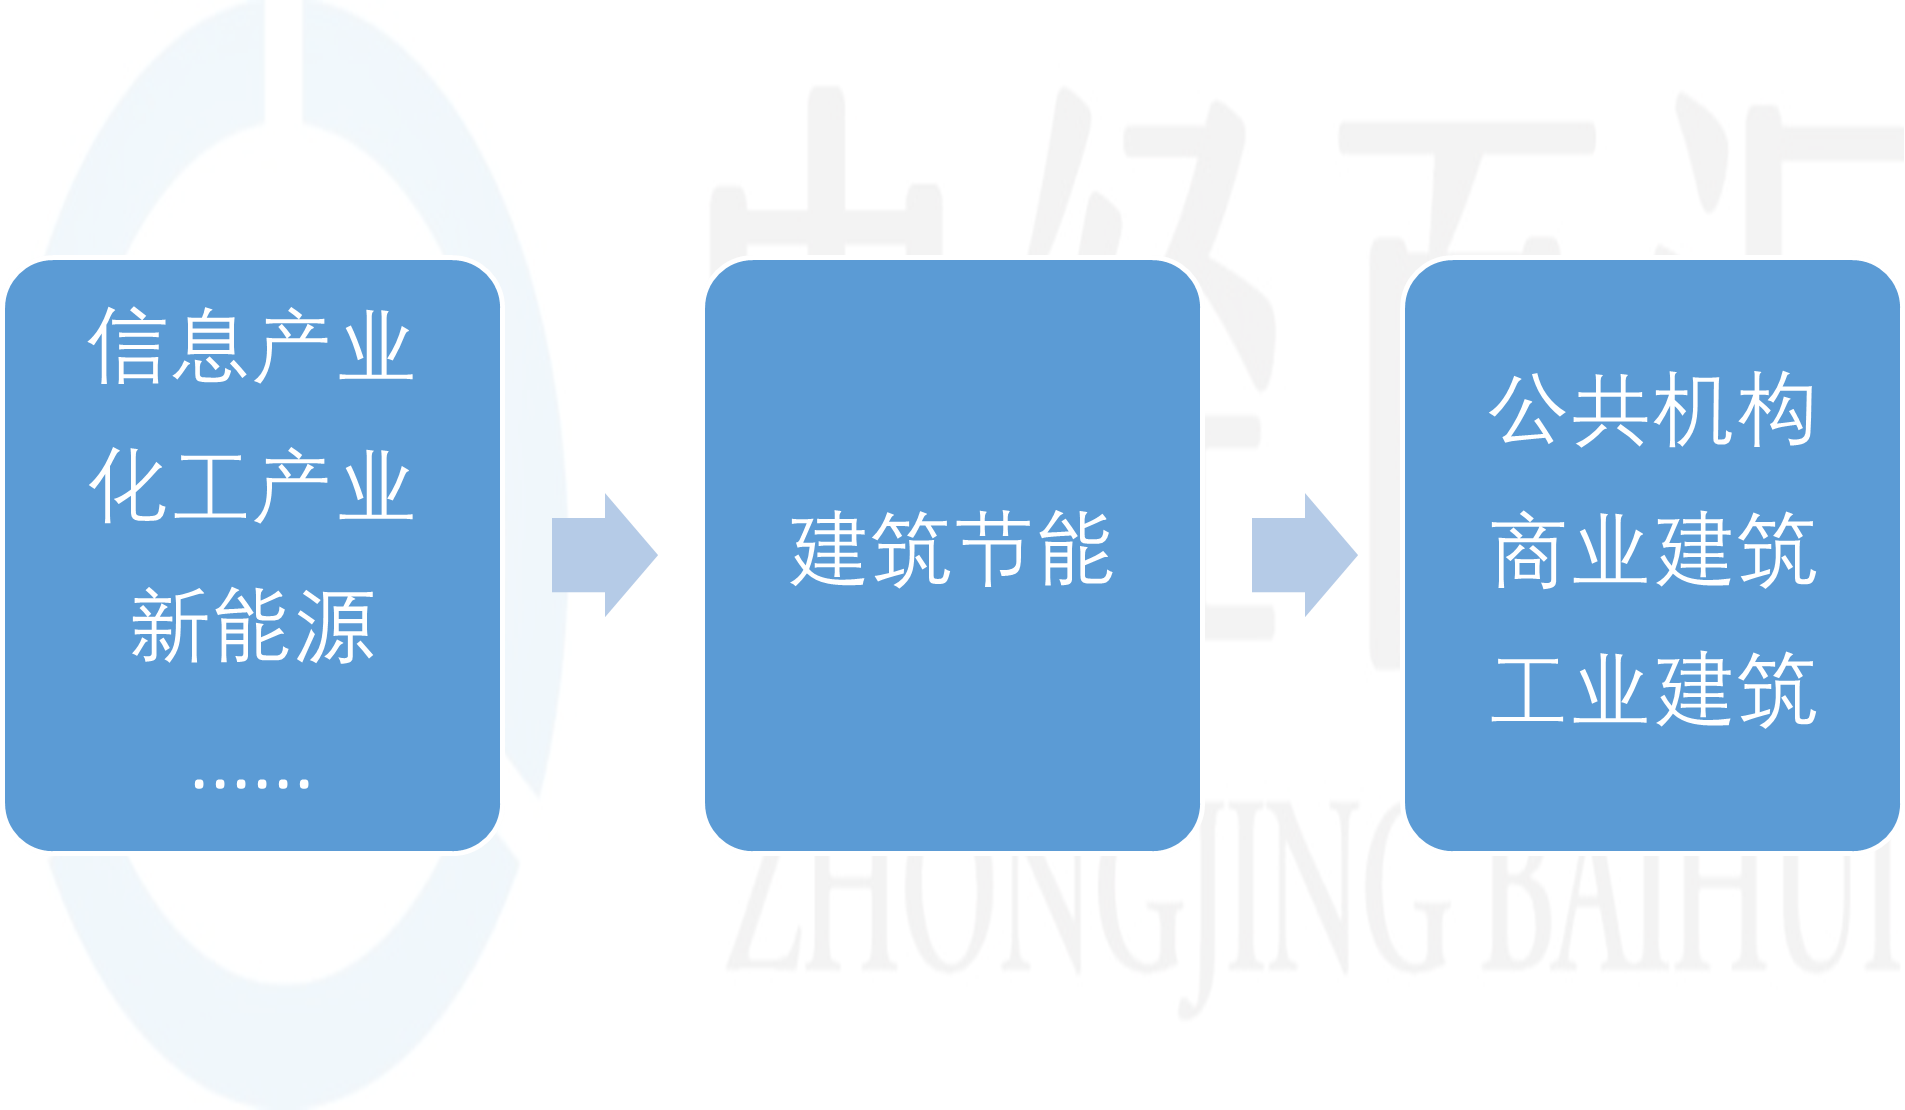
    理想的节能建筑应在最少的能量消耗下满足以下三点:1)能够在不同季节、不同区域控制接收或阻止太阳辐射;2)能够在不同季节保持室内的舒适性;3)能够使室内实现必要的通风换气。目前,建筑节能的途径主要包括:尽量减少不可再生能源的消耗,提高能源的使用效率;减少建筑围护结构的能量损失;开发利用新能源。           整个建筑节能涉及到众多上下游产业,其产业链示意图如下所示。 图表:建筑节能产业链结构分析 资料来源:中经百汇研究中心 1、有利影响 ①目前,建筑节能行业上游的新能源计算机、通信、现代控制等技术不断进步,相关设备尤其是计算机设备性价比不断提高,将促进行业的发展。②我国建筑业及房地产业以每年10%以上的速度在发展。下游建筑行业及房地产业,尤其是办公楼和商业用房投资的快速增长,将提升对行业业务的需求。③我国正采取多种措施节能减排,建筑智能化是建筑业节能减排的措施之一,下游建筑业节能减排投入增加了对建筑智能化和建筑节能服务业务的需求。 2、不利影响 由于国家加
  • 2025年中国汽油行业分析报告:全球汽油行业发展现状及市场规模分析
    2025-11-19 10:50:08
    一、全球汽油行业发展现状分析1、全球汽油需求趋势​(1)总体需求增速放缓​2024年,全球汽油需求增长速度显著放缓。据相关机构预测,汽油需求量约为2600万桶/日,较2023年虽有提升,但增幅仅约30万桶/日,远低于2023年约70万桶/日的增幅。全球范围内,经济增长的不确定性以及能源转型政策的推进,是导致汽油需求增速放缓的主要因素。一方面,部分发达国家经济增长乏力,消费者对于汽车出行等相关消费更加谨慎,使得汽油需求的增长动力不足;另一方面,越来越多的国家为了应对气候变化,积极推广新能源汽车,这在一定程度上抑制了汽油需求的增长。​(2)地区需求分化明显​从地区分布来看,汽油需求呈现出明显的分化态势。在亚太地区,像中国和印度等国家,由于经济持续增长,汽车保有量不断攀升,尽管受到新能源汽车发展的影响,但汽油需求依然保持着一定的增长态势。不过,随着中国新能源汽车产业的迅速崛起,汽油需求的增长速度已明显放缓。而在北美地区,以美国为例,其汽油消费量在2018年达到历史峰值后,由于远程办公的普及以及环保法规的日益严格,2024年汽油消费量与2023年持平。欧洲地区则因为在碳排放治理方面一直处于全球领先地位,汽油消费早已进
  • 2026年中国公路养护行业分析报告:公路养护里程分析
    2026-02-06 10:05:45
    公路养护是指对公路进行保养与维护,保养侧重于从建成通车开始的全过程养护,维护侧重于对被破坏的部分进行修复,是为保持公路经常处于完好状态,防止其使用质量下降,并向公路使用者提供良好的服务所进行的作业。从1950年开始,我国公路养护行业发展起步,受制于当时经济和技术水平落后,主要是通过简易器具或设备进行简单养护。之后,随着国家路网建设越来越完善、科技创新水平飞速发展,养护需求日益扩大,养护技术显著提升,我国公路养护行业发展水平快速提升。进入“十四五”时期,国家高度重视科技创新与公路交通发展深度融合,大力推进养护设施数字化,推动智慧养护体系建设,行业发展正处在高质量转型提升新阶段。目前,中国公路网络建设日渐完善,大规模建设后必然带来繁重的养护任务,公路养护已由传统的“抢修时代”过渡到“全面养护时代”。根据交通运输部数据,2015-2025年,中国公路养护里程逐年增长,截至2025年,中国公路养护里程约556.28万公里。 中国公路养护行业正步入以质量提升和模式转型为核心的发展新阶段,前景广阔且导向清晰。在交通强国战略与相关行业规划的指引下,行业重心将从传统的被动修复逐步转向主动预防,养护管理的规范化与标准
  • 2023年中国光伏逆变器行业竞争格局分析
    2023-10-27 09:41:05
    中国光伏逆变器行业市场格局稳定、集中度高,华为、阳光电源、上能电气为行业第一梯队企业,其中华为位居全球光伏逆变器出货量第一。中国光伏逆变器行业呈现充分竞争态势,市场格局较稳定且集中度高,龙头企业受益明显。从中国光伏逆变器出货量来看,华为、阳光电源、上能电气等三家厂商基于其领先的技术优势以及丰富的产品布局,出货量排行业内前三,CR3为66%,为行业第一梯队。在光伏逆变器行业经历了2011-2012年的行业洗牌期(此期间中国厂商大量布局引发价格战),光伏逆变器中小企业逐渐淘汰,市场向第一梯队、第二梯队企业集中,其中以古瑞瓦特、锦浪科技为代表的企业市占率集中在5%-8%区间,为第二梯队企业。从全球光伏逆变器厂商出货量与销量来看,头部企业地位较稳定,腰部企业竞争激烈。在出货量方面,华为、阳光电源与SMA为前三名;在总销量方面,华为、SolarEdge、SMA为前三名,华为在中国与全球销量、出货量均领跑全球市场。在终端需求持续高增长与行业中强者恒强的背景下,未来华为与阳光电源有望持续保持行业主导地位。图表:中国光伏逆变器行业竞争梯队分析资料来源:中经百汇研究中心更多研究内容详见中经百汇编撰的《中国光伏逆变器行业分析报告
  • 2023年中国有机固废处理行业竞争格局分析
    2023-05-22 11:55:44
     2023-2028年中国固废处理行业市场研究与发展战略规划分析报告  2023-2028年中国工业固废处理行业市场研究与发展战略规划分析报告  2023-2028年中国餐厨垃圾处理行业发展前景预测与投资战略规划分析报告 1、行业竞争格局 (1)以餐厨垃圾处理为主的有机固废处理行业,属于近年推行垃圾分类后的新型行业。虽然本行业的企业数量不少,但尚没有出现寡头垄断格局。生活垃圾焚烧处理行业经历了很多年的发展,大型国有企业和有过往业绩的企业具有相对优势。 目前,由于有机固废处理行业实行行政许可制度,存在一定的进入壁垒,需要企业有成熟的处理模式和规范的操作标准,因此,能合法合规开展有机固废收运和/或处理的企业数量整体不多,行业尚没有出现寡头垄断格局,有实力角逐大型项目的企业数量较少。行业内本身也存在一些不完全合规合法运营的小型企业,如每个城市几乎都有地沟油收运企业,将地沟油提炼后有可能重回餐桌;部分地方面对餐厨垃圾无法处理压力,以及自身对该类垃圾处理该如何引入投资运营企业进行处理没有经验,授权给一些资金实力弱、技术不成熟的企业进行处理,该类企业往往将餐厨垃
  • 全球商业软件与服务行业报告:预计2030年全球商业软件与服务行业市场规模将达到11537.5亿美元
    2025-08-29 10:27:07
    在全球数字化变革的浪潮中,商业软件与服务行业正处于蓬勃发展的上升轨道。预计2030年全球商业软件与服务行业市场规模将达到11537.5亿美元图表:2018-2030年全球商业软件与服务行业市场规模分析(单位:十亿美元)数据来源:中经百汇研究中心全球企业数字化转型进程的不断加速,成为商业软件与服务行业发展的核心动力。在当下竞争激烈的商业环境中,数字化转型已成为企业提升竞争力、实现可持续发展的必由之路。各类企业,无论规模大小,纷纷加大在数字化领域的投入,积极寻求先进的商业软件与服务,以优化内部管理流程、提高运营效率、增强客户体验。例如,企业资源规划(ERP)软件能够整合企业的财务、人力资源、供应链等核心业务流程,实现信息的实时共享与协同工作,帮助企业更好地应对市场变化。客户关系管理(CRM)软件则专注于客户信息的管理与分析,助力企业深入了解客户需求,提供个性化的产品与服务,从而提升客户满意度与忠诚度。据相关研究表明,实施数字化转型的企业在生产效率、成本控制和市场响应速度等方面均有显著提升,这进一步刺激了企业对商业软件与服务的需求。​云计算技术的广泛应用与普及,为商业软件与服务行业开辟了广阔的发展空间。云计算以其灵
  • 2018-2022年中国贴片类专业皮肤护理产品市场规模分析
    2023-12-04 09:56:32
    1、中国贴片类专业皮肤护理产品行业发展概况贴片类专业皮肤护理产品市场规模增长速度快于整体皮肤护理产品市场,市场发展潜力大。中国贴片类专业皮肤护理产品市场规模由2017年的23.8亿元增长至2022年的125.4亿元,快于同期的整体皮肤护理产品行业。未来,中国贴片类专业皮肤护理产品行业规范程度及居民保养意识将进一步提升,消费群体随之不断扩大,国内贴片类专业皮肤护理产品行业也将稳步增长,预计市场规模将在2026年增长至271.8亿元,年均复合增长率为22.6%。图表:2018-2022年中国贴片类专业皮肤护理产品市场规模分析数据来源:敷尔佳招股书、中经百汇研究中心2、中国不同类型贴片类专业皮肤护理产品市场发展概况贴片类专业皮肤护理产品按不同监管体系可以分为敷料贴类和贴、膜类(功能性护肤品)两种。敷料贴类产品在中国起步较晚,2017年市场规模仅4.8亿元,其后以81.9%的年均增长率在2022年增加至70.2亿元;贴、膜类功能性护肤品由2017年的19.0亿元增长至2022年的55.2亿元,年均复合增长率为24.8%。预计到2026年,敷料贴类和贴、膜类(功能性护肤品)市场规模将达到172.6亿元和99.2亿元。图
  • 2023年中国生鲜电商行业竞争格局分析
    2023-05-17 09:04:46
     2023-2028年中国生鲜电商行业解决方案与投资策略规划报告  2023-2028年中国冷链物流行业市场研究与发展战略规划分析报告  2023-2028年中国农产品冷链物流行业发展前景与投资战略规划分析报告 1、中国生鲜电商行业竞争格局分析 从我国生鲜电商行业现有竞争梯队布局来看,第一梯队企业包括盒马鲜生、京东生鲜、叮咚买菜等,发展时间较长,布局较为完善。第二梯队企业主要包括各类商超电商平台,如永辉超市、大润发、沃尔玛等。具体竞争梯队建设情况如下: 图表:中国生鲜电商行业竞争梯队分析 资料来源:中经百汇研究中心 从我国生鲜电商产业链企业区域分布来看,生鲜电商行业产业链企业主要分布在江苏省,其次是山东省和广东省。其余地区河南省、湖南省、江西省也有较多企业分布。 2、生鲜电商行业市场集中度分析 结合网经社披露的我国生鲜电商行业市场规模及代表企业的营业收入来进行生鲜电商行业集中度的测算。其中排名前三的企业市场集中度达到30%;排名前五的企业市场集中度为35%。 3、中国生鲜电商行业企业布局及竞争力评价 在中国
  • 2023年中国线性驱动行业竞争格局分析
    2023-09-15 10:24:28
     2023-2028年中国线性驱动行业市场研究与发展战略规划分析报告参与智能线性驱动产品制造行业竞争的企业目前主要集中于传统线性驱动行业的企业,包括以欧美跨国公司为代表的国外企业、以及中国大陆和台湾地区的中国企业。欧美跨国公司最早进入线性驱动产品制造行业,通过多年的积累,这些企业目前具有生产规模较大、技术和管理水平较高、具有完善的分销渠道和稳定的客户群体及较高的市场份额等特点。整体看来,欧美跨国公司的市场地位和品牌效应优于国内企业,比如丹麦LINAK公司、德国DEWERT公司等均是全球行业品牌知名度和市场认可度很高的领先企业。过去由于一些大型跨国企业、医院、诊所等对部件的品牌经常有指定要求,多采用行业中规模大、标准化高、市场占有率较高的国际龙头企业的产品。但随着自动化、网络技术的飞速发展,许多客户也会提出定制化需求以满足下游客户。由于上述跨国公司的组织机构层级较多,内部审批反馈流程较长,无法实时反馈客户的需求,对于定制化业务重视度不足,从而为国内企业提供了行业发展机遇。目前各主要的行业龙头跨国公司已经逐步在中国境内设立全资或合资公司,以求降低生产成本,开拓中国市场。中国大陆企业虽然进入该行业时间相对