1、行业营收小幅回落,整体市场规模保持高位稳态运行
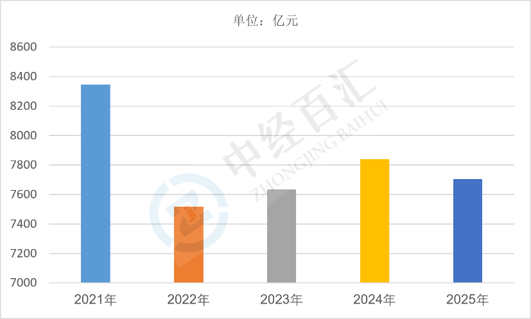
2025年,中国化学药品制剂行业实现营业收入约7705.58亿元,相较于2024年出现小幅回落,行业整体呈现“小幅收缩、总体稳健”的运行特征。化学药品制剂作为医药工业核心细分领域,涵盖临床常用化药制剂、处方药、仿制药、创新制剂等品类,广泛服务于各级医疗机构、零售药房及基层医疗市场。受药品集中带量采购常态化推进、仿制药价格合理化下调、行业同质化竞争加剧等因素影响,行业整体营收规模略有回调,但依托庞大的临床刚需、常态化用药需求与完善的产业配套体系,整体市场体量仍维持七千亿级高位水平,产业基本盘保持稳固。
图表:2021-2025年中国化学药品制剂行业营业收入
数据来源:国家统计局、中经百汇研究中心
2、行业利润逆势小幅增长,产业盈利质量持续优化升级
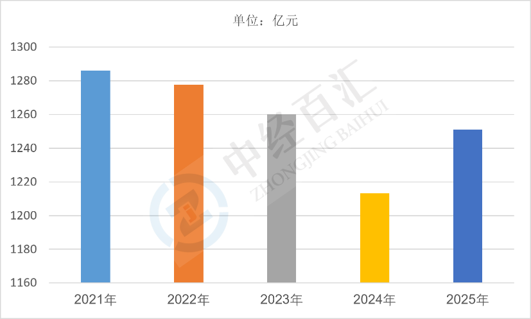
2025年,中国化学药品制剂行业实现利润总额约1251.07亿元,较2024年实现稳步增长,在行业营收小幅下滑的背景下,利润端展现出较强发展韧性。行业利润逆势增长,主要得益于产业结构持续优化,高附加值创新制剂、改良型新药占比持续提升,叠加企业精细化成本管控、生产工艺迭代升级、低端低效产能持续出清,行业整体毛利率稳步改善。同时头部企业研发转化能力持续增强,产品竞争力与市场议价能力提升,有效对冲了仿制药降价带来的营收压力,推动行业盈利水平稳步上行,行业正式进入“降营收、提效益”的高质量发展阶段。
图表:2021-2025年中国化学药品制剂行业利润总额
数据来源:国家统计局、中经百汇研究中心
3、化学药品制剂行业发展走势分析
(1)行业规模逐步企稳,整体波动幅度持续收窄。未来化学药品制剂行业营收将逐步结束阶段性回落态势,进入企稳修复周期。随着集采政策趋于常态化、制度化,行业价格调整边际影响逐步弱化,终端医疗需求稳步复苏,基层医疗、慢病管理、院外零售市场持续扩容,支撑行业营收规模稳步修复,整体将维持高位平稳运行格局。
(2)产业结构加速迭代,创新制剂成为核心增长引擎。行业发展重心将彻底从传统仿制药规模扩张转向创新驱动发展,创新药、改良型新药、高端特色制剂、儿童专用药、罕见病药物等高附加值品类持续放量。企业研发投入持续加码,技术迭代速度加快,逐步替代同质化低端仿制药,持续优化行业营收与利润结构,成为行业长期增长的核心动力。
(3)行业集中度持续提升,龙头竞争优势不断强化。在政策监管、研发门槛、成本管控多重因素驱动下,中小型缺乏研发能力、产品单一的制剂企业持续出清,市场份额逐步向研发实力雄厚、产品管线丰富、合规体系完善的头部企业集中。行业集约化、规范化发展趋势显著,龙头企业凭借规模化优势、品牌优势、创新优势持续提升盈利水平,带动行业整体发展质量升级。
(4)专业化、精细化发展格局成型,赛道差异化凸显。未来行业细分赛道分化持续加剧,慢病制剂、抗肿瘤制剂、抗感染高端制剂、靶向制剂等优质细分领域需求持续扩容,而普通普药制剂竞争逐步白热化。企业将聚焦细分优势赛道深耕布局,摆脱同质化低价竞争,依托精细化运营、专业化研发实现差异化发展,推动行业整体盈利质量持续提升。
更多研究内容请点击详见中经百汇编撰的《中国化学药品制剂行业分析报告》,中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


