1、行业总产能规模高位充裕,存量过剩格局持续凸显
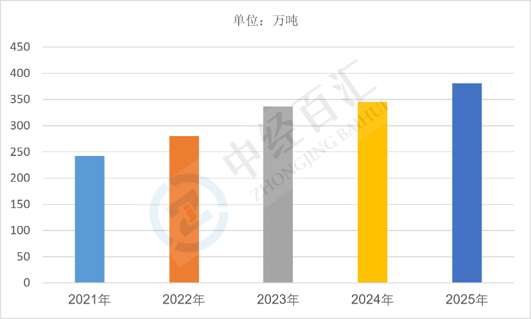
2025年,中国环氧树脂行业总产能达381.1万吨,行业整体产能基数处于高位水平,经过多年产能扩张与项目落地,国内环氧树脂产业供给体量持续放大,已形成大规模产业化供给体系。环氧树脂作为高端热固性材料,广泛应用于风电复材、电子电气、工业涂料、建材防腐、胶粘剂等领域,伴随前期行业投资热潮,国内新增产能持续投放,整体产能储备充足。从供给端基本面来看,行业已进入产能过剩阶段,通用型树脂产能冗余较为明显,为行业低产能利用率、市场竞争加剧奠定基本面特征,产业整体呈现“供给宽松、总量富余”的格局。
图表:2021-2025年中国环氧树脂产能情况
数据来源:中经百汇研究中心
2、年度实际产量稳步释放,有效供给适配刚需市场
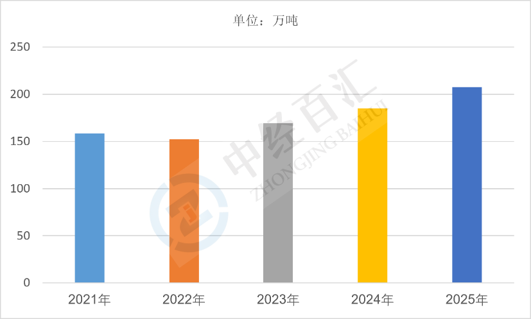
2025年,中国环氧树脂行业实际产量达207.5万吨,在充足产能储备基础上,企业根据下游市场需求动态调节开工负荷,全年有效产量保持稳定释放。受制于整体产能过剩、市场价格竞争、下游需求分化等因素,行业企业并未满负荷生产,整体产量增速显著滞后于产能扩张节奏。但依托风电、电子封装、高端涂料等刚需领域稳定支撑,行业核心产品产量保持常态化产出,有效保障国内终端市场供给,实现基础供需平衡,有效规避了大规模供给缺口的出现。
图表:2021-2025年中国环氧树脂产量情况
数据来源:中经百汇研究中心
3、年度消费体量稳定增长,下游刚需支撑消费基本盘
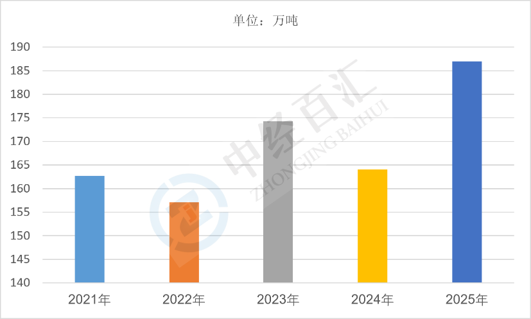
2025年,中国环氧树脂行业消费量达187万吨,下游整体消费需求保持稳步释放态势,消费体量维持稳健扩容。风电产业持续景气带动复材用环氧树脂需求刚性增长,新能源电子、精密电气设备、高端防腐涂料等新兴领域持续拓宽消费场景,同时传统建材、工业粘接、通用涂装领域维持稳定刚需,共同托举行业消费规模。整体来看,国内消费市场韧性充足,有效消化行业大部分有效产量,但受传统领域需求疲软、行业结构性供需错配影响,整体消费增速相对平缓,难以完全匹配产能供给规模。
图表:2021-2025年中国环氧树脂消费量情况
数据来源:中经百汇研究中心
4、行业产能利用率处于低位,结构性过剩特征突出
2025年,中国环氧树脂行业产能利用率仅为54.45%,整体开工负荷处于偏低区间,行业结构性产能过剩问题凸显。产能利用率偏低核心原因在于行业低端通用型树脂产能扎堆、同质化竞争严重,低端产品供给严重过剩,而高端电子级、高纯特种环氧树脂仍存在供给缺口,呈现明显的“低端过剩、高端紧缺”格局。同时下游需求分化、行业价格波动、中小厂商成本承压,导致大量低效产能闲置,行业整体产能利用效率偏低,产业提质整合、产能出清、结构升级的需求迫切。
5、行业整体供需格局总结及未来趋势研判
(1)行业总量供大于求,存量整合成为核心主线。综合2025年产能、产量、消费数据来看,国内环氧树脂行业整体呈现产能充裕、产量适中、消费稳健、利用率偏低的供需格局,市场总体处于供大于求的状态。未来行业将彻底告别粗放式产能扩张,新增项目逐步收紧,存量低效、闲置、低端产能加速出清,行业逐步向供需平衡方向修复。
(2)供需结构性矛盾持续,高端化升级迫在眉睫。行业供需错配问题将长期存在,通用领域产能过剩、竞争内卷持续延续,而适配新能源、半导体、高端装备的特种环氧树脂需求持续紧缺。未来行业企业将加速产品结构迭代,逐步压缩低端产能、扩产高端特种产品,通过结构性升级破解供需失衡难题。
(3)产能利用率稳步修复,行业盈利质量持续改善。随着行业低端产能持续出清、下游新能源与高端制造需求持续扩容,行业整体产能利用率将稳步回升,无效供给逐步减少,有效供需匹配度持续提升。行业竞争从低价内卷转向技术、品质、产品差异化竞争,整体产业运行质量与盈利水平持续优化。
更多研究内容请点击详见中经百汇编撰的《中国环氧树脂行业分析报告》,中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


