1、营收规模同比回落,行业整体收入水平收缩
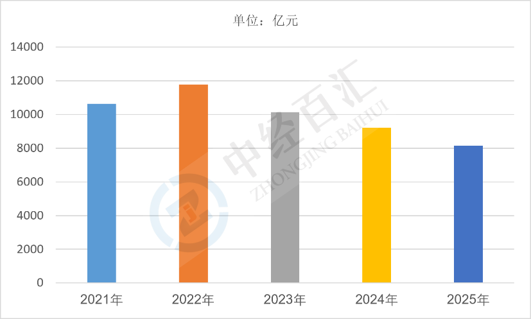
2025年中国炼焦行业营业收入达到8141.7亿元,较2024年出现明显下滑。炼焦行业营收主要取决于焦炭价格、焦炭产量以及上下游供需格局,下游钢铁行业生产节奏偏弱,对焦炭采购需求有所降温,焦炭售价下行叠加部分企业主动控产限产,共同带动行业营收规模走低。同时煤焦比价波动、上游炼焦煤成本支撑较强,进一步压制营收增长空间,行业告别高收入阶段,整体市场交易规模有所萎缩。
图表:2021-2025年中国炼焦行业营业收入
数据来源:国家统计局、中经百汇研究中心
2、亏损幅度持续收窄,行业盈利压力边际缓解
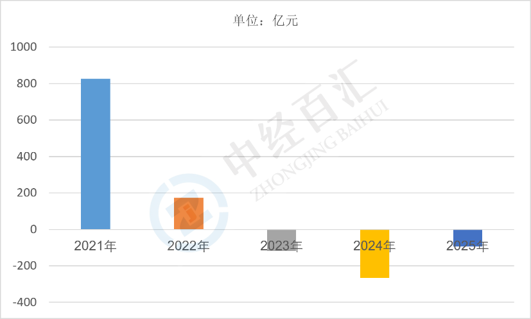
2025年炼焦行业利润总额为-93.07亿元,行业亏损规模明显收窄,盈利状况出现改善。尽管行业整体依旧处于亏损区间,但供需错配矛盾有所缓和,焦炭阶段性提涨落地,叠加焦化企业持续落实限产、控产策略,减少低效产出,一定程度改善产品供需格局。上游炼焦煤价格理性回落,压缩原料端成本压力,使得焦企的毛利水平修复,不过行业整体盈利基础仍然偏弱,盈利稳定性不足。
图表:2021-2025年中国炼焦行业利润总额
数据来源:国家统计局、中经百汇研究中心
3、炼焦行业未来走势分析
(1)供给端约束持续强化,产能管控成为常态。焦化行业产能置换、超低排放改造政策持续推进,落后产能加速出清,新增产能投放严格受限,在环保、能耗双重管控下,行业总产能保持稳中趋降,供给弹性受到压制,无序增产的局面得到遏制。
(2)盈利跟随钢铁周期波动,难以长期大幅盈利。焦炭需求高度依附钢铁行业,钢材需求、钢厂利润将持续决定焦企盈利空间。后续若基建、制造业用钢需求回暖,焦炭有望迎来阶段性涨价,焦企亏损进一步修复,但行业重资产、原料成本刚性的特征,决定行业很难维持持续性高利润,盈利呈波段式修复特征。
(3)低碳转型加速,产业链延伸成为发展方向。双碳背景下,焦化企业加快布局焦炉煤气综合利用、煤焦油深加工、氢能提取等精细化工项目,摆脱单纯依靠焦炭产品盈利的模式;同时干熄焦、节能降碳改造逐步普及,低碳、循环化发展成为行业转型主线。
更多研究内容详见中经百汇编撰的《中国炼焦行业分析报告》,请联系客服索取报告目录,咨询报告相关事宜。中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。