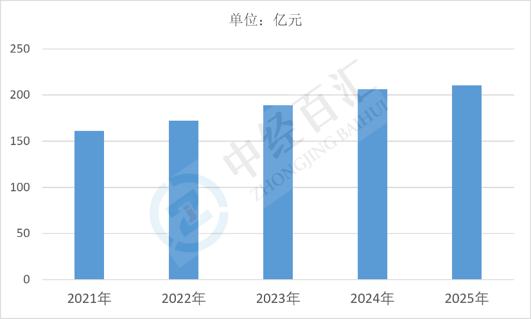
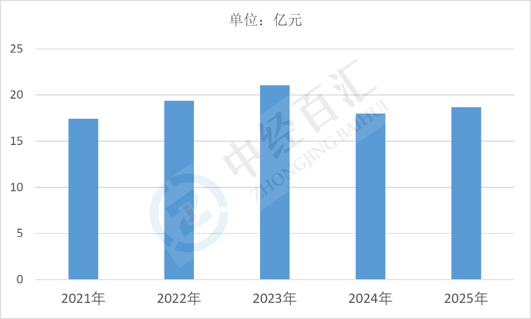
2025年中国试验机行业营业收入210.49亿元,利润总额18.67亿元,行业保持温和增长,收入端受益于制造业质量检测需求扩张与设备更新,利润端则受核心部件进口成本、研发投入与价格竞争的多重影响,整体呈现"规模稳增、盈利中等偏薄"的特征。
1、试验机行业营业收入及核心驱动因素分析:检测需求扩张支撑收入增长,国产化与服务化打开增量空间
(1)收入规模与产品结构特征。2025年中国试验机行业营业收入210.49亿元。试验机是材料与产品性能检测的核心装备,产品包括万能材料试验机、压力试验机、疲劳试验机、冲击试验机、硬度计、无损检测设备、环境与可靠性试验设备等,下游覆盖航空航天、汽车零部件、钢铁冶金、建筑材料、电线电缆、包装、医疗器械与科研院所。收入结构中,通用力学试验机批量大、单价低,构成规模主体;高端疲劳与动态试验系统、非标定制试验装备单价高、技术门槛高,是收入附加值的主要来源。
图表:2021-2025年中国试验机行业营业收入
数据来源:国家统计局、中经百汇研究中心
(2)制造业质量管控与标准升级带动检测装备需求。新材料研发、汽车轻量化、新能源电池安全、航空航天材料验证等领域对材料性能数据的精度与可追溯性要求提高,检测项目增加、试验标准更新,直接带动试验机采购与更新需求。下游企业质量管理体系、第三方检测机构与CNAS实验室的扩张,也形成稳定的设备与校准服务需求。
(3)设备更新与科研投入形成阶段性拉动。大规模设备更新政策推动高校、科研院所与检测机构淘汰老旧试验设备,采购更高精度、自动化程度更高的机型;国家重点实验室、材料基因工程、重大工程验证平台的建设,为高端动态与多轴试验系统提供了订单来源,形成收入增长的集中拉动。
(4)国产替代降低门槛,扩大可及市场。国产试验机在控制系统、伺服驱动、数据处理软件方面持续改进,逐步替代中低端进口设备,价格优势明显,使中小企业与基层检测机构也能配置试验装备,扩大了行业整体市场容量;高端疲劳与动态测试领域仍以进口为主,国产化率提升空间较大。
(5)服务化与出口拓展收入来源。试验机企业的收入结构从单纯卖设备向"设备+校准+维保+软件订阅+检测服务"延伸,服务性收入稳定性强、毛利较高;同时国产设备出口至东南亚、中东、拉美等制造业转移地区,形成增量收入,但海外渠道与服务能力仍是制约因素。
2、试验机行业利润总额及核心驱动因素分析:盈利水平中等偏薄,成本结构与竞争格局共同决定利润弹性
(1)利润规模与利润率水平。2025年中国试验机行业利润总额18.67亿元,按营业收入测算利润率约8.87%,在专用仪器装备行业中处于中等偏薄水平。利润来源集中于高端机型与非标定制项目,通用机型因同质化竞争、价格透明,毛利率明显偏低;行业利润的分布呈现"头部集中、长尾分散"的特点。
图表:2021-2025年中国试验机行业利润总额
数据来源:国家统计局、中经百汇研究中心
(2)核心零部件进口依赖压缩毛利空间。试验机的伺服电机、力传感器、控制器、高精度位移测量与测试软件,部分高端环节仍依赖进口,采购成本占比高且受汇率与供应链波动影响。核心部件成本刚性,使企业在终端价格竞争中缺乏降价空间,毛利率因此受限,是利润水平偏低的结构性原因。
(3)研发投入与非标定制抬高期间费用。高端试验机需要持续投入控制系统开发、算法与数据处理软件迭代、试验方法研究,研发费用刚性上升;非标定制项目需投入设计、调试与现场服务人力,项目周期长、回款慢,费用率高于标准机型,进一步压缩利润空间。
(4)行业竞争与招标机制压低成交价格。试验机行业企业数量多、产品同质化程度高,客户以高校、科研院所与国有企业为主,采购普遍采取招标与比价机制,价格成为重要评标因素,导致成交价格长期承压;部分企业以低价获取订单后依靠售后与配件回收利润,整体利润率被摊薄。
(5)规模效应与服务收入改善盈利结构。具备规模化生产能力、核心部件自研能力与全国服务网络的企业,可通过批量采购、标准化设计与售后服务获得更高毛利;服务性收入占比提升有助于平滑设备销售的周期波动,改善行业整体盈利质量,利润向头部企业集中的趋势将持续强化。
更多研究内容详见中经百汇编撰的《中国试验机行业分析报告》,请联系客服索取报告目录,咨询报告相关事宜。中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


