1、行业投资规模维持万亿体量,整体处于调整筑底阶段
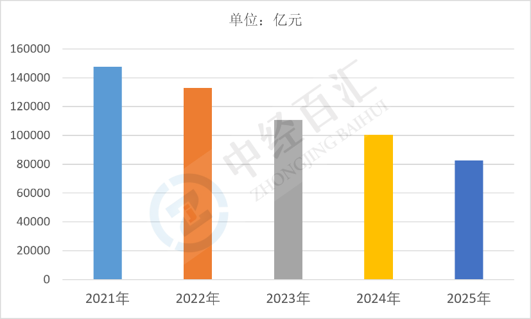
2025年中国房地产行业开发投资规模达82788亿元,行业整体依旧保持万亿级庞大投资体量,作为国民经济支柱产业,依旧对上下游建材、家装、工程机械等产业形成较强带动效应。当前行业告别以往高速扩张模式,开发投资节奏趋于审慎,房企持续收缩低效投资、优化项目布局,聚焦核心城市优质地块开发,整体投资行为更注重安全性与回款稳定性,行业投资结构持续优化,逐步从规模扩张转向稳健提质。
图表:2021-2025年中国房地产行业开发投资规模
数据来源:国家统计局、中经百汇研究中心
2、房地产行业建设端指标分化调整,行业风险稳步出清
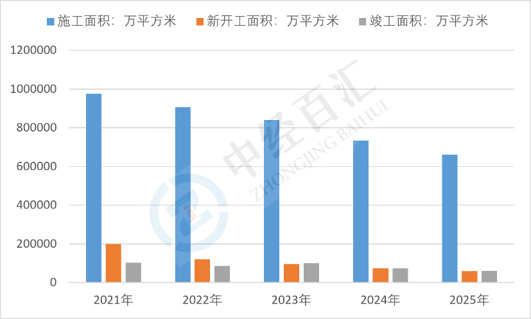
图表:2021-2025年中国房地产行业施工面积、新开工面积、竣工面积
数据来源:国家统计局、中经百汇研究中心
(1)施工面积规模保持高位,存量项目仍是行业核心主体。2025年全国房地产施工面积659890万平方米,庞大的存量施工规模构成行业运行基本盘,主要为前期已开工待竣工项目、保交楼专项项目为主。房企现阶段以盘活存量项目、保障交付落地为核心目标,新增大规模开工意愿偏弱,存量在建工程稳步推进,持续支撑行业工程端基本运转。
(2)新开工面积持续收缩,企业投资意愿趋于谨慎。2025年房地产新开工面积58770万平方米,处于相对低位水平,受行业去库存、房企资金偏紧、市场预期谨慎等因素影响,房企主动控制新增项目投放节奏,规避市场下行风险,行业整体新开工动能偏弱,体现出行业深度调整阶段企业审慎经营的整体态势。
(3)竣工面积保持稳定释放,保交付成效持续显现。2025年房地产竣工面积60348万平方米,竣工规模相对平稳,显著高于新开工面积,行业呈现“降开工、稳竣工”的典型特征。随着保交楼政策持续落地、专项资金与配套保障机制不断完善,存量在建项目交付节奏加快,竣工端持续释放稳定产能,有效修复行业信用、保障购房者权益。
3、销售市场规模企稳修复,行业进入良性筑底周期
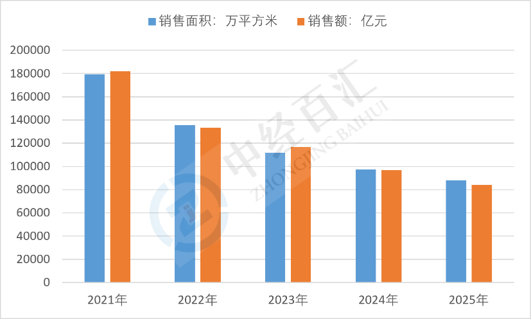
2025年中国商品房销售面积88101万平方米,销售额83937亿元,行业销售体量依旧维持万亿级规模,在系列稳楼市政策持续落地、刚需及改善型购房需求逐步释放的支撑下,市场下行态势持续放缓,整体呈现筑底修复趋势。当下楼市需求结构持续优化,核心城市、优质改善户型销售韧性更强,刚需购房稳步释放,行业销售逐步告别普跌格局,市场分化加剧,整体向稳健、理性的常态化发展阶段过渡。
图表:2021-2025年中国房地产行业销售面积、销售额
数据来源:国家统计局、中经百汇研究中心
更多研究内容点击详见中经百汇编撰的《中国房地产行业分析报告》,中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


