1、国内叠层陶瓷电容器市场规模稳定增长,下游应用覆盖面持续扩大
2025年,中国叠层陶瓷电容器市场规模约589亿元,叠层陶瓷电容器(MLCC)作为电子电路基础无源元器件,广泛应用于消费电子、汽车电子、通信设备、工控、新能源等领域。伴随国内电子产业链自主化进程加快,本土厂商产能持续扩张,进口替代稳步推进,国内市场需求保持旺盛,行业整体市场规模维持较高水平,同时市场竞争格局呈现国际大厂与国内本土企业同台竞争的态势,产品规格持续丰富,适配多行业不同场景的使用需求。
图表:2021-2025年中国叠层陶瓷电容器市场规模情况
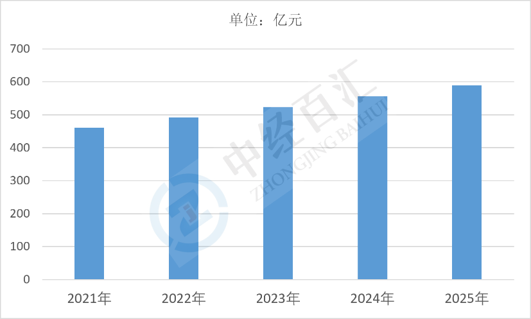
数据来源:中经百汇研究中心
2、叠层陶瓷电容器市场核心驱动因素分析
(1)汽车电子产业高速发展,成为MLCC增量核心来源。新能源汽车单车MLCC用量远高于传统燃油车,车载电控、BMS、车规传感器、车载通信系统均需要大量高品质叠层陶瓷电容,新能源车渗透率持续提升,叠加智能座舱、自动驾驶配套电子器件增加,持续拉动车规级MLCC需求增长。
(2)国内电子产业链国产替代进程提速。在政策引导与下游企业供应链安全诉求下,消费电子、工控、通信领域客户逐步加大对本土MLCC厂商采购比例,国内企业不断突破中高端产品技术壁垒,产能持续落地,推动国内市场供给与需求双向扩容。
(3)新能源与工业自动化市场稳步扩张。光伏逆变器、储能变流器、工业伺服设备等产品对小型化、高可靠性电容需求持续提升,工控及新能源设备出货量增长,带动高压、高可靠性叠层陶瓷电容器需求释放,开辟新的市场增量空间。
(4)新一代通信技术迭代带动元器件更新需求。5G基站建设、算力基础设施、物联网终端设备持续放量,通信终端、边缘计算硬件对MLCC的小型化、高频特性提出更高要求,催生大量高端元器件采购需求,支撑行业市场规模增长。
3、下游多赛道需求持续释放,行业向高端化、小型化方向发展
展望未来,国内叠层陶瓷电容器市场将保持持续增长态势,增长动力由传统消费电子逐步转向汽车电子、储能、工业控制等高附加值赛道。消费电子领域需求趋于平稳,增量更多来自车规、工控等高端产品,本土厂商将持续发力高端产品研发,国产替代空间进一步打开;同时下游产品小型化、高可靠性要求不断提升,行业技术迭代速度加快,低端产能竞争加剧,市场集中度有望进一步提升,整体行业保持稳步扩容的发展趋势。
更多研究内容点击详见中经百汇编撰的《中国叠层陶瓷电容器行业分析报告》,中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


