1、2025年中国铝加工材总产量规模概况
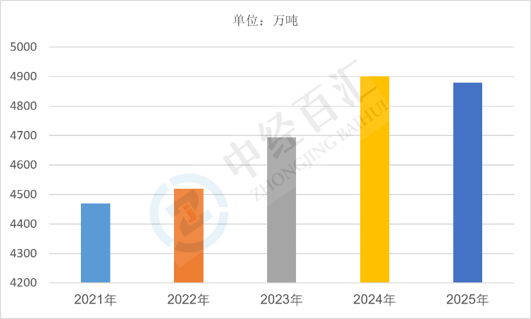
2025年我国铝加工材综合产量达到4880万吨,作为全球铝加工第一大生产国,国内铝加工产业体量维持高位,是有色金属深加工板块的核心组成部分。行业整体告别过去高速扩产阶段,总量趋于平稳,增长重心由规模扩张转向产品结构优化。上游电解铝供给约束、下游地产传统需求偏弱,叠加新能源、高端装备等新兴赛道差异化拉动,使得总产量保持稳定,但内部细分品类景气度明显分化,不同铝加工产品的产量走势呈现冷热不均的格局。
图表:2021-2025年中国铝加工材综合产量情况
数据来源:中国有色金属加工工业协会、中经百汇研究中心
2、铝加工材细分品类产量结构特征分析
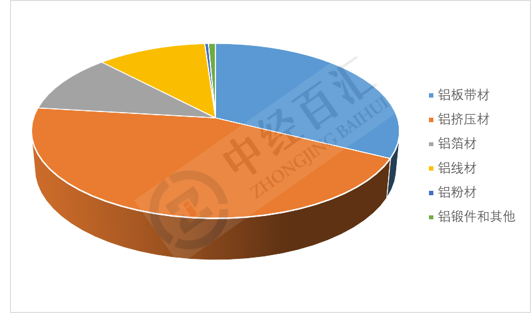
从内部结构来看,铝挤压材是第一大品类,占比44.57%,在全部铝加工材中份额最高,主要由建筑型材与光伏、轨道交通等工业型材共同构成;铝板带材占比32.32%,位居第二,受益于动力电池、汽车板需求支撑;铝线材占比11.07%、铝箔材占比10.96%,二者占比相近;铝粉材、铝锻件及其他产品占比较低,合计仅1.09%。整体结构反映出铝加工行业仍以挤压、板带两大品类为绝对主体,箔材、线材配套发展,高端锻件、铝粉等特种产品规模偏小,高端特种铝制品仍有较大提升空间。
图表:2025年中国铝加工材细分产品产量占比
数据来源:中国有色金属加工工业协会、中经百汇研究中心
3、铝加工材产量未来增长预判
(1)总量低速平稳增长,结构性分化延续
未来国内铝加工材总产量很难重现过往高增态势,整体将维持低速增长甚至平台震荡。传统建筑类铝挤压型材受地产需求约束增长乏力,增量主要依靠新能源赛道带动,行业整体逻辑从总量扩张转向结构升级,产能资源持续向高附加值产品倾斜,落后低效产能持续出清。
(2)新能源赛道带动板带、高端工业型材增量释放
铝板带材、高端工业挤压型材是核心增长方向,新能源汽车电池板、车身板、光伏边框、储能散热结构件持续拉动需求,带动高精度、高性能铝合金材料需求上行;铝箔在电池软包、电子包装领域具备稳定需求支撑,高端电池铝箔有望持续扩容。
(3)低碳化、再生铝配套驱动产业模式转变
在双碳政策引导下,再生铝配套加工产能占比将持续提升,低碳铝加工产品成为出口与高端制造的准入优势;铝锻件、特种铝粉等小众高端品类随着航空、军工、装备制造升级逐步放量,虽然体量有限,但附加值高,是企业差异化竞争的重要赛道。
(4)出口市场成为重要调节变量
依托完整产业链优势,国内高端铝板带、光伏铝型材等产品海外需求有望持续增长,海外铝产能投放节奏偏慢,叠加全球新能源建设浪潮,铝材出口将对冲国内传统需求压力,成为稳定行业开工与产量的重要补充。
更多研究内容详见中经百汇编撰的《中国铝加工行业分析报告》,请联系客服索取报告目录,咨询报告相关事宜。中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。