1、2025年煤化工行业营收规模下行态势分析
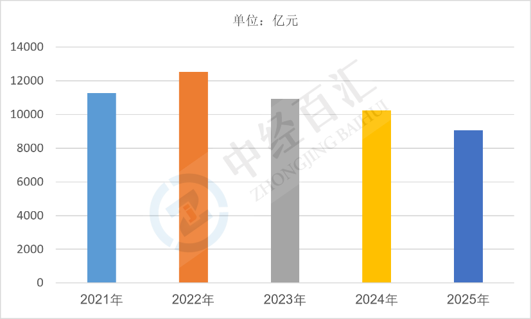
2025年我国煤化工行业实现营业收入9057.67亿元,营收规模同比回落,行业处于周期调整阶段。营收下滑主要源于煤制烯烃、甲醇、尿素等大宗煤化工产品市场价格走弱,下游化工、地产、农业等终端需求复苏不及预期,叠加前期新增产能集中投放带来供给充裕,压制产品销售均价;同时行业开工率分化明显,中小装置开工偏弱,仅具备资源配套优势的大型一体化项目维持稳定产出,量价共同作用带动整体营收规模回落。
图表:2021-2025年中国煤化工行业营业收入
数据来源:国家统计局、中经百汇研究中心
2、煤化工行业盈利承压、整体亏损格局分析
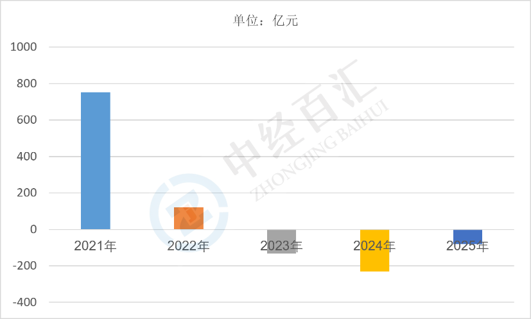
2025年煤化工行业利润总额为-80.97亿元,行业整体陷入亏损区间,盈利压力凸显。一方面原料煤炭成本刚性较强,煤价维持高位运行,而下游化工品价格跟随周期下行,成本与售价倒挂压缩毛利;另一方面行业传统大宗品类同质化竞争激烈,产品附加值偏低,碳管控、环保投入持续抬升企业固定成本,多数缺乏产业链配套、技术水平偏低的企业亏损明显,仅少数龙头依靠一体化布局、能耗优势实现盈利,行业盈利分化格局显著。
图表:2021-2025年中国煤化工行业利润总额
数据来源:国家统计局、中经百汇研究中心
3、煤化工行业未来发展走势分析
(1)产能管控趋严,落后低效产能加速出清
后续行业新增项目实施减量置换、能效准入管控,单纯扩产大宗基础化学品的路线受限,高能耗、小规模、工艺老旧的煤化工装置将逐步退出市场,行业供给端约束持续强化,产能总量保持稳定,资源向具备煤化一体化、规模优势的龙头企业集中,行业集中度持续提升。
(2)产品结构向高端新材料方向转型
行业发展重心由大宗基础原料转向高附加值煤基新材料,重点布局煤制可降解材料、高端聚烯烃、碳材料、特种醇醚等产品,依托合成气平台优势补齐国内新材料短板,减少与石油化工路线的同质化竞争,通过产品升级打开盈利空间,改善长期盈利薄弱的问题。
(3)低碳耦合改造成为核心主线
在双碳政策导向下,煤化工企业将加快绿电、绿氢耦合改造,配套CCUS减碳设施,降低生产环节碳排放强度;推进节能工艺、高效气化技术升级,持续降低单位产品煤耗与能耗,低碳改造能力将成为项目持续经营、参与出口与高端供应链配套的关键门槛。
(4)周期波动仍存,多能协同对冲经营风险
煤化工行业周期性特征难以消除,盈利仍会跟随原油、煤炭价格及下游化工需求波动;具备条件的项目将推进风光新能源、煤电、煤化工一体化布局,通过能源自给平抑能源成本波动,同时延伸下游精细化工链条,弱化单一产品价格波动带来的经营冲击。
更多研究内容详见中经百汇编撰的《中国煤化工行业分析报告》,请联系客服索取报告目录,咨询报告相关事宜。中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。