1、金刚石线行业市场规模维持高位,行业进入结构调整阶段
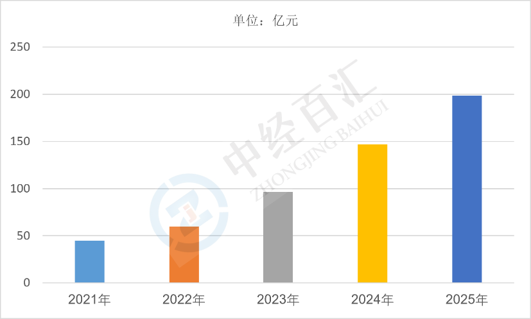
2025年中国金刚石线行业市场规模约198.3亿元,金刚石线作为硬脆材料精密切割的关键耗材,需求以光伏晶硅切片为主力基本盘,并延伸至蓝宝石衬底、磁性材料、半导体晶圆及陶瓷、玻璃、石材等领域。行业运行与下游光伏装机、硅片产能及切片耗材消耗量高度绑定,当前在光伏产业链产能调整与价格竞争叠加影响下,整体规模处于高位震荡与结构优化并存的阶段,增长动能由单纯规模扩张转向技术升级与应用场景深化。
图表:2021-2025年中国金刚石线行业市场规模情况
数据来源:中经百汇研究中心
2、金刚石线行业核心驱动因素分析
(1)光伏装机与硅片产能扩张支撑耗材需求基本盘
光伏是金刚石线最主要的下游应用,光伏新增装机与硅片产出规模直接决定切片环节耗材消耗量。在光伏产业持续发展带动下,晶硅切片产能与切割作业量保持较大体量,构成金刚石线需求的稳定基本盘;同时硅片出货规模的波动通过耗材采购、更换频次直接传导至行业订单,使需求总量随光伏周期同步起伏。
(2)硅片薄片化、大尺寸化与钨丝线替代提升耗材价值量
随着光伏组件向高效化、薄片化与大尺寸方向演进,金刚线细线化进程加速,钨丝母线凭借高强度、低断线率等优势逐步替代高碳钢丝母线,提升了切割效率、硅片良率与单根耗材的附加值。技术路线切换与母线升级带动单GW切割耗材价值量上行,在总量波动中支撑行业规模与盈利结构改善,产品技术水平成为企业获取订单与利润的关键变量。
(3)半导体、蓝宝石等非光伏高端场景拓展新增需求空间
依托硬脆材料切割的核心技术积累,金刚石线应用边界持续向半导体硅晶圆、碳化硅衬底、第三代半导体材料及消费电子精密加工等高端场景延伸,相关专用线在部分企业已实现批量供应。在半导体产业国产替代、先进封装与AI算力投资带动下,非光伏高端切割需求逐步放量,为行业开辟了光伏周期之外的增量市场。
3、金刚石线行业未来增长预判
(1)总量增长受光伏周期约束,价格竞争压力短期延续
行业需求与光伏装机、硅片产能强相关,在光伏产业链产能调整与终端价格竞争背景下,光伏用金刚线订单增速与报价承压,传统通用细线领域供给充足、同质化竞争明显。预计行业总量将随光伏景气度波动,短期难以脱离下游周期独立扩张,需求弹性更多来自耗材单耗提升与结构升级,而非下游产能的高速扩张。
(2)技术迭代构成盈利分水岭,高低端结构分化加剧
钨丝渗透率、细线化水平及高端场景适配能力将持续拉开企业盈利差距,掌握钨丝供应链一体化、细线化工艺与高端材料切割技术的厂商盈利能力更强;技术储备不足、产品集中于通用低端规格的企业将面临毛利收窄与订单流失风险。行业增长由“量增”转向“质升”,高端产品与定制化解决方案成为企业盈利改善的主要方向。
(3)市场份额向龙头集中,非光伏高端应用打开长期空间
随着行业洗牌持续,具备规模、成本、研发与客户配套优势的头部企业市场份额进一步提升,中小厂商逐步退出通用市场。中长期看,半导体晶圆、第三代半导体衬底、蓝宝石窗口片及精密硬脆材料切割等非光伏高端场景,将随相关产业发展形成稳定增量需求,成为行业穿越光伏周期、实现长期成长的重要支撑方向。
更多研究内容详见中经百汇编撰的《中国金刚石线行业分析报告》,请联系客服索取报告目录,咨询报告相关事宜。中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。