1、建筑涂料市场规模同比回落,行业进入结构性调整周期
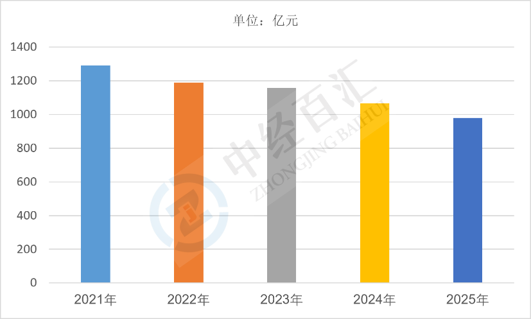
2025年,中国建筑涂料行业市场规模约979.95亿元,同比下降7.99%,行业年度市场体量出现明显收缩,彻底告别此前稳步扩容的发展态势,整体进入需求调整、结构重塑的新阶段。建筑涂料作为地产后周期核心配套材料,广泛应用于住宅建筑、市政工程、旧改翻新、商业公建等场景,行业需求高度依附于建筑施工与装修配套节奏。受房地产行业深度调整、新房开工及竣工规模大幅下滑影响,传统工程端涂料需求显著萎缩,叠加行业同质化竞争加剧、市场低价内卷严重,行业整体市场规模出现阶段性同比下滑,产业整体呈现总量收缩、结构分化的运行特征。
图表:2021-2025年中国建筑涂料行业市场规模情况
数据来源:中经百汇研究中心
2、建筑涂料行业核心驱动因素分析
(1)地产竣工端需求大幅收缩,形成核心下行压力。2025年国内房地产开发投资、房屋新开工及竣工面积持续大幅下滑,新房装修配套的建筑涂料刚需显著减弱,工程涂料作为行业核心营收板块,需求体量明显缩水,是导致行业市场规模同比下降的最核心因素。传统新房建设配套需求缺位,直接造成行业整体需求底盘松动,压制行业整体规模增长。
(2)行业同质化竞争激烈,价格战拖累整体产值表现。国内建筑涂料行业中小厂商数量众多,低端内墙漆、外墙漆产品同质化严重,市场供给相对过剩。在整体需求收缩的背景下,企业为抢占有限订单普遍降价促销,行业产品均价持续下行,量价齐跌进一步放大市场规模降幅,整体行业盈利与产值空间被持续压缩。
(3)存量翻新需求释放不足,短期难以对冲下行缺口。城市更新、老旧小区改造、存量房二次装修是行业主要增量赛道,但2025年相关项目推进节奏阶段性放缓,存量翻新涂料需求释放不及预期。存量市场增量有限,无法有效弥补新房工程端的需求大幅下滑,行业整体供需格局偏弱。
(4)环保监管与产能出清,短期影响行业供给规模。行业环保、安全生产、绿色生产标准持续升级,高耗能、不达标、小型落后产能加速出清,部分中小品牌退出市场。短期行业有效供给收缩、中小单源减少,进一步带动行业整体市场统计规模回落,推动行业加速洗牌。
(5)原材料价格波动,加剧行业经营不确定性。涂料核心化工原材料价格波动频繁,企业成本管控难度加大,部分企业主动缩减低毛利订单、优化产品结构,导致低端常规涂料产品供给与成交规模收缩,间接影响行业整体市场体量。
3、建筑涂料行业未来增长预判
(1)行业降幅逐步收窄,市场规模有望筑底企稳。中长期来看,地产下行的边际影响逐步弱化,行业总量下行空间有限。随着城市更新、老旧小区改造等存量工程持续落地,存量翻新需求稳步释放,行业整体市场规模将逐步止跌企稳,结束持续收缩态势,进入稳态调整阶段。
(2)市场结构持续分化,存量业务成为核心支撑。行业增长逻辑彻底从“新房增量驱动”转向“存量更新驱动”,旧房翻新、建筑节能改造、外立面焕新、市政景观翻新等存量业务持续发力,逐步替代新房配套需求,成为行业市场规模稳定的核心基本盘,行业结构性增长特征愈发明显。
(3)行业集中度持续提升,龙头企业主导市场格局。行业洗牌持续深化,技术薄弱、品牌力不足、依赖低价竞争的中小厂商加速出清,具备绿色产品资质、渠道完善、技术研发优势的头部品牌持续抢占市场份额。行业集约化程度持续提升,市场资源向龙头集中,行业整体发展质量持续优化。
(4)绿色高端产品迭代,打开长期提质增效空间。绿色涂料、无机涂料、节能保温涂料、功能性环保建筑涂料渗透率持续提升,高端差异化产品逐步替代传统低端涂料。产品结构升级将持续拉高行业整体附加值,推动行业从规模总量竞争转向品质、技术、服务竞争,支撑行业长期高质量良性发展。
更多研究内容详见中经百汇编撰的《中国建筑涂料行业分析报告》,请联系客服索取报告目录,咨询报告相关事宜。中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


