1、减震器行业市场规模持续扩容,通用基础零部件产业底盘稳固
2025年,中国减震器行业市场规模约1204.49亿元,实现稳健增长态势。减震器作为核心基础阻尼零部件,具备减震、降噪、稳控的关键功能,广泛配套应用于汽车整车、轨道交通、工程机械、建筑工程、通用机械等多元领域,是保障设备平稳运行、提升运行安全性与舒适性的核心配套产品。依托国内制造业稳健复苏、汽车产业规模扩容、基建工程持续落地,行业供需体系持续完善,市场需求稳步释放,整体产业规模持续扩张,行业发展韧性与产业成熟度持续提升。
图表:2021-2025年中国减震器行业市场规模情况
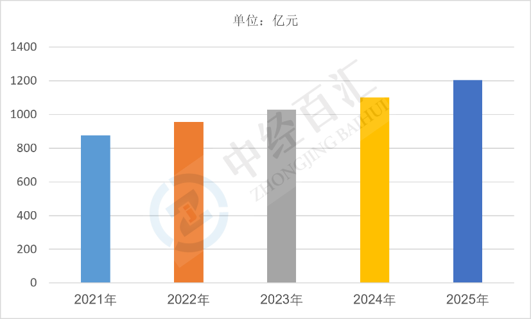
数据来源:中经百汇研究中心
2、减震器行业核心驱动因素分析
(1)汽车产业稳健发展,筑牢行业核心基本盘。汽车是减震器最大应用场景,2025年国内乘用车、商用车产销规模保持稳定,整车制造增量持续带动减震器新增配套需求。同时国内汽车保有量持续高位,存量车辆维保替换需求常态化释放,新增配套与存量替换双向发力,持续托举行业市场基本盘稳定增长。
(2)新能源汽车迭代升级,催生高端增量需求。新能源汽车产业持续高速扩容,车型向轻量化、高舒适、智能化升级,对减震器的精度、稳定性、适配性提出更高要求。电控减震器、智能阻尼减震系统、空气悬架配套减震部件等高附加值产品需求持续爆发,单车配套价值显著提升,推动行业市场规模扩容与产品结构升级。
(3)工程与轨道交通建设提速,拓宽应用场景。国内基础设施建设、轨道交通更新、工程机械产销回暖,带动工程减震、轨道减震、设备阻尼减震产品需求稳步增长。建筑抗震、桥梁减震、轨交降噪等新兴场景持续拓展,打破单一汽车配套局限,丰富行业需求结构,打开增量空间。
(4)国产替代持续深化,本土市场份额稳步提升。国内减震器企业生产工艺、精密制造能力、产品稳定性持续突破,逐步实现对进口产品的替代。依托高性价比、快速交付、本土化配套服务优势,本土企业在整车配套、工程机械配套领域渗透率持续提升,有效支撑行业整体规模增长。
(5)设备更新政策落地,存量替换需求集中释放。国内制造业设备更新、老旧车辆淘汰更新、基建运维改造政策持续推进,大量老旧低效减震部件进入替换周期,存量更新需求持续释放,为行业市场规模稳步增长提供持续支撑。
3、减震器行业未来增长预判
(1)行业整体维持稳健扩容,千亿级体量持续夯实。中长期来看,国内汽车产业、装备制造、基建工程刚需稳定,下游多场景需求持续共振,减震器行业市场规模将延续稳步增长态势,整体保持千亿级高位运行,产业发展基本盘稳固,增长持续性较强。
(2)产品结构持续高端迭代,智能减震成为增长主线。传统普通机械式减震器需求逐步饱和,低端产品竞争加剧;适配新能源汽车、智能装备的电控可调减震器、智能阻尼系统、轻量化高端减震产品渗透率持续提升,高附加值产品占比不断提高,推动行业从规模增长向质量效益双增转型。
(3)行业集中度持续提升,龙头竞争优势凸显。随着下游主机厂配套标准、产品精度、质量管控门槛持续提高,技术薄弱、品质不稳定的中小厂商逐步出清,具备精密制造能力、稳定配套资质、研发迭代优势的头部企业持续抢占市场份额,行业集约化、规范化发展格局持续深化。
(4)应用边界持续拓宽,新兴赛道赋能长期增长。未来减震器在智能装备、精密仪器、风电设备、城市抗震基建、轨道交通降噪等新兴领域的应用持续拓展,场景多元化趋势明显。新兴赛道持续释放增量需求,持续拓宽行业增长边界,支撑产业长期高质量发展。
更多研究内容详见中经百汇编撰的《中国减震器行业分析报告》,请联系客服索取报告目录,咨询报告相关事宜。中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


