1、地铁广告市场规模保持稳定,依托地铁客流形成线下核心媒体阵地
2025年,中国地铁广告行业市场规模约285.5亿元,地铁广告作为城市核心线下流量媒体,包含车厢广告、站台灯箱、通道大屏、列车冠名等多元广告形式,市场规模依托国内城市轨道交通网络持续扩张与稳定客流形成支撑;随着国内多个城市地铁线路持续开通运营,地铁覆盖人群范围进一步扩大,受众以通勤上班族为主,具备高触达、高频次、城市核心圈层聚集等媒介优势,广告主以快消、零售、文旅、互联网、汽车等品牌为主,在整体线下广告承压的大环境下,地铁广告凭借稳定的通勤流量维持相对稳健的市场体量,是线下户外广告板块中的核心细分赛道。
图表:2021-2025年中国地铁广告行业市场规模情况
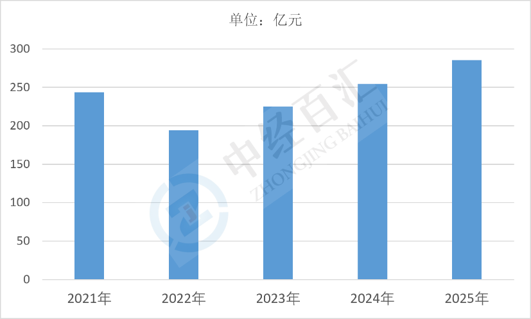
数据来源:中国广告协会、中经百汇研究中心
2、地铁广告行业核心驱动因素分析
(1)城市轨道交通路网持续扩容,夯实客流基本盘。国内多地持续推进地铁新线开通、线路成网运营,地铁覆盖的城市商圈、居住区不断延伸,日均客运总量稳步提升,持续扩大地铁媒体的触达人群规模,为地铁广告提供稳定的流量基础,是行业发展的底层支撑。
(2)线下品牌营销需求复苏,地铁媒介价值凸显。线下实体消费回暖,品牌方重新重视线下场景沉浸式传播,地铁封闭通勤场景可实现强制高频曝光,适合品牌形象塑造、新品推广,快消、美妆、汽车、本地生活等广告主持续增加投放预算,带动广告刊例收入提升。
(3)媒体形式迭代升级,提升广告产品附加值。地铁媒体从传统灯箱、贴画向数字大屏、互动屏、AR沉浸式广告、列车主题包等数字化、创意化广告形态升级,数字化媒体可实现分时投放、精准人群匹配,丰富广告产品矩阵,提升单点位广告价值,拉动客单价增长。
(4)城市商业发展带动本地广告投放需求。核心一二线城市商业持续活跃,商圈、文旅项目、餐饮零售等本地品牌偏好地铁媒体进行区域化营销,地铁可实现对城市核心消费人群的精准覆盖,本地广告需求持续释放,丰富广告主结构,降低行业对单一行业客户的依赖。
3、地铁广告市场进入结构优化阶段,数字化媒体成为增长主线
中长期国内地铁广告行业市场规模整体保持平稳小幅增长,增长重心由单纯新增线路带来的点位扩张转向数字化媒体升级与创意内容营销;传统静态广告占比逐步下降,数字屏幕、沉浸式互动媒体的占比持续提升,广告产品溢价能力增强;同时行业竞争格局进一步集中,头部媒体运营企业凭借多城市资源、数字化运营能力获取更多项目,广告主投放更加看重投放效果与品效合一,行业将从单纯售卖广告点位,逐步向场景营销、整合传播解决方案转型,不过受制于城市客流波动、广告预算周期性变化,行业整体难再现高速增长,以结构性增长为主。
更多研究内容点击详见中经百汇编撰的《中国地铁广告行业分析报告》,中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


