1、定制家具市场规模保持高位,全屋一体化定制成为行业主流方向
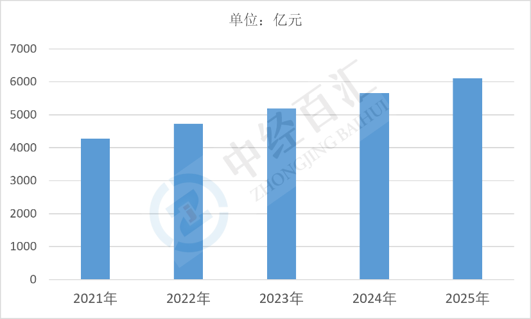
2025年,中国定制家具市场规模约6102亿元,定制家具依托空间适配性强、可个性化设计的特点,深度融入家装全流程,覆盖新房装修、旧房翻新、精装配套等多元场景。行业内头部品牌持续推进全屋整装战略,由单一品类销售向多品类一体化方案服务商转型,渠道布局覆盖一二线城市与下沉县域市场,线上设计引流、线下门店落地的模式逐步成熟,同时行业竞争由单纯价格竞争转向产品、交付、服务综合能力比拼,整体市场体量维持在较高水平。
图表:2021-2025年中国定制家具市场规模情况
数据来源:中经百汇研究中心
2、定制家具细分产品品类结构分析
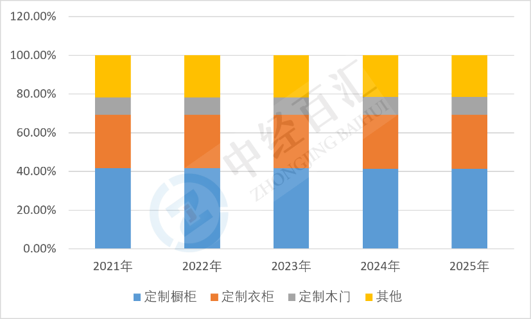
定制家具行业产品矩阵丰富,不同品类依托家装场景形成差异化需求,厨房、卧室空间对应的定制品类是行业核心主力品类,入户、室内配套类定制产品形成重要补充,其余多品类定制产品共同丰富市场供给体系。各品类根据家装需求、空间属性形成稳定的需求结构,企业普遍采用多品类协同布局策略,通过橱柜、衣柜、木门等品类联动销售,提升客单价,全屋一体化整合的趋势持续推动各品类之间的融合发展。
图表:2021-2025年中国定制家具细分产品品类结构占比
数据来源:中经百汇研究中心
3、定制家具市场核心驱动因素分析
(1)存量房翻新改造需求持续释放,成为行业需求核心支撑。国内大量老旧住宅进入翻新周期,旧房改造、局部焕新对定制家具需求旺盛,存量市场逐步取代新房市场,成为定制家具行业最主要的需求来源,小户型、异形户型改造进一步凸显定制家具的空间利用优势。
(2)消费理念升级,消费者偏好一体化全屋家居解决方案。当下消费者更加看重家居空间整体性、收纳功能与审美统一,不再单独采购单品家具,倾向选择一站式全屋定制服务,带动多品类联单率提升,推高行业整体客单价,拉动市场规模扩容。(
3)精装房配套需求稳定,B端工程渠道持续贡献订单。房地产精装交付比例维持高位,房企精装项目批量采购定制橱柜、衣柜、木门等产品,工程渠道成为头部定制家具企业重要的业务板块,稳定的B端订单托底行业基本盘。
(4)柔性制造与数字化技术降低定制生产门槛。智能制造、数字化拆单、AI设计系统普及,企业柔性生产能力提升,缩短交付周期,降低定制产品生产成本,同时线上引流、虚拟样板间等数字化营销方式,拓宽获客渠道,助力行业渗透率持续提升。
4、行业增长转向存量焕新赛道,全屋整装与高定成为主要增量方向
展望未来,中国定制家具行业整体增速将由高速扩张转为结构性稳步增长,新房装修需求贡献有限,存量旧房翻新、局部改造将成为市场增长核心来源。行业发展重心向全屋一体化整装、轻高定、智能家居融合方向转变,品牌企业持续强化供应链管理、交付履约能力,中小厂商竞争压力加大,市场集中度有望进一步提升,环保板材、功能化收纳、智能家居融合等产品创新将持续挖掘新的消费需求。
更多研究内容点击详见中经百汇编撰的《中国定制家具行业分析报告》,中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


