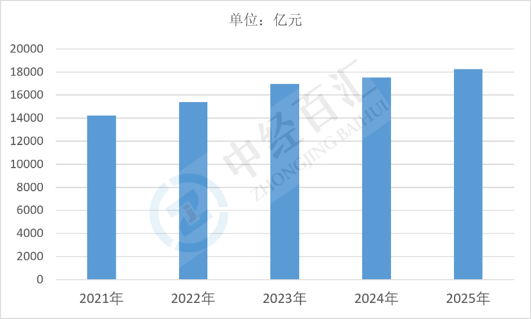
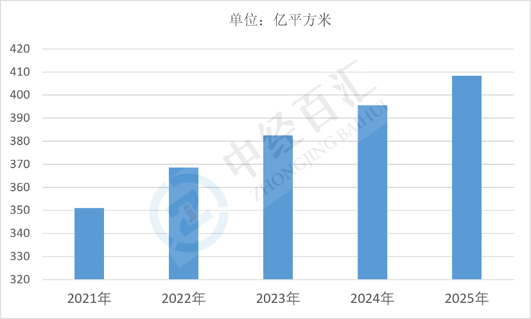
2025年中国物业管理行业营业收入约18250.59亿元,管理面积约408.35亿平方米,行业规模继续扩张但增速放缓。存量住宅与公建项目构成管理面积主体,增值服务与城市服务成为收入增量的主要来源,行业正从规模扩张转向质量与运营效率的竞争。
1、物业管理行业营业收入及核心驱动因素分析:收入规模保持扩张,基础物管与增值服务共同支撑
(1)收入规模与结构。2025年中国物业管理行业营业收入约18250.59亿元。收入主要由基础物业服务费(住宅、商业、办公、产业园区、公共建筑与城市空间的秩序维护、清洁、绿化、设施设备维护)构成主体;非业主增值服务(案场服务、协销、房屋经纪、美居装修)与业主增值服务(社区零售、家政、养老、托育、空间运营)形成补充;城市服务(市政环卫、园林养护、公共资产运营)成为近年增长较快的板块。按管理面积测算,单位面积收入约44.69元/平方米,反映行业仍以低单价、大规模的住宅物管为主,收入结构升级的空间在于提高非住宅与增值服务占比。
图表:2021-2025年中国物业管理行业营业收入
数据来源:中国物业管理协会、中经百汇研究中心
(2)存量住宅与新房交付形成管理面积的收入基础。物业管理收入与在管面积直接挂钩,历年商品房交付带来的新增在管项目构成收入基本盘;存量住宅的物业费收缴与续约维持稳定现金流。虽然新房竣工规模下降使新增交付减少,但存量面积规模庞大,行业的收入基础具有较强的稳定性,受开发周期波动的影响小于开发企业。
(3)非住宅与公共建筑业态提升单价与利润。商业综合体、写字楼、产业园区、医院、学校、场馆与交通枢纽等非住宅业态的物业费单价显著高于住宅,且服务内容更复杂、技术要求更高,毛利水平相对较优。企业通过拓展非住宅业态优化收入结构,是行业应对住宅物业费涨价困难、提升盈利质量的主要路径。
(4)增值服务与社区经济拓展收入边界。围绕业主生活场景的社区零售、家政保洁、房屋租售、美居装修、养老托育与空间广告,形成高于基础物管的毛利水平。增值服务的收入取决于社区客群质量、信任基础与服务能力,头部企业在优质项目上具备明显的转化优势,成为收入增长的重要补充。
(5)城市服务与公共空间运营打开增量市场。市政环卫一体化、园林绿化养护、公共停车场运营、老旧小区改造后的长效管理与城市更新配套服务,使物业企业从社区走向城市空间。城市服务项目单体规模大、合同期限长,为行业提供了住宅增量放缓后的新增长空间,也提高了企业的资金与运营能力要求。
(6)价格机制与收缴率决定收入的实际兑现。住宅物业费受政府指导价与业主大会决策约束,提价难度大;部分区域物业费下调与业主维权事件使单价承压。同时收缴率直接影响收入确认与现金流,老旧小区、安置房与出租率高的项目收缴难度较大。价格机制与收缴率是决定账面收入能否转化为实际现金的关键变量。
2、物业管理行业管理面积及核心驱动因素分析:在管规模持续扩张,增量来源向非住宅与城市空间迁移
(1)在管面积规模与结构。2025年中国物业管理行业管理面积约408.35亿平方米,规模继续扩大。结构上以住宅为主体,覆盖商品房小区、保障房、老旧小区与安置社区;非住宅部分包括商业、办公、产业园区、公共建筑、学校医院与交通枢纽;城市空间包括道路清扫、绿地养护与市政设施。行业集中度虽在提升,但大量中小物业企业与业主自管项目仍占据相当比重,市场化程度与规范水平参差不齐。
图表:2021-2025年中国物业管理行业管理面积
数据来源:中国物业管理协会、中经百汇研究中心
(2)新房交付与存量项目续约共同推动面积增长。每年竣工交付的住宅与非住宅项目为行业带来新增在管面积,交付质量与前期介入程度影响后续续约;存量项目的合同到期续约、业委会更换物业与招投标市场化,则带来面积的重新分配。行业在管面积的增长已从依赖新增交付,转向"新增交付+存量流转"并重,规模竞争更多表现为存量项目的争夺。
(3)城市更新与老旧小区改造扩大管理覆盖面。老旧小区改造后引入专业化物业管理,使此前缺乏物业服务的社区进入市场化管理,形成面积增量;城市更新、城中村改造与保障性住房建设也为行业带来新的管理标的。此类项目单价偏低但规模可观,且往往附带政府补贴与长效管理要求,是面积扩张的重要来源。
(4)非住宅与公共建筑业态提供高价值面积。产业园区、写字楼、商业综合体、医院与学校的物业管理面积单价高、服务链条长,承接此类项目不仅扩大在管面积,也提升单位面积收入与品牌影响力。非住宅面积的获取能力取决于企业的专业资质、服务团队与过往业绩,是头部企业与中小企业的分水岭。
(5)第三方拓展与收并购成为规模扩张的主要手段。在新增交付放缓的背景下,企业通过市场招投标的第三方外拓与并购同行获取在管面积,规模增长从"母公司输送"转向"独立外拓"。外拓能力、投标报价水平与并购整合效果决定规模扩张的质量,也带来利润率摊薄与整合风险,单纯追求面积增长的模式已难以为继。
(6)退盘与低效项目出清影响面积质量。物业费过低、收缴率差、设施老旧的项目持续亏损,企业主动退盘或不再续约,使在管面积出现结构性收缩。行业从"规模至上"转向"质量优先",管理面积的增长开始与项目盈利能力挂钩,面积规模不再是唯一竞争指标,有效面积与单盘盈利水平更受重视。
更多研究内容详见中经百汇编撰的《中国物业管理行业分析报告》,请联系客服索取报告目录,咨询报告相关事宜。中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


