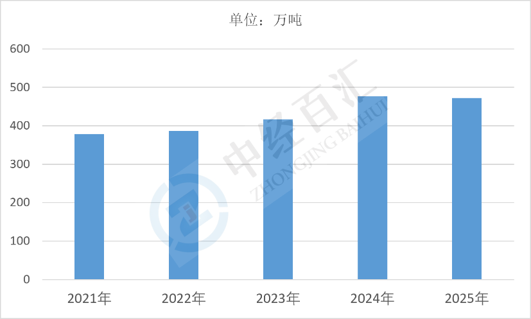
2025年中国钛白粉产量472万吨,产量规模继续位居全球第一,行业在产能扩张与出口拉动下保持较大体量;产品结构高度集中于金红石型,锐钛型与非颜料级占比较小,反映出涂料主导的需求格局与工艺路线的集中度。
1、钛白粉产量分析:产量规模全球领先,产能扩张与出口消化并行,硫酸法仍占主导
(1)产量规模与产业地位。2025年中国钛白粉产量472万吨,是全球最大的钛白粉生产国与出口国,产量约占全球总产量的一半以上。行业产能集中于四川、山东、河南、广西、江苏、云南等地,依托当地钛精矿资源、硫酸与能源配套形成产业集群。产量规模持续扩张的同时,行业开工率受需求与环保约束波动,产能过剩压力始终存在。
图表:2021-2025年中国钛白粉产量情况
数据来源:钛白粉产业技术创新战略联盟、中经百汇研究中心
(2)工艺路线以硫酸法为主,氯化法占比逐步提升。硫酸法工艺成熟、投资相对较低、可处理中低品位钛精矿,是国内产量主体;氯化法产品纯度与耐候性更优、能耗与废弃物排放更低,但技术与装置门槛高,产能占比仍偏低。氯化法产能的持续推进是行业技术升级与环保合规的主要方向,也决定高端金红石型产品的自给能力。
(3)下游需求以涂料为主导,应用面广。钛白粉是最优的白色颜料,遮盖力与着色力强,需求集中于涂料(建筑涂料、工业涂料)、塑料(型材、薄膜、母粒)、造纸、油墨、化纤消光、陶瓷与化妆品等。涂料占需求比重最高,其景气度与房地产竣工、工业涂装需求高度相关;塑料与造纸需求相对稳定,构成产量的基础支撑。
(4)原料与出口共同影响产量释放。钛精矿供给与价格直接决定硫酸法企业的成本与开工意愿,国内钛矿资源品位下降使进口依赖度上升;硫酸、能源价格波动也影响生产成本。出口方面,国产钛白粉凭借价格优势销往东南亚、中东、南美、欧洲等市场,出口量占产量比重较高,海外需求与反倾销调查成为影响产量的重要外部变量。
2、钛白粉细分产品产量占比分析:金红石型占据绝对主体,锐钛型与非颜料级服务于特定场景
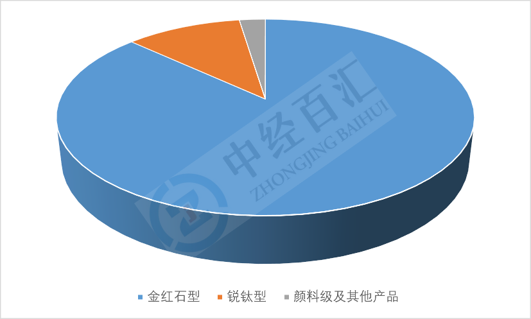
图表:2025年中国钛白粉细分产品产量占比
数据来源:钛白粉产业技术创新战略联盟、中经百汇研究中心
(1)金红石型占比86.9%,是产量与需求的核心。金红石型钛白粉晶体结构稳定、折射率高、耐候性与遮盖力优异,是涂料、塑料、户外制品与高档油墨的首选颜料。其产量占比接近九成,说明国内产品结构高度集中于主流应用,也意味着行业对涂料与塑料需求的敏感度极高;该品类的技术竞争集中在粒径控制、表面包膜处理与耐候性能,高端牌号仍有进口替代空间。
(2)锐钛型占比10.7%,应用于对内需性能要求较低的场景。锐钛型钛白粉白度高、质地柔软、研磨性好,但耐候性弱,主要用于造纸、化纤消光、陶瓷、搪瓷、催化剂载体、医用与食品级二氧化钛以及部分内墙涂料。其产量占比相对稳定,需求随造纸与化纤行业景气波动,价格通常低于金红石型,利润空间受原料成本影响更明显。
(3)非颜料级及其他占比2.4%,面向专用功能领域。非颜料级产品包括搪瓷级、焊条级、冶金级、催化剂载体级与电子级钛白粉,重点不在遮盖力而在纯度、粒度分布与化学稳定性,用于焊条药皮、搪瓷釉料、铝电解、脱硝催化剂与电子材料等场景。该品类体量小但专用性强、单价与毛利相对较高,是差异化竞争与技术延伸的方向。
(4)占比结构反映需求重心,也提示结构升级空间。三类产品占比呈现"一头独大、两头补充"的格局,说明行业产量与盈利高度依赖金红石型在涂料、塑料领域的表现,抗周期能力偏弱。未来结构优化的关键在于提升氯化法金红石型高端牌号占比、扩大专用功能级产品供给,以降低对单一品类的依赖,缓解同质化竞争带来的价格压力。
更多研究内容详见中经百汇编撰的《中国钛白粉行业分析报告》,请联系客服索取报告目录,咨询报告相关事宜。中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


