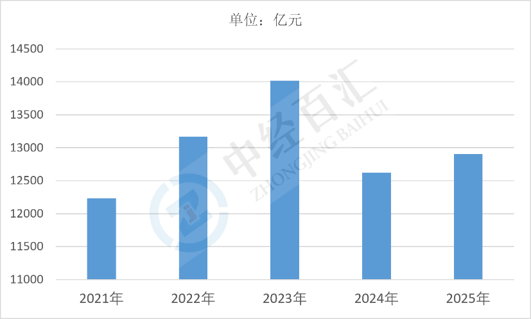
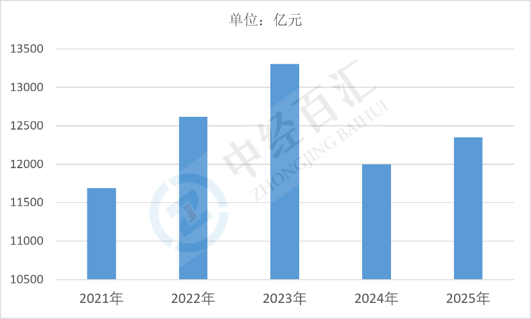
2025年全国饲料工业总产值12909.6亿元,同比增长2.3%;总营业收入12350.4亿元,同比增长2.9%。行业整体保持温和增长,收入增速略高于产值,反映产品结构优化与添加剂环节高增长;但饲料机械产值小幅下滑,显示装备投资节奏偏弱,行业增长主要由饲料产品与添加剂两大板块支撑。
1、饲料工业总产值及驱动因素分析:总量温和扩张,饲料产品托底、添加剂贡献更高增速
(1)总产值规模与板块结构。2025年全国饲料工业总产值12909.6亿元,同比增长2.3%。分板块看,饲料产品产值11498.7亿元,占全部产值约89.07%,同比增长2.3%,构成行业绝对主体;饲料添加剂产品产值1344.1亿元,占比约10.41%,增长2.2%;饲料机械产品产值66.7亿元,占比约0.52%,下降0.2%。产值结构呈现"一主两辅"格局,饲料产品的量价变化决定行业总量方向,添加剂决定附加值高度,机械板块体量小而波动明显。
图表:2021-2025年中国饲料工业总产值
数据来源:中国饲料工业协会、中经百汇研究中心
(2)养殖体量与工业饲料渗透率构成产量基础。生猪、家禽、反刍动物与水产养殖规模是饲料需求的根本来源,生猪存栏与出栏的周期波动直接影响猪料产量;家禽养殖规模化程度高、饲料转化效率要求严格,禽料需求相对稳定。规模化养殖比例上升推动工业饲料对自配料的替代,养殖场自配比例下降,工业饲料渗透率提高,是产值增长的结构性动力。
(3)原料价格波动主导产值的价格维度。饲料成本中玉米、豆粕占比高,原料价格上行会推高配合饲料出厂价格、放大产值,价格下行则压制产值增速。2025年原料价格总体处于相对低位,饲料产品产值增长主要来自销量而非价格,说明行业增长建立在出栏量与养殖需求的实际扩张之上,含价格虚增成分较少。
(4)添加剂技术升级与宠物饲料打开增量空间。饲料添加剂中的氨基酸、维生素、酶制剂、微生态制剂需求随配方精细化提升而增长,低蛋白日粮与减抗政策推动添加剂使用结构升级;宠物饲料作为高附加值品类保持较快扩张,单价与毛利显著高于畜禽料。两者共同拉升行业产值的技术含量与单位价值。
2、饲料工业营业收入及驱动因素分析:收入增速略快于产值,添加剂与直销模式改善收入质量
(1)营业收入规模与板块特征。2025年全国饲料工业总营业收入12350.4亿元,同比增长2.9%,增速高于产值。分板块看,饲料产品营业收入10964.3亿元,增长2.7%;饲料添加剂营业收入1320.1亿元,增长4.6%,为各板块中增速最快,反映添加剂企业的议价能力与产品结构升级成效;饲料机械营业收入66.0亿元,增长2.1%,与产值下降0.2%形成反差,说明装备企业在价格下行中通过拓展服务与配件收入维持了收入增长。
图表:2021-2025年中国饲料工业营业收入
数据来源:中国饲料工业协会、中经百汇研究中心
(2)原料成本传导与产品定价影响收入弹性。饲料企业普遍采用成本加成定价,原料价格波动可在较短时间内传导至售价,收入对原料价格敏感;但下游养殖盈利偏弱时,饲料企业提价空间受限,往往通过降低配方成本、调整产品结构来维持毛利,收入增长与利润增长因此并不同步。
(3)行业集中度提升与一体化经营重塑收入结构。头部饲料企业通过规模化采购、全国产能布局与技术服务扩大份额,行业集中度持续提高;养殖企业向上游延伸自建饲料产能、饲料企业向下游布局养殖,一体化经营使部分交易转为内部结算,影响统计口径下的营业收入分布,也使头部企业的收入稳定性优于中小厂商。
(4)直销与技术服务提升单客价值。饲料销售从经销为主转向"直销+技术服务"模式,企业通过配方定制、养殖托管、动保服务绑定规模养殖客户,提高单客户采购额与复购率。服务性收入与高附加值产品占比上升,推动营业收入增速快于产值增速,收入质量相应改善。
更多研究内容详见中经百汇编撰的《中国饲料行业分析报告》,请联系客服索取报告目录,咨询报告相关事宜。中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


