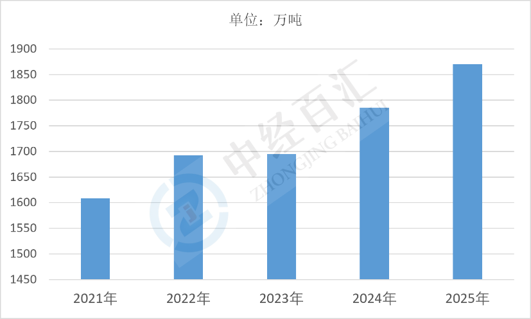
2025年中国塑料薄膜产量1870万吨,需求量1819.51万吨,产量略高于需求,产销差额主要由出口与库存消化承接。行业整体保持平稳,包装与农业两大需求板块支撑基本盘,功能化、轻量化与可回收方向成为结构调整主线。
1、塑料薄膜产量及核心驱动因素分析:产量规模稳定,包装与农膜需求支撑、功能化升级提升价值
(1)产量规模与产品结构。2025年中国塑料薄膜产量1870万吨,产量规模保持稳定。产品按用途分为包装膜(BOPP、BOPET、PE包装膜、收缩膜、缠绕膜)、农用膜(棚膜、地膜、牧草膜)、工业与电子膜(离型膜、保护膜、电池隔膜相关基材)、医用与食品接触膜等;按工艺分为吹塑、流延、双向拉伸等。包装膜因下游消费与物流需求庞大而占据产量主体,农膜受农业生产周期与政策影响明显,高端功能膜产量占比小但增速较快、单价显著高于通用膜。
图表:2021-2025年中国塑料薄膜产量情况
数据来源:中国塑料加工工业协会、中经百汇研究中心
(2)包装与消费物流需求构成基本盘。食品饮料、日化、快递物流、电商零售对包装膜的需求持续存在,快递业务量增长带动缠绕膜、气泡膜、收缩膜等配套薄膜消耗;预制菜、生鲜冷链扩张提升高阻隔、耐低温包装膜需求。包装环节的薄膜消费刚性较强,使产量具备稳定的需求底座。
(3)农膜需求与农业政策直接相关。设施农业扩面、高标准农田建设与抗旱保墒需求支撑棚膜、地膜用量;但加厚高强度地膜推广、可降解地膜试点与残膜回收政策,改变了农膜的产品结构与单位用量。农膜需求具有明显季节性与区域性,北方与西北灌区用量集中,政策调整对产量影响直接。
(4)原料价格与产能扩张共同影响产量释放。聚乙烯、聚丙烯、聚酯切片等原料价格决定薄膜生产成本与开工意愿,原料价格低位时企业开工率提升、产量释放充分;行业产能充裕、进入门槛相对较低,新增双向拉伸与吹塑产能持续投放,使产量在需求增速之上仍有扩张,形成当前产量略高于需求的格局。
2、塑料薄膜需求量及核心驱动因素分析:需求稳步增长但增速温和,结构向高阻隔与可回收迁移
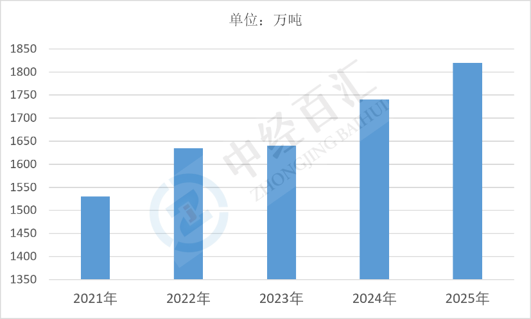
(1)需求规模与产销关系。2025年中国塑料薄膜需求量1819.51万吨,低于产量约50.49万吨,产销率约97.3%,差额主要由出口、经销商备货与库存消化承接。需求结构中包装膜占主导,农膜次之,工业与电子膜占比小但增长潜力大;区域上,长三角、珠三角、环渤海等制造业与消费集中区需求最旺。
图表:2021-2025年中国塑料薄膜需求量情况
数据来源:中国塑料加工工业协会、中经百汇研究中心
(2)下游消费与电商物流决定包装膜需求强度。社零消费、快递业务量、外卖与生鲜电商规模直接决定包装膜消耗;消费升级推动包装向高阻隔、多层共挤、易回收单一材质方向发展,单位包装的薄膜用量可能下降,但对薄膜性能与单价的要求提高,需求从"量"转向"质"。
(3)限塑与可回收政策重塑需求结构。塑料污染治理、一次性塑料制品限制、包装可回收性设计与生产者责任延伸制度,压缩低端一次性薄膜需求,推动可降解薄膜、单一材质易回收薄膜与再生料应用增长。政策对需求总量的影响偏中性,但对品类结构的影响显著,低端产品需求收缩而高端环保产品需求扩张。
(4)工业与新兴应用拓展需求边界。新能源电池隔膜基材、光学膜、电子保护膜、光伏背板膜等工业膜需求随新能源与电子产业发展而增长;医用包装膜、血液透析膜等高端应用对材料纯净度与稳定性要求高,国产替代空间较大。新兴应用的单价比包装膜高出数倍,是需求价值提升的主要方向。
更多研究内容详见中经百汇编撰的《中国塑料薄膜行业分析报告》,请联系客服索取报告目录,咨询报告相关事宜。中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


