2025年中国塑料管道产量1495万吨,表观消费量1378万吨,两项指标同步下降。下游地产与市政需求疲软,行业进入调整周期,供给端主动控产、需求端走弱,供需格局由规模扩张转向存量出清与结构升级。
1、塑料管道产量分析:产量随下游走弱主动收缩,产能出清与控产并行
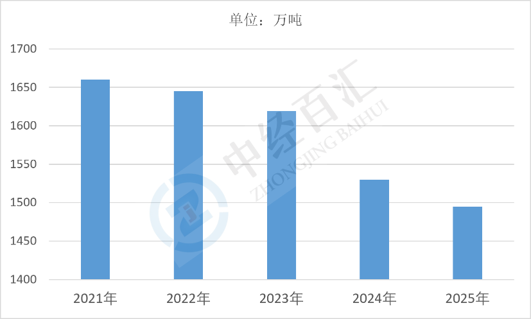
2025年中国塑料管道产量1495万吨,同比下降。受地产开发与市政新建项目节奏放缓影响,行业整体开工意愿下降,传统建筑给排水管道需求承压,市政管网、燃气管道增量项目落地不及预期。叠加行业长期产能过剩,头部企业主动控产、中小产能加速出清,企业根据订单灵活排产、减少库存积压,行业供给规模随之收缩,产业逐步向理性控量方向调整。
图表:2021-2025年中国塑料管道产量情况
数据来源:中国塑料加工工业协会塑料管道专业委员会、中经百汇研究中心
2、塑料管道表观消费量分析:终端需求整体走弱,地产配套减量与市政托底并存
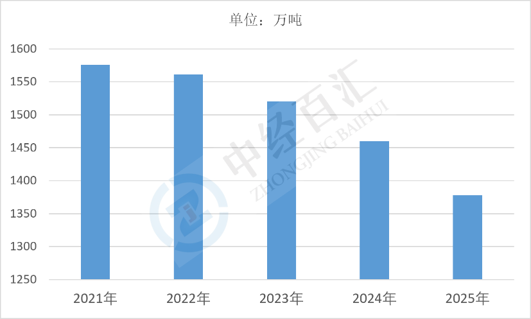
2025年中国塑料管道表观消费量1378万吨,同步下滑。商品房新开工与装修配套需求持续低迷是主要压力来源,老旧管网改造虽形成一定托底,但改造项目多为分批实施,难以对冲传统地产配套需求的减量;部分区域工程回款周期拉长,工程方备货趋于保守、采购节奏放缓,最终带动全行业表观消费规模下行。
图表:2021-2025年中国塑料管道表观消费量情况
数据来源:中国塑料加工工业协会塑料管道专业委员会、中经百汇研究中心
3、塑料管道供需走势分析:供大于求格局延续,需求向市政与专用管道迁移
(1)短期供需余量收窄,库存压力有所缓解。产量与消费量差额约117万吨,供给收缩速度略快于需求回落速度,库存高企的压力得到一定缓解,但整体仍处于供大于求格局。地产端需求修复节奏存在不确定性,市政工程、乡村供水、新能源配套管网将成为后续需求的核心增量赛道,具备耐腐蚀、高压、耐高温特性的专用管道产品需求韧性更强。
(2)长期格局分化,竞争重心转向附加值与服务。落后低效产能持续出清,产能资源向具备渠道、技术与品牌优势的头部厂商集中;单纯依靠低价走量的模式难以为继,企业逐步向特种管道与系统解决方案服务商转型。供需匹配从规模扩张转向品质化、场景化适配,行业竞争重心从产量比拼转向产品附加值与综合服务能力。
更多研究内容详见中经百汇编撰的《中国塑料管道行业分析报告》,请联系客服索取报告目录,咨询报告相关事宜。中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


