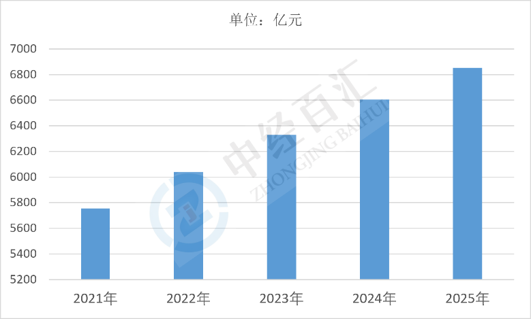
2025年中国水产养殖行业市场规模约6852.7亿元,行业保持稳步扩张,养殖产量与产品结构同步优化;在蛋白消费升级、捕捞资源约束与设施化养殖推进的背景下,水产养殖已承担国内水产品供给的主体责任,市场增长重心从扩大面积转向提升单产与品质。
1、水产养殖行业市场规模分析:市场体量稳步扩张,供给结构向设施化与优质品种迁移
2025年中国水产养殖行业市场规模约6852.7亿元,行业整体保持增长。从供给结构看,淡水养殖(池塘、湖泊、水库、稻田综合种养)与海水养殖(池塘、滩涂、网箱、筏式、深远海桁架式平台与工厂化循环水)共同构成产能主体,养殖产量长期占国内水产品总产量的主要份额,捕捞受资源与禁渔政策约束增长有限,供给增量主要由养殖承担。从品种结构看,大宗品种(草鱼、鲤鱼、鲫鱼、罗非鱼、对虾、贝类、海带)构成规模基本盘,价格敏感、周期性强;高值品种(加州鲈、大黄鱼、石斑鱼、鳗鱼、虾蟹类)与深加工产品(预制菜、调理水产、即食产品)单价与附加值更高,是市场规模的增量来源。从主体看,散户养殖仍占较大比重,但龙头企业、合作社与家庭渔场通过订单养殖、统一投入品与品牌销售提升组织化程度。区域上,湖北、广东、湖南、江苏、福建、山东等地为主要产区,沿海与内陆水网地区的品种与模式差异明显,市场呈现"总量分散、品种集中、区域分工"的特征。
图表:2021-2025年中国水产养殖行业市场规模情况
数据来源:中经百汇研究中心
2、水产养殖行业核心驱动因素分析:消费升级、资源约束与设施化改造共同塑造增长空间
(1)优质蛋白消费需求持续扩容。居民膳食结构中动物蛋白占比提升,水产品因高蛋白、低脂肪的健康属性受到青睐,餐饮、团餐与家庭消费共同支撑需求量。消费升级推动高值品种与深加工产品占比上升,使同等产量下的市场价值提高,是规模扩张最直接的需求端动力。
(2)捕捞资源约束强化养殖的供给主体地位。海洋渔业资源衰退、伏季休渔与长江十年禁渔等政策压缩捕捞产量,国内水产品供给缺口主要由养殖填补。捕捞与养殖此消彼长的结构变化,使养殖产量与市场规模具备刚性增长的制度基础。
(3)养殖空间与设施化改造提升单产。池塘标准化改造、工厂化循环水养殖、深远海桁架式网箱与养殖工船的推进,提高了单位水体产量与抗风险能力;养殖水域滩涂规划的规范化管理淘汰违规养殖,产能向合规、集约区域集中,单产提升替代面积扩张成为增长主路径。
(4)种业与饲料技术进步降低养殖风险。水产良种推广、苗种质量提升与配合饲料普及,改善了饵料系数与成活率;疫苗与病害防控技术的应用降低了大规模死亡风险。技术进步直接提升了养殖效率与出塘规格一致性,支撑产量与品质同步改善。
(5)环保治理与政策支持重塑成本与门槛。养殖尾水治理、水域环境监管与投入品管控提高了合规成本,压缩粗放养殖空间,但也促使行业向绿色、标准化方向升级;稻渔综合种养、大水面生态渔业等模式获得政策支持,形成新的产能承载空间。
3、水产养殖行业未来增长预判:总量稳中有升,结构升级与绿色转型成为主线
(1)市场规模保持稳步增长,增速趋于平缓。消费需求与捕捞替代效应继续支撑养殖产量上升,但养殖面积增长空间有限、环保约束加强,规模扩张更多依赖单产提升与品种结构优化,总量增速将回落至温和区间。
(2)高值品种与深加工占比持续提高。加州鲈、大黄鱼、虾蟹类等品种养殖规模扩大,预制菜与调理水产加工延长产业链,加工增值环节占比上升,使行业市场规模的增长更多来自价值提升而非数量扩张,产品品牌化与标准化同步推进。
(3)深远海与工厂化养殖成为增量主战场。近岸养殖空间受限,深远海网箱、养殖工船与陆基循环水养殖在政策与资本支持下加快布局,这类模式单位产值高、可控性强,但投资与运营成本较高,将率先在龙头企业和国资平台落地。
(4)绿色转型与尾水治理抬升行业门槛。尾水排放标准、用药规范与生态养殖要求趋严,缺乏治理能力的小散户加速退出,规模化、标准化主体份额提升;稻渔综合种养、多营养层次综合养殖等模式扩大,行业增长与生态约束逐步形成新的平衡。
(5)病害、气候与价格波动构成主要风险。极端天气、赤潮与疫病暴发会造成区域性减产,大宗品种的周期性价格波动影响养殖收益与补塘意愿;行业规模增长的稳定性,取决于病害防控体系、保险与期货工具以及产销对接机制的完善程度。
更多研究内容详见中经百汇编撰的《中国水产养殖行业分析报告》,请联系客服索取报告目录,咨询报告相关事宜。中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


