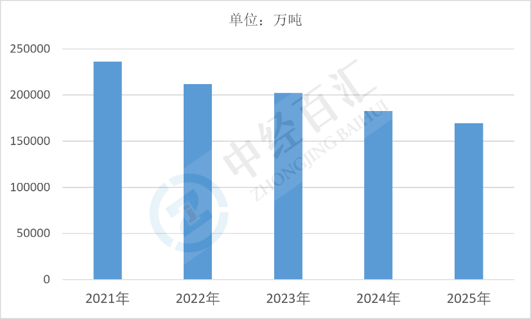
2025年全国水泥产量169314.3万吨,同比下降6.9%,产量延续下行趋势。需求端房地产投资持续收缩、基建实物工作量不足,供给端错峰生产与行业自律控产并行,行业进入"需求收缩、产能出清、价格低位"的深度调整阶段。
1、水泥产量及下降原因分析:产量延续较快下滑,需求收缩与主动控产共同压制产出
(1)产量规模与降幅特征。2025年全国水泥产量169314.3万吨,同比下降6.9%,降幅较前几年有所收窄但下行走势未改。分月看,产量释放集中于二、三季度施工旺季,四季度受北方采暖季错峰与南方需求走弱影响明显回落;分区域看,华东、中南等传统消费大区降幅相对温和,东北、西北及部分人口流出省份降幅更大,区域分化持续扩大。
图表:2021-2025年中国水泥产量情况
数据来源:国家统计局、中经百汇研究中心
(2)房地产投资收缩是最主要的下拉因素。水泥需求中房屋建筑(含新开工、施工与竣工)占比较高,房地产新开工面积连续多年下滑,直接削减了主体结构与砌筑抹灰环节的水泥用量。房企资金链紧张导致在建项目放缓、停工项目增多,竣工端的支撑也在减弱,房地产对水泥需求的拖累难以通过其他领域完全弥补。
(3)基建实物工作量不足,未能形成有效对冲。专项债与超长期特别国债虽有投放,但项目储备质量、地方配套资金到位率与化债压力制约了开工进度,部分项目"资金到位、开工不足",实物工作量转化偏慢。基建投资名义增速与水泥消费量出现背离,说明投资更多流向设备与征拆环节,对水泥的边际拉动有限。
(4)错峰生产与行业自律控产主动压减供给。北方采暖季错峰、南方雨季与高温时段停窑常态化,行业自律通过错峰天数与产能利用率协同控产,以缓解供需失衡、稳定价格。这部分减产是主动选择而非需求消失,客观上压低了全年产量,也延缓了价格进一步下滑。
(5)替代材料与施工工艺进步削弱单位需求。装配式建筑、商品混凝土与预制构件普及提高了水泥使用效率,粉煤灰、矿渣粉等混合材掺量提升降低了单位混凝土的水泥消耗;机制砂替代天然砂、施工工艺优化也减少了损耗。单位建筑面积的水泥强度下降,使同样规模的建设活动对应的水泥需求减少,构成长期性、结构性的下滑因素。
2、水泥市场走势分析:需求下行趋缓,供给出清与格局重塑成为主要变量
(1)需求端延续下行,但降幅有望逐步收窄。房地产新开工在低基数上继续下滑的空间收窄,城市更新、老旧小区改造、"三大工程"与水利、交通等基建项目形成一定托底,需求总量的下滑幅度预计逐步趋缓,但回到历史高位的可能性很低,行业进入长期需求平台下移阶段。
(2)价格低位震荡,区域分化加剧。供需失衡下水泥价格整体处于成本线附近,行业利润被显著压缩。区域上,需求基础较好、集中度高、错峰执行到位的华东、华南市场价格相对坚挺;需求萎缩明显、产能过剩严重的北方与西南部分地区价格竞争激烈,企业以价换量现象普遍。
(3)产能置换与落后产能退出加快。产能置换政策、能耗与环保标准提升推动小规模、老旧生产线退出,日产万吨级大型线占比上升;错峰生产与常态化控产使有效产能利用率维持在较低水平,行业实际供给能力收缩,为价格修复创造条件,但存量过剩的彻底出清仍需时间。
(4)行业集中度提升,并购与协同增强。头部企业凭借成本、矿山资源与区域布局优势扩大份额,通过并购整合区域市场、提高市场控制力;行业协会与区域平台推动错峰与自律执行,企业从"抢份额"转向"保利润",竞争逻辑由规模扩张转向盈利修复。
(5)碳成本与一体化经营重塑盈利模式。水泥行业纳入全国碳市场后,碳排放成本逐步内部化,低碳熟料、替代燃料、CCUS与绿色水泥技术成为竞争要素;企业向骨料、混凝土、预制构件等上下游一体化延伸,通过产业链协同对冲水泥单环节的周期波动,海外产能布局也成为部分企业的增量方向。
更多研究内容详见中经百汇编撰的《中国水泥行业分析报告》,请联系客服索取报告目录,咨询报告相关事宜。中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


