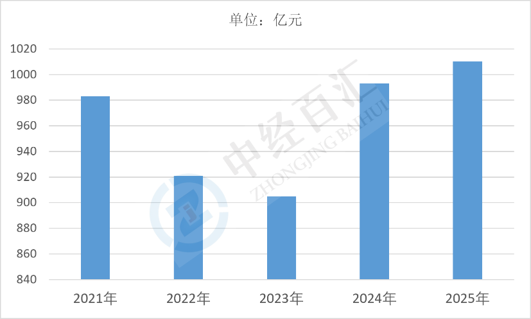
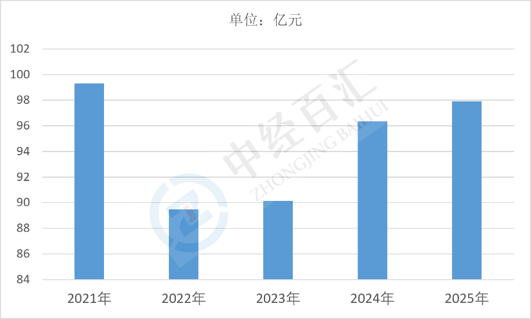
2025年中国塑料机械行业营业收入1010.22亿元,利润总额97.91亿元。行业规模保持稳定,注塑机、挤出机与吹塑机三大类产品构成主体,出口与设备更新支撑收入,利润端则受下游投资节奏、核心零部件成本与价格竞争影响,整体盈利水平处于中等区间。
1、塑料机械行业营业收入及核心驱动因素分析:收入规模稳定,出口与设备更新共同支撑,产品结构向高端迁移
(1)收入规模与产品结构。2025年中国塑料机械行业营业收入1010.22亿元。产品以注塑机、挤出机(片材、管材、型材、薄膜生产线)、吹塑机、中空成型机、压延机与辅机(干燥、上料、机械手、模温机)为主,其中注塑机因通用性强、下游覆盖面广而占据收入主体,挤出机依托管材、薄膜、板材等连续生产需求形成稳定份额。高端全电动注塑机、大型多色注塑、精密挤出生产线的单价与附加值显著高于通用机型,是收入结构升级的方向。
图表:2021-2025年中国塑料机械行业营业收入
数据来源:国家统计局、中经百汇研究中心
(2)下游塑料制品投资节奏决定订单弹性。塑料机械需求本质是下游塑料加工企业的设备投资,包装、家电、汽车、建材、医用制品与日用品的产能扩张与产线更新,直接决定订单量。下游开工率与盈利状况改善时,企业扩产与换机意愿提升;需求疲弱时则延后投资,行业收入随之波动。
(3)设备更新与自动化改造形成结构性拉动力。大规模设备更新政策、能耗与安全标准提升推动老旧注塑机、挤出线淘汰替换;人工成本上升促使下游企业采购机械手、自动化单元与整线集成方案。单机销售向"设备+自动化+信息化"整线交付转变,客单价与项目规模上升,支撑收入增长。
(4)出口增长与海外市场拓展提供外循环支撑。国产塑料机械凭借性价比优势出口东南亚、中东、非洲、拉美与欧洲部分市场,海外塑料制品产能建设与中资企业出海带动成套设备需求。出口占比提升使行业收入对国内周期波动的敏感度下降,但海外渠道、售后与备件能力仍是竞争关键。
2、塑料机械行业利润总额及核心驱动因素分析:盈利水平中等,核心部件成本与价格竞争制约毛利提升
(1)利润规模与利润率水平。2025年中国塑料机械行业利润总额97.91亿元,按营业收入测算利润率约9.69%,在装备制造行业中处于中等水平。利润主要来自高端机型、整线集成与出口订单,通用注塑机与低端辅机因同质化竞争激烈,毛利率偏低;行业利润分布呈现头部集中、中小企业薄利的特征。
图表:2021-2025年中国塑料机械行业利润总额
数据来源:国家统计局、中经百汇研究中心
(2)核心零部件成本刚性压缩毛利空间。伺服电机、控制系统、液压元件、精密螺杆料筒与高精度传感器在整机成本中占比较高,高端环节仍部分依赖进口,采购成本受汇率与供应链波动影响明显。核心部件成本刚性使企业在终端价格竞争中缺少降价余地,直接限制毛利率上限。
(3)行业竞争与下游议价能力削弱价格弹性。塑料机械企业数量多、产品同质化程度较高,下游塑料加工企业集中度提升后议价能力增强,招标比价与长账期成为常态。为争取订单,企业常以让价、赠送辅机与延长保修换取成交,单位毛利被摊薄;原材料与人工成本上行时又难以同步传导,利润因此对成本波动高度敏感。
(4)研发投入与海外服务网络抬高期间费用。全电动、高速精密机型的控制系统开发、软件与工艺数据库积累需要持续研发投入;出口业务需要建设海外备件仓、派驻服务工程师,销售与服务费用率高于内销机型。费用刚性上升在收入增速有限时进一步压缩利润空间。
(5)规模效应与产品结构升级改善盈利质量。具备核心部件自研能力、规模化生产与整线集成能力的企业,可通过批量采购、标准化设计与售后服务获得更高毛利;高端机型占比提升、出口占比扩大有助于改善整体盈利结构,行业利润将继续向技术领先与全球化能力强的头部企业集中。
更多研究内容详见中经百汇编撰的《中国塑料机械行业分析报告》,请联系客服索取报告目录,咨询报告相关事宜。中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


