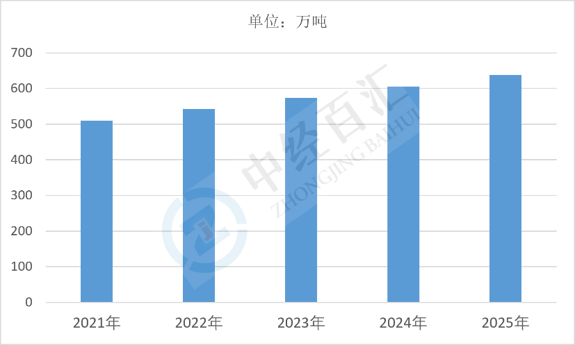
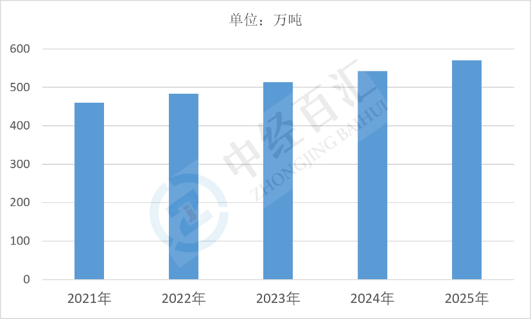
2025年中国水溶肥产量638万吨,需求量570万吨,产量高于需求,行业呈现产能相对充裕、出口与库存消化部分产量的格局。在水肥一体化推进、经济作物种植扩张与化肥减量增效政策引导下,水溶肥仍是肥料行业中成长性较好的品类,但产品同质化与低价竞争制约盈利水平。
1、水溶肥产量及核心驱动因素分析:产量保持较快增长,水肥一体化推广与产能扩张共同推动
(1)产量规模与产品结构。2025年中国水溶肥产量638万吨,产量规模持续扩大。产品按剂型分为固体(粉剂、颗粒)与液体水溶肥,按功能分为大量元素、中量元素、微量元素、含氨基酸与腐植酸类、功能性水溶肥等。固体产品便于运输与储存,占据产量主体;液体水溶肥适配滴灌、喷灌系统,在设施农业与经济作物区增长更快。产能分布集中于山东、河南、河北、江苏、四川、云南等地,与肥料产业集群和经济作物主产区重合。
图表:2021-2025年中国水溶肥产量情况
数据来源:中经百汇研究中心
(2)水肥一体化推广扩大施用场景。滴灌、微喷灌、水肥一体化技术在设施蔬菜、果园、茶园、棉花与马铃薯种植中快速普及,水溶肥因溶解性好、吸收效率高、便于随水施肥而成为配套必需品。节水农业项目、高标准农田建设与旱作农业技术推广,持续扩大水溶肥的可施用面积,是产量增长的场景基础。
(3)经济作物高值化带动用量提升。果蔬、花卉、中药材等经济作物对产量与品质要求高,施肥频次多、单次用量小,水溶肥替代传统复合肥的比例上升。经济作物种植扩张与设施化水平提升,使单位面积的肥料投入价值提高,拉动水溶肥产量增长。
(4)化肥减量增效政策与产能扩张共同作用。化肥施用总量控制、果菜茶有机肥替代与测土配方施肥政策,推动肥料结构由传统单质肥、复合肥向高效水溶肥迁移;同时行业进入门槛相对较低、产能建设周期短,新增产能持续释放,使产量在需求增速之上进一步扩张,形成当前产量高于需求的格局。
2、水溶肥需求量及核心驱动因素分析:需求稳步提升但增速低于产量,结构升级与区域差异明显
(1)需求规模与产销关系。2025年中国水溶肥需求量570万吨,低于产量,差额主要由出口、经销商备货与库存消化承接。需求结构上,经济作物用肥占主导,大田作物用量相对有限;从区域看,西北干旱灌区、华北设施农业区、西南与华南经作区需求旺盛,东北与黄淮海大田区仍以传统复合肥为主。
图表:2021-2025年中国水溶肥需求量情况
数据来源:中经百汇研究中心
(2)种植结构与农业效益决定需求强度。农户是否采用水溶肥,取决于作物产值与投入产出比。经济作物价格较好时,农户愿意增加高价位水溶肥投入以提升品质与产量;农产品价格低迷时则倾向降低投入或改用低价复合肥。需求因此具有明显的价格弹性与周期性,与果蔬价格走势高度相关。
(3)灌溉设施配套程度制约需求释放。水溶肥需依托滴灌、喷灌等设施才能发挥效用,缺乏灌溉条件的地区难以大规模施用。高标准农田与节水灌溉建设进度,直接决定水溶肥需求的释放速度;设施农业发达地区需求渗透率高,传统漫灌地区渗透率低,区域间差异显著。
(4)产品品质与农技服务影响需求转化。水溶肥的溶解性、杂质含量、配方适配性与施用技术指导,直接影响农户的使用体验与复购意愿。具备农化服务能力、能提供作物营养方案的企业,更容易将潜在需求转化为实际销量;反之,低质低价产品虽短期走量,但损害行业整体需求信任度。
3、水溶肥未来走势分析:产量增速趋缓、结构向高效专用升级,需求释放依赖设施配套与种植效益
未来水溶肥行业将从产能扩张转向质量竞争。产量端,新增产能释放节奏放缓,行业开工率受需求约束,产量增速趋于温和;产品结构向高浓度、全水溶、专用配方与功能性(促根、抗逆、提质)方向升级,液体与悬浮型产品在设施农业区占比提升。需求端,水肥一体化与高标准农田建设继续扩大可施用面积,经济作物种植结构调整与品质农业导向支撑用量增长,但农产品价格波动会带来阶段性抑制;出口市场(东南亚、中东、拉美)为产量提供外循环出口。竞争格局上,行业集中度偏低、同质化严重,具备原料自给、配方研发与农化服务能力的企业将逐步扩大份额,低端产能面临整合退出。政策层面,化肥减量增效、绿色高效肥料补贴与质量监管趋严,将推动行业向高效、环保、可追溯方向发展,水溶肥在肥料总量中的占比有望继续提升,但单一品类的爆发式增长难以重现。
更多研究内容详见中经百汇编撰的《中国水溶肥行业分析报告》,请联系客服索取报告目录,咨询报告相关事宜。中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


