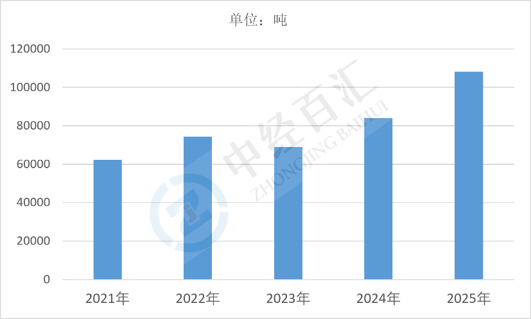
2025年中国碳纤维需求量约108212吨,需求规模继续扩大,国产供给能力提升带动进口替代加速。应用结构上,体育休闲与风电叶片构成两大支柱,航空航天、碳碳复材与压力容器形成第二梯队,需求重心随下游产业景气轮动而迁移。
1、碳纤维需求量及核心驱动因素分析:需求规模持续扩张,风电与体育休闲支撑、新兴领域接续发力
(1)需求规模与供需格局。2025年中国碳纤维需求量约108212吨,继续保持增长。国内碳纤维产能快速扩张,T300、T700级产品供给能力提升,进口依赖度明显下降,部分通用级产品出现阶段性的供给宽松与价格下行。需求端由风电、体育休闲两大板块主导,航空航天、氢能压力容器、光伏热场碳碳复材、汽车轻量化等形成增量,需求结构由"高端进口、低端自给"转向"通用级国产化、高端级逐步突破"。
图表:2021-2025年中国碳纤维需求量情况
数据来源:中经百汇研究中心
(2)风电叶片大型化拉动最大工业需求。风机叶片长度持续增加,主梁与壳体对碳纤维拉挤板、碳布的需求随之提升,海上风电与大兆瓦机型对材料强度、模量与疲劳性能要求更高,单位叶片碳纤维用量上升。风电装机节奏虽有波动,但叶片大型化趋势确定,使风电成为碳纤维最稳定的工业需求来源。
(3)体育休闲需求稳定且单价敏感度低。碳纤维在钓竿、自行车、高尔夫球杆、羽毛球拍、滑雪板、无人机结构件等领域应用成熟,产品附加值高、对材料价格容忍度较强。该领域需求随消费景气与出口订单波动,是国内碳纤维需求中体量最大、市场化程度最高的板块,也是消化通用级产能的重要出口。
(4)航空航天与氢能、光伏等新兴领域提供结构性增量。国产大飞机、军机与卫星结构件对高强中模、高模碳纤维需求提升,验证周期长但单价与毛利高;氢能储运的高压储氢瓶、光伏长晶炉热场碳碳复材、半导体与电子电气部件、汽车轻量化部件、建筑结构加固与桥梁索缆等场景持续拓展。新兴应用共同推动需求从"量的扩张"转向"量与质并进"。
(5)国产化突破与成本下降扩大应用边界。千吨级、万吨级生产线的投产使单位成本下降,干喷湿纺、大丝束工艺进步改善了产品一致性,碳纤维从航空航天等高价小众场景走向风电、汽车、建筑等规模化应用。价格下行虽压缩生产企业毛利,但扩大了可及市场,是需求量持续增长的重要条件。
2、碳纤维下游应用领域需求占比分析:体育休闲与风电双雄并立,高端领域占比仍待提升
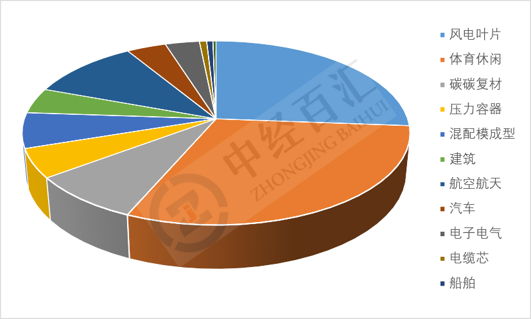
图表:2025年中国碳纤维下游应用领域需求占比
数据来源:中经百汇研究中心
(1)体育休闲居首,是需求体量最大的应用板块。钓竿、自行车、球拍、滑雪器材与消费级无人机等产品对轻量化与外观质感要求高,碳纤维用量集中、加工链条成熟,形成了稳定的需求基本盘。该板块市场化程度高、订单周期短,需求随消费与出口景气变化,是国内碳纤维产能的重要消化渠道,但也使行业对消费端波动较为敏感。
(2)风电叶片紧随其后,是最大的工业级应用。叶片的大型化与海上风电扩张使碳纤维拉挤板、碳布用量快速提升,风电需求具备项目制、批量化的特征,单笔订单规模大但受装机节奏与政策影响明显。随着叶片长度继续增加,风电在需求结构中的权重仍有上行空间。
(3)航空航天位居第三梯队前列,技术门槛与单价最高。民机与军机结构件、卫星与火箭部件对材料性能、一致性与认证体系要求严苛,验证周期长、准入壁垒高,需求规模有限但价值贡献突出。国产大飞机放量与军机升级是这一板块扩容的主要动力,也是国内碳纤维企业技术能力的标志性领域。
(4)碳碳复材、压力容器与混配模成型构成中间层。光伏长晶炉热场、刹车盘等碳碳复材需求随光伏与交通装备发展增长;高压储氢瓶在氢能示范应用带动下扩张;混配模成型(SMC、LFT-D等)用于汽车与轨道交通部件,随轻量化推进而渗透。三者合计构成需求结构的中间层,增速快于总体但体量仍小于前两大板块。
(5)建筑、汽车、电子电气、电缆芯、船舶等长尾领域渗透率低但潜力可观。建筑结构加固与桥梁索缆、汽车车身与底盘件、电子电气屏蔽与导热部件、碳纤维复合芯导线、船舶与海洋工程部件,目前占比均较小,受成本、工艺成熟度与认证周期制约。随着材料价格下降与设计规范完善,这些长尾领域是需求结构进一步分散、行业抗周期能力增强的主要来源。
更多研究内容详见中经百汇编撰的《中国碳纤维行业分析报告》,请联系客服索取报告目录,咨询报告相关事宜。中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


