1、涤纶纤维总产量体量庞大,长丝为行业绝对主力产品
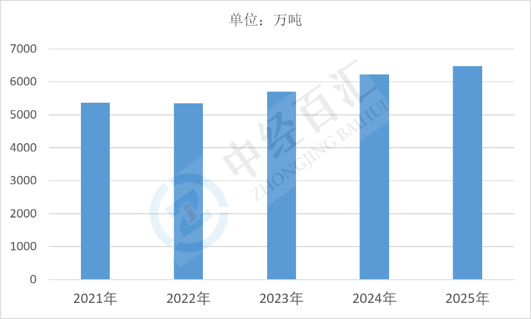
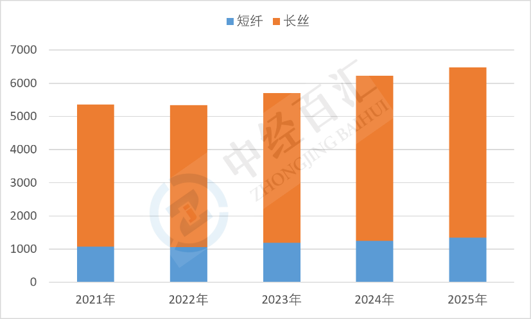
2025年,中国涤纶纤维产量6477万吨,其中短纤产量1348万吨、长丝产量5129万吨,涤纶纤维作为我国产量最大的合成纤维品类,在化纤产业中占据核心地位;长丝产量在总产量中占比显著更高,是涤纶纤维最主要的产品形态,下游广泛应用于纺织服装、家纺、产业用纺织品等领域,国内完整的石化-聚酯-化纤产业链配套支撑行业维持巨大产能与产出规模,行业整体供给能力强劲,产量变化跟随下游纺织内需、出口订单以及原料端成本波动进行动态调整。
图表:2021-2025年中国涤纶纤维产量情况
数据来源:中国化学纤维工业协会、中经百汇研究中心
2、涤纶纤维细分产品结构分化,长丝与短纤对应差异化下游场景
涤纶长丝与涤纶短纤依托各自产品特性形成差异化的下游应用市场,长丝产品多用于服装面料、家纺织造等领域,产品规格丰富,可适配不同织造工艺与面料品质需求,市场需求基数更大;短纤产品更多用于纺纱环节,可与棉、粘胶等纤维混纺,应用于棉型织物、非织造布等方向,两类产品分属不同产业链环节,需求周期存在一定差异,行业供给结构随下游纺织产业需求变化持续动态调整。
图表:2021-2025年中国涤纶纤维细分产品产量情况
数据来源:中国化学纤维工业协会、中经百汇研究中心
3、涤纶纤维核心驱动因素分析
(1)纺织终端内外需支撑行业基础产能释放。服装、家纺、产业用纺织品构成涤纶纤维核心下游,国内纺织消费市场稳定叠加纺织品服装出口订单,持续拉动聚酯纤维原料需求,当终端订单景气度较高时,化纤企业开工率提升,带动涤纶纤维整体产量上行。
(2)完整的聚酯产业链配套保障供给弹性。国内从PTA、乙二醇原料到聚酯纺丝形成完备的产业集群,产业链集中在江浙等区域,原料供给、设备配套、生产技术成熟,企业可根据市场行情灵活调整开工负荷,支撑大规模、低成本的涤纶纤维生产。
(3)产业用纺织品需求持续拓宽涤纶应用空间。除传统服装家纺之外,土工材料、过滤材料、汽车内饰、医疗卫生非织造布等产业用纺织品市场稳步扩张,带动涤纶纤维新的需求增长点,拉动长丝、短纤差异化产能投放。
(4)原料价格与行业利润水平影响企业开工意愿。PTA、乙二醇等上游石化原料价格波动直接影响涤纶企业生产成本,当产业链利润空间较好时,企业维持高开工率推高产量;若原料成本高企、产品价差压缩,企业会主动降负减产,从而调节行业总产量水平。
更多研究内容点击详见中经百汇编撰的《中国涤纶纤维行业分析报告》,中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


