1、支付笔数小幅回落,行业进入存量优化阶段
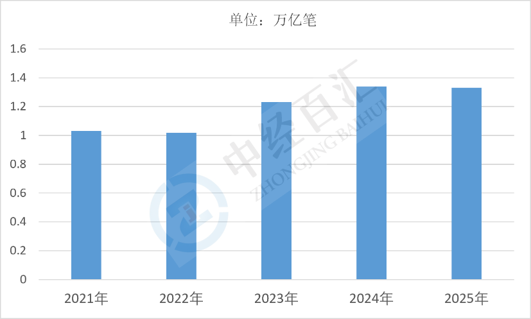
2025年中国第三方支付业务总量达1.33万亿笔,支付笔数较上年小幅回落,告别此前持续高速增长的态势,标志着国内C端移动扫码支付、日常小额便民支付的市场渗透率已趋近饱和,行业零散小额交易虚量持续出清,支付交易结构不断优化。随着个人日常支付场景基本全覆盖、用户支付习惯趋于稳定,单纯依靠用户规模与高频小额交易拉动笔数增长的时代已然结束,行业交易笔数整体进入平稳微调、存量提质的发展阶段,市场增长不再依赖交易频次扩张,而是转向交易质量与服务价值提升。
图表:2021-2025年中国第三方支付业务总量
数据来源:中国人民银行、中经百汇研究中心
2、支付金额稳步抬升,大额与B端交易支撑规模扩容
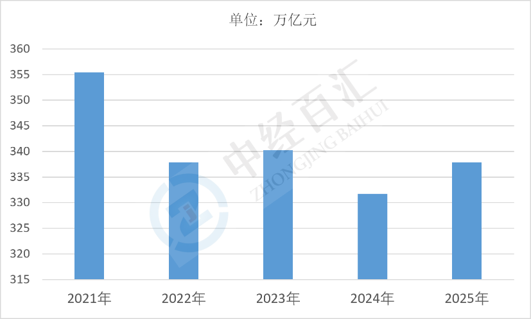
2025年第三方支付交易金额达337.81万亿元,同比实现稳步增长,在交易笔数小幅下降的背景下交易金额逆势上行,反映行业单笔交易价值显著提升,交易结构持续向大额化、企业化、场景化升级。个人端小额零散交易占比持续收缩,而电商大额交易、商户经营结算、供应链金融支付、跨境收付、政务及企业数字化结算等中高金额交易场景快速扩容,B端产业支付、商业经营支付成为拉动交易金额增长的核心动力,推动行业整体交易规模稳健上行,行业服务实体经济的深度与广度持续提升。
图表:2021-2025年中国第三方支付业务金额
数据来源:中国人民银行、中经百汇研究中心
3、行业增速结构切换,产业支付与合规增值成未来主线
未来国内第三方支付行业将延续“笔数平稳、金额稳增”的差异化发展格局,整体告别流量驱动的高速增长,全面进入存量竞争与高质量发展阶段。C端个人支付增长空间持续收窄,B端企业支付、产业供应链支付、跨境支付、数字人民币融合支付将成为核心增量赛道,支付机构盈利模式将从传统通道手续费,转向数字化结算解决方案、资金管理、风控服务、合规增值服务等高附加值业务。同时行业监管持续常态化、规范化,不合规交易持续出清,市场资源加速向合规经营、具备场景整合与技术服务能力的头部机构集中,行业整体将实现从规模数量扩张向质量价值提升的深度转型。
更多研究内容点击详见中经百汇编撰的《中国第三方支付行业分析报告》,中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


