2025年中国摩托车产量2210.93万辆,销量2196.77万辆。供需整体处于紧平衡状态,国内消费回暖与出口拉动共同支撑行业运行,行业正处于结构升级与出海扩张并行的发展阶段。
1、摩托车产量分析:产量规模稳中有升,供给端结构性分化凸显
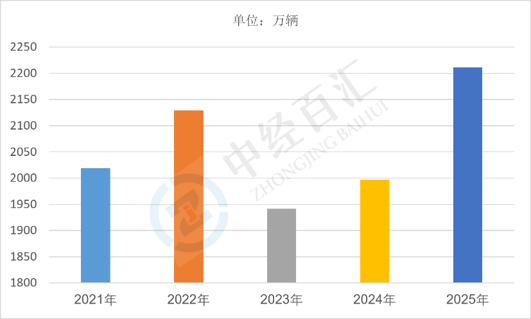
2025年中国摩托车产量达到2210.93万辆,产量规模保持平稳运行。从供给结构看,小排量代步摩托车产量占比逐步收缩,中大排量休闲娱乐型摩托车产量持续扩张,250cc以上车型成为拉动产量增长的核心品类。国内摩托车产业链配套成熟,长三角、珠三角、重庆等产业集群具备完整的整车与零部件制造能力,产品供给体系覆盖从低端通勤到高端玩乐的全谱系需求。同时,出口订单持续支撑产能利用率,大量整车面向东南亚、南亚、非洲、拉美等新兴市场输出,国内制造端产量依托内外双需保持稳定。
图表:2021-2025年中国摩托车产量情况
数据来源:全联汽车摩托车配件用品业商会、中经百汇研究中心
2、摩托车销量分析:销量跟随产量同步运行,内需外需双轮驱动
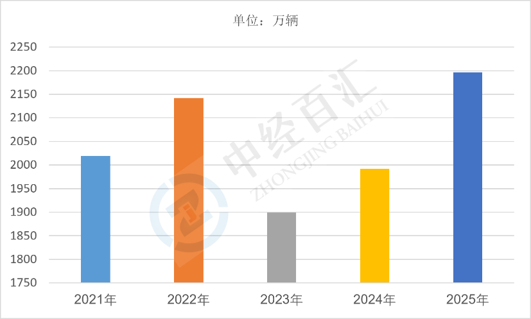
2025年中国摩托车销量为2196.77万辆,与产量基本匹配,销量规模维持在高位。国内市场方面,传统通勤摩托车在三四线城市及农村地区仍具备刚需基本盘,中大排量摩托车凭借休闲骑行、摩旅文化兴起实现快速增长,成为消费升级亮点。出口市场方面,中国制造摩托车凭借性价比优势在新兴市场持续渗透,出口销量占据行业总销量相当比重。整体来看,国内消费结构升级与海外市场拓展共同推动销量规模稳定,行业告别单纯依靠低端通勤车型的增长模式。
图表:2021-2025年中国摩托车销量情况
数据来源:全联汽车摩托车配件用品业商会、中经百汇研究中心
3、摩托车供需格局分析:供需紧平衡运行,结构性矛盾与升级机遇并存
(1)产销量基本匹配,库存压力总体可控。2025年产量2210.93万辆与销量2196.77万辆之间存在约14万辆的小幅差值,供需总体处于紧平衡状态,行业库存水平维持在合理区间。这一特征反映出整车企业排产策略趋于理性,不再盲目扩产,而是根据终端订单与渠道库存动态调整产能释放节奏,行业从粗放式规模扩张转向精细化供需管理。
(2)供给端与需求端结构性错配仍然存在。低端通勤摩托车供给相对过剩,小排量车型竞争激烈、利润微薄;而中大排量、个性化、玩乐型摩托车需求旺盛,部分热门车型甚至出现供不应求、加价提车现象。供需错配推动行业加速产品结构调整,企业资源持续向中大排量、差异化车型倾斜,低端产能面临出清压力。
(3)出口成为调节供需的关键出口通道。国内摩托车市场容量有限,大量产能依托海外市场消化,出口不仅是销量增长的重要来源,也是平衡国内供需、缓解产能压力的重要途径。随着头部企业加速海外布局、本地化建厂推进,出口市场对行业供需格局的影响将进一步加深,同时贸易壁垒、地缘政策等因素也为未来供需平衡带来不确定性。
更多研究内容详见中经百汇编撰的《中国摩托车行业分析报告》,请联系客服索取报告目录,咨询报告相关事宜。中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


